No artigo anterior deste pilar, vimos como construir uma matriz de risco para identificar, avaliar e priorizar as ameaças que podem afetar uma empresa.
Mas existe uma etapa importante antes de preencher a matriz: saber quais tipos de risco procurar.
Quando uma empresa simplesmente pergunta “o que pode dar errado?”, existe uma grande chance de a análise ficar limitada aos problemas mais evidentes do dia a dia. Ao organizar os riscos por categorias, a empresa amplia o olhar e consegue investigar diferentes fontes de exposição: mercado, clientes, caixa, processos, pessoas, sistemas, legislação e financiamento.
É importante fazer uma ressalva conceitual: nem todo risco que pode gerar uma perda financeira é, tecnicamente, um risco financeiro. Risco operacional, por exemplo, está relacionado a falhas de processos, pessoas e sistemas, mas pode produzir perdas financeiras relevantes. Da mesma forma, um risco regulatório pode começar como uma mudança de norma e terminar em multa, aumento de custos ou perda de receita.
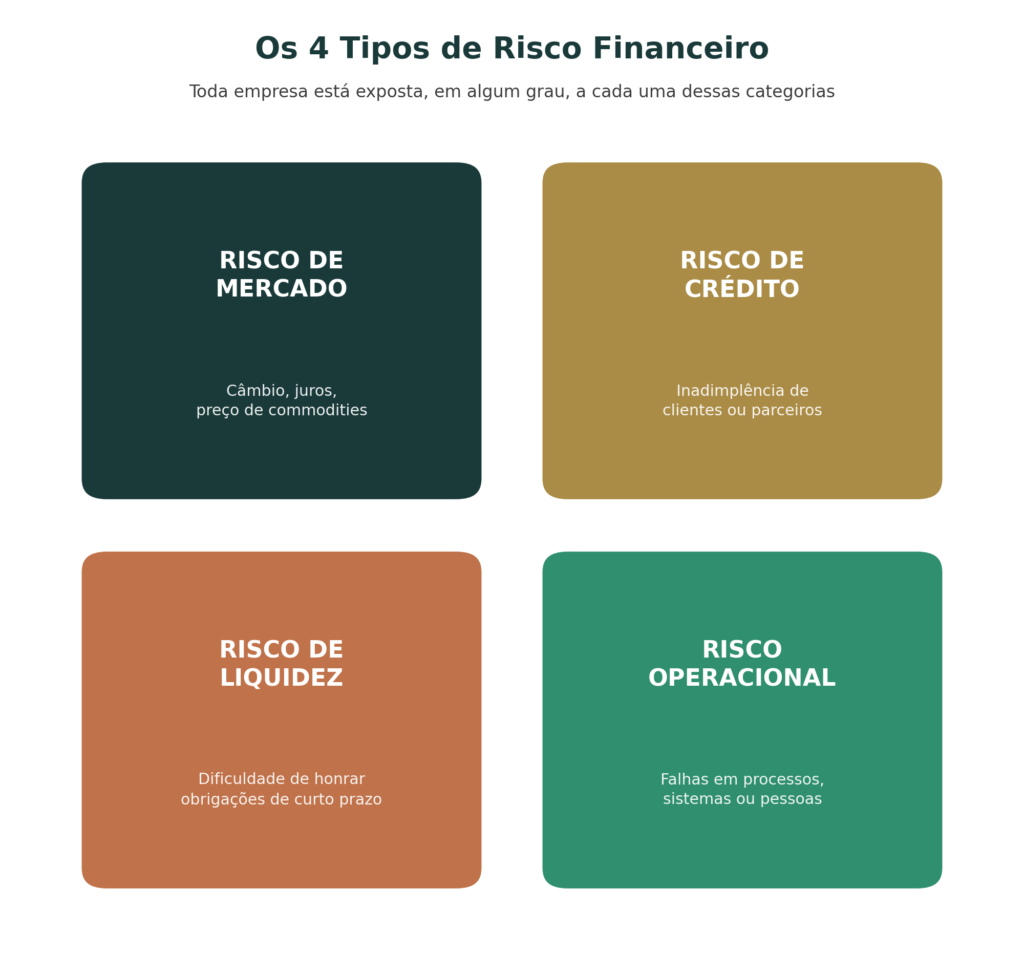
Por isso, neste artigo vamos trabalhar com os quatro grandes tipos de risco financeiro (mercado, crédito, liquidez e operacional), e acrescentar duas categorias complementares que ajudam a tornar a análise empresarial mais completa: alavancagem e risco regulatório ou legal.
A classificação é uma ferramenta de organização. Na prática, os riscos podem se relacionar e até se transformar uns nos outros.
O que é risco financeiro?
Risco financeiro é a possibilidade de que determinado evento ou condição provoque perdas financeiras, redução de resultados, deterioração do caixa ou comprometimento do patrimônio da empresa.
A palavra mais importante aqui é possibilidade.
Risco não é o problema depois que ele aconteceu. É a exposição existente antes da ocorrência.
Imagine uma empresa que vende para seus clientes com prazo de 30 dias. Enquanto todos pagam normalmente, não existe uma perda concretizada. Entretanto, existe uma exposição: algum cliente pode atrasar ou deixar de pagar.
Essa exposição é o risco de crédito.
O mesmo raciocínio vale para uma empresa que possui dívida com juros variáveis. Enquanto a taxa permanece estável, a empresa pode não perceber nenhum problema. Porém, se os juros aumentarem, o custo da dívida também pode aumentar.
Essa exposição é um risco de mercado.
A classificação ajuda justamente a responder uma pergunta fundamental:
Onde a empresa está exposta e de que maneira essa exposição pode se transformar em perda?
Referências internacionais de gestão de riscos utilizam conceitos semelhantes. O Comitê de Basileia, por exemplo, define risco de mercado a partir das perdas decorrentes de movimentos nos preços de mercado e trata separadamente riscos como crédito, liquidez e operacional.
Para uma pequena ou média empresa, não é necessário começar com modelos complexos. O mais importante é identificar as exposições relevantes, medir seus possíveis impactos e estabelecer controles proporcionais ao tamanho do negócio.
1. Risco de Mercado
Risco de mercado é a possibilidade de perdas decorrentes de mudanças em fatores de mercado que afetam financeiramente a empresa.
Entre os principais fatores estão:
- taxas de juros;
- câmbio;
- inflação;
- preços de commodities;
- preços de matérias-primas;
- outros preços de mercado relevantes para a atividade.
O risco aparece quando a empresa possui alguma exposição a essas variáveis.
Uma empresa importadora, por exemplo, pode ter forte exposição ao dólar. Se o câmbio subir entre o momento da contratação e o pagamento do fornecedor, o custo daquele produto pode aumentar.
Uma empresa endividada com juros variáveis também pode sofrer quando as taxas de mercado sobem, porque o custo financeiro da dívida pode aumentar.
Já uma indústria que depende de uma matéria-prima negociada em mercados voláteis pode ter sua margem pressionada por uma alta inesperada dos preços.
Exemplo prático
Imagine uma confeitaria que utiliza chocolate importado em parte de sua produção.
O dólar sobe significativamente.
Mesmo que a confeitaria continue vendendo exatamente a mesma quantidade de produtos, o custo de determinado insumo aumenta. Se o preço de venda não for ajustado, a margem de lucro pode diminuir.
Perceba que o problema não começou dentro da confeitaria. Ele veio de uma variável externa.
Esse é o ponto central do risco de mercado: a empresa está exposta a movimentos de preços, taxas ou outras variáveis de mercado que podem afetar seu resultado.
É importante também não confundir risco de mercado com qualquer ameaça relacionada ao ambiente competitivo. A entrada de um concorrente, a perda de participação de mercado ou uma mudança no comportamento do consumidor podem gerar impacto financeiro, mas são mais adequadamente analisadas como riscos estratégicos ou de negócio, e não como risco de mercado financeiro em sentido estrito.
2. Risco de Crédito
Risco de crédito é a possibilidade de uma contraparte não cumprir uma obrigação financeira assumida, provocando uma perda para a empresa.
Para pequenas e médias empresas, esse risco aparece principalmente nas vendas realizadas a prazo.
Quando uma empresa entrega um produto ou presta um serviço hoje e recebe somente daqui a 30, 60 ou 90 dias, ela está assumindo uma exposição.
O cliente pode:
- atrasar o pagamento;
- pagar parcialmente;
- renegociar a dívida;
- deixar de pagar;
- entrar em recuperação judicial ou falência.
Quanto maior a concentração das vendas em poucos clientes, maior pode ser a exposição.
Exemplo prático
A confeitaria recebe uma encomenda de R$ 8 mil para um evento corporativo e combina pagamento 30 dias após a entrega.
O produto é produzido, entregue e consumido.
Agora existe um valor a receber.
Se o cliente não pagar, a empresa terá realizado toda a operação, comprado os insumos, utilizado mão de obra, produzido e entregue, sem receber o dinheiro correspondente.
O risco de crédito se materializou.
Esse exemplo mostra por que vender muito não significa necessariamente receber muito.
Uma empresa pode apresentar crescimento nas vendas e, ao mesmo tempo, deterioração da qualidade da sua carteira de clientes.
Por isso, gestão de crédito não significa simplesmente decidir “vender ou não vender a prazo”. Significa estabelecer critérios para determinar:
- para quem vender;
- quanto conceder de prazo;
- qual limite de crédito oferecer;
- quais informações analisar;
- quando revisar o limite;
- como acompanhar os recebimentos;
- quais medidas tomar diante do atraso.
A análise de crédito será o tema central do próximo artigo deste pilar, no qual vamos aprofundar como avaliar clientes antes de assumir uma exposição.
3. Risco de Liquidez
Risco de liquidez é a possibilidade de a empresa não possuir recursos financeiros disponíveis no momento necessário para cumprir suas obrigações.
E aqui existe uma diferença fundamental:
ter patrimônio não significa necessariamente ter liquidez.
Uma empresa pode possuir equipamentos, veículos, estoque, imóveis e contas a receber e, ainda assim, não conseguir pagar uma obrigação que vence amanhã.
Esse é um dos riscos mais importantes para pequenas empresas porque está diretamente relacionado ao funcionamento cotidiano do negócio.
Exemplo prático
Imagine que uma confeitaria possua:
- R$ 30 mil em estoque e equipamentos;
- R$ 10 mil em contas a receber;
- R$ 2 mil disponíveis em caixa.
Ao mesmo tempo, possui uma obrigação de R$ 5 mil que vence amanhã.
A empresa pode ter patrimônio superior à dívida, mas não possui dinheiro disponível suficiente para quitá-la imediatamente.
Existe, portanto, uma exposição ao risco de liquidez.
Esse exemplo também ajuda a compreender por que uma empresa pode vender bem, apresentar lucro e ainda enfrentar dificuldades financeiras.
O lucro é uma medida de desempenho econômico. Liquidez está relacionada à disponibilidade e ao timing do dinheiro.
O problema aparece quando os pagamentos precisam ser feitos antes que os recebimentos estejam disponíveis.
É o famoso descasamento entre:
quando o dinheiro entra × quando o dinheiro sai.
Por isso, o acompanhamento do fluxo de caixa, das contas a receber, das contas a pagar e da necessidade de capital de giro é fundamental para reduzir esse risco.
4. Risco Operacional
Risco operacional é a possibilidade de perdas decorrentes de falhas ou inadequações em processos, pessoas, sistemas ou eventos externos.
Embora não seja um risco financeiro puro, ele merece destaque porque uma falha operacional frequentemente termina em uma consequência financeira.
Essa é, inclusive, uma definição consolidada no ambiente de gestão de riscos: o Comitê de Basileia caracteriza o risco operacional como aquele decorrente de processos internos, pessoas e sistemas inadequados ou que falharam, além de eventos externos.
Entre os exemplos estão:
- erro humano;
- fraude;
- falha de sistema;
- ausência de segregação de funções;
- processo mal definido;
- falta de conferência;
- dependência excessiva de uma única pessoa;
- falha de fornecedor crítico;
- indisponibilidade de sistemas.
Exemplo prático
Imagine que a confeitaria tenha um sistema integrado para emissão de notas fiscais e controle dos pedidos.
Durante um período de grande demanda, o sistema fica indisponível.
Os pedidos atrasam, as notas não são emitidas corretamente e alguns clientes recebem seus produtos fora do prazo.
O problema começou como uma falha operacional, mas pode gerar:
- perda de vendas;
- reembolso;
- custos adicionais;
- reclamações;
- perda de clientes;
- impacto na reputação.
Ou seja, o risco operacional pode se transformar em perda financeira.
É por isso que controles internos são tão importantes na gestão de riscos.
Uma simples conferência antes de um pagamento, uma rotina de backup, uma segunda pessoa autorizando determinada operação ou um procedimento documentado podem reduzir significativamente uma exposição.
Fonte: Economista Priscila Cordeiro
Duas categorias complementares que merecem atenção
Além dos quatro riscos apresentados, existem outras categorias que podem ser relevantes na análise de uma empresa.
Aqui é importante fazer outra distinção: alavancagem e risco regulatório não devem ser tratados como se fossem simplesmente dois novos “tipos clássicos” de risco financeiro no mesmo nível dos quatro anteriores.
Eles são dimensões complementares que ajudam a compreender melhor determinadas exposições.
Risco de Alavancagem
Alavancagem está relacionada ao uso de capital de terceiros para financiar a operação ou o crescimento da empresa.
O crédito pode ser uma ferramenta importante para expandir um negócio.
O problema surge quando a estrutura de dívida fica incompatível com a capacidade de geração de caixa.
Quanto maior a dependência de recursos de terceiros, maior tende a ser a sensibilidade da empresa a:
- aumento de juros;
- queda das receitas;
- redução das margens;
- atrasos de clientes;
- necessidade de refinanciamento.
Imagine uma empresa que contrata um financiamento para ampliar sua estrutura esperando aumentar as vendas.
Se as vendas não crescem conforme o planejado, a dívida continua existindo.
A empresa passa a precisar de uma parcela maior do seu caixa para pagar juros e principal, reduzindo sua margem de segurança financeira.
Por isso, antes de assumir uma dívida, não basta perguntar:
“Quanto o banco está disposto a emprestar?”
A pergunta mais importante é:
“Quanto a empresa consegue assumir sem comprometer sua capacidade de pagamento?”
Risco Regulatório ou Legal
O risco regulatório ou legal está relacionado à possibilidade de mudanças ou descumprimentos de leis, normas, regulamentos e obrigações legais produzirem consequências para a empresa.
Essas consequências podem envolver:
- multas;
- aumento de custos;
- necessidade de adaptação de processos;
- suspensão de atividades;
- perda de contratos;
- passivos;
- alterações na tributação;
- custos adicionais de conformidade.
Esse risco é particularmente importante em setores sujeitos a regulamentações específicas.
Também merece atenção porque mudanças regulatórias podem afetar empresas que, inicialmente, não percebem a alteração como uma ameaça financeira.
Uma nova exigência pode obrigar a empresa a investir em sistemas, equipamentos, profissionais ou processos para permanecer em conformidade.
Vale observar que, em determinadas estruturas de classificação, o risco legal pode estar associado ao risco operacional. O próprio Comitê de Basileia inclui o risco legal dentro da definição de risco operacional.
Por isso, mais importante do que discutir em qual “caixa” determinado risco deve ficar é garantir que ele seja identificado, avaliado e tratado.
Os riscos não acontecem de forma isolada
Talvez esse seja o ponto mais importante de toda esta análise.
Na vida real, os riscos não respeitam fronteiras.
Eles se conectam.
Imagine novamente a confeitaria.
O dólar aumenta.
Isso eleva o custo do chocolate importado.
Temos inicialmente uma exposição ao risco de mercado.
Para preservar a margem, a empresa aumenta os preços.
Alguns clientes passam a comprar menos.
A receita diminui.
Ao mesmo tempo, alguns clientes que compraram a prazo atrasam seus pagamentos.
Surge uma pressão sobre o risco de crédito.
Com menos dinheiro entrando e custos maiores, o caixa fica pressionado.
A empresa começa a enfrentar risco de liquidez.
Para resolver o problema, busca um empréstimo.
A dívida aumenta.
Surge maior exposição à alavancagem e, dependendo da estrutura contratada, ao risco de juros.
Perceba como um único evento externo pode desencadear uma cadeia de consequências.
É justamente por isso que a gestão de riscos não deve ser feita de forma fragmentada.
O objetivo não é apenas identificar cada risco individualmente, mas compreender como eles se relacionam e podem potencializar uns aos outros.
Como identificar os riscos mais relevantes para sua empresa?
Uma forma simples de começar é fazer uma análise estruturada por categoria.
Pergunte:
Mercado
- Temos exposição ao dólar?
- Temos dívidas com juros variáveis?
- Dependemos de matérias-primas com preços voláteis?
- Uma alteração relevante de preços pode comprometer nossa margem?
Crédito
- Vendemos a prazo?
- Quanto temos a receber?
- Existe concentração em poucos clientes?
- Temos critérios definidos para concessão de crédito?
- A inadimplência está aumentando?
Liquidez
- Temos dinheiro suficiente para cumprir as obrigações dos próximos meses?
- Existe descasamento entre recebimentos e pagamentos?
- Dependemos de recebimentos futuros para pagar compromissos imediatos?
- Temos reserva financeira?
Operacional
- Existem processos críticos sem controle?
- Há atividades que dependem exclusivamente de uma pessoa?
- Temos sistemas essenciais sem alternativa em caso de falha?
- Os pagamentos e recebimentos passam por conferência?
- Existem controles para prevenir erros e fraudes?
Alavancagem
- Quanto da operação é financiada por capital de terceiros?
- As parcelas cabem confortavelmente no fluxo de caixa?
- O aumento dos juros comprometeria o negócio?
- A empresa depende constantemente de novas dívidas para manter a operação?
Regulatório e legal
- Existem mudanças legislativas que podem afetar o negócio?
- As obrigações fiscais e regulatórias estão sendo acompanhadas?
- Existem contratos ou obrigações legais que precisam de revisão?
- Uma mudança de regra poderia gerar custos relevantes?
As respostas não precisam ser complexas.
Elas servem para revelar onde estão as principais exposições da empresa.
Da identificação à matriz de risco
É aqui que este artigo se conecta diretamente ao anterior.
Conhecer as categorias ajuda a identificar os riscos.
A matriz ajuda a priorizá-los.
Depois de identificar uma exposição, a empresa pode avaliar, por exemplo:
Qual é a probabilidade de esse evento acontecer?
E:
Qual seria o impacto caso acontecesse?
Um risco de crédito com alta probabilidade e alto impacto provavelmente merece prioridade maior do que uma exposição de mercado pouco provável e com impacto pequeno.
A matriz transforma uma lista de preocupações em uma ferramenta de decisão.
E esse é um dos objetivos centrais da gestão de riscos:
não eliminar todos os riscos, mas compreender quais riscos a empresa possui, quais consequências eles podem produzir e onde os recursos de controle devem ser concentrados.
A gestão de riscos, portanto, não deve ser vista como uma atividade burocrática ou exclusiva de grandes empresas. Ela pode começar com perguntas simples, controles básicos e acompanhamento periódico.
O importante é sair da postura de esperar o problema acontecer para adotar uma postura de antecipação.
Por que classificar os riscos ajuda na prática?
Classificar os riscos traz pelo menos três benefícios importantes.
1. Amplia a identificação
Ao analisar cada categoria separadamente, a empresa reduz a possibilidade de esquecer exposições relevantes.
2. Direciona as medidas de controle
Cada risco exige uma resposta diferente.
Risco de crédito pode exigir política de concessão e acompanhamento de clientes.
Risco de liquidez exige atenção ao fluxo de caixa e ao capital de giro.
Risco operacional demanda processos, controles e contingências.
Risco de mercado pode exigir acompanhamento de variáveis externas e, dependendo do negócio, estratégias de proteção.
3. Melhora a tomada de decisão
Quando os riscos são identificados e classificados, gestores e sócios conseguem discutir o negócio com mais clareza.
Em vez de dizer simplesmente:
“Estou preocupada com as finanças da empresa”,
é possível dizer:
“Temos uma exposição elevada ao risco de crédito porque 45% das nossas vendas estão concentradas em cinco clientes e o prazo médio de recebimento aumentou.”
A segunda afirmação permite uma decisão muito mais objetiva.
Perguntas Frequentes
Todo negócio está exposto aos quatro tipos de risco?
Em algum grau, sim, mas a intensidade varia bastante.
Uma empresa que não importa produtos pode ter baixa exposição cambial, enquanto uma importadora pode estar fortemente exposta ao dólar.
Uma empresa que vende somente à vista pode ter exposição menor ao risco de crédito de clientes do que uma empresa que trabalha predominantemente com vendas a prazo.
O importante não é simplesmente marcar “sim” ou “não”, mas entender qual é o nível de exposição.
Qual risco costuma ser mais crítico para pequenas empresas?
Não existe uma resposta universal.
Entretanto, risco de liquidez e risco de crédito costumam merecer atenção especial em pequenas empresas porque estão diretamente relacionados ao fluxo financeiro cotidiano.
Uma empresa pode sobreviver a uma redução temporária de vendas. Pode ser muito mais difícil sobreviver quando não consegue pagar suas obrigações no vencimento.
Risco de mercado afeta apenas empresas que importam ou exportam?
Não.
Empresas que não possuem exposição cambial ainda podem estar expostas a juros, inflação, preços de matérias-primas e outras variáveis de mercado.
A pergunta correta é:
“Quais variáveis externas podem alterar significativamente meus custos, receitas ou resultados?”
Como saber por onde começar?
Comece pelas exposições que podem causar maior impacto no caixa e na continuidade da operação.
Identifique os riscos, classifique-os, avalie probabilidade e impacto e, depois, utilize a matriz de risco para definir prioridades.
A gestão de riscos não precisa começar grande.
Precisa começar estruturada.
Conclusão
Conhecer os tipos de risco é uma das primeiras etapas para transformar a gestão financeira em uma gestão verdadeiramente preventiva.
Risco de mercado, crédito, liquidez e operacional representam diferentes formas de exposição e exigem diferentes mecanismos de acompanhamento e controle.
Ao mesmo tempo, categorias complementares, como alavancagem e risco regulatório ou legal, ajudam a ampliar a visão sobre fatores que podem comprometer o resultado e a continuidade do negócio.
Mais importante do que decorar classificações é desenvolver uma pergunta que deve fazer parte da rotina de qualquer gestor:
“Onde estamos expostos e o que pode acontecer se esse risco se materializar?”
A partir dessa pergunta, a empresa consegue identificar, avaliar, priorizar e estabelecer respostas.
É exatamente essa lógica que conecta a classificação dos riscos à matriz de risco apresentada no artigo anterior.
No próximo artigo deste pilar, vamos aprofundar um dos riscos que mais afetam o caixa das empresas: o risco de crédito. Vamos entender como avaliar um cliente antes de vender a prazo, quais informações observar, como estabelecer limites e quais controles podem ajudar a reduzir a inadimplência.
Conteúdo elaborado para fins educacionais e de orientação gerencial. As classificações de risco podem variar conforme o modelo de gestão, setor e estrutura de cada organização.
Referências técnicas
- Comitê de Basileia para Supervisão Bancária (BIS): conceitos e definições relacionados a risco de mercado, crédito e risco operacional.
- COSO, Enterprise Risk Management (ERM): abordagem de gestão de riscos integrada à estratégia e ao desempenho organizacional.