Nos dois primeiros artigos deste pilar, vimos como montar uma matriz de risco e como classificar as diferentes exposições de uma empresa, entre elas, o risco de crédito. Chegou a hora de aprofundar especificamente esse tipo de risco, que costuma ser um dos mais recorrentes em pequenas e médias empresas, justamente porque está ligado a uma prática comum: vender a prazo.
Vender a prazo pode ser uma ferramenta poderosa para aumentar as vendas, mas também é uma decisão que envolve assumir uma exposição financeira. Neste artigo você vai entender como avaliar essa exposição antes de concedê-la, reduzindo a chance de transformar uma venda em prejuízo.
O Que É Análise de Risco de Crédito
Análise de risco de crédito é o processo de avaliar a probabilidade de um cliente ou parceiro cumprir com uma obrigação financeira assumida, antes de conceder a ele um prazo de pagamento, um limite de crédito ou qualquer forma de venda parcelada.
O objetivo não é simplesmente aprovar ou reprovar uma venda. É construir uma base de decisão: para quais clientes vender a prazo, com qual limite, sob quais condições, e quando pedir garantias adicionais.
Os 5 C’s do Crédito
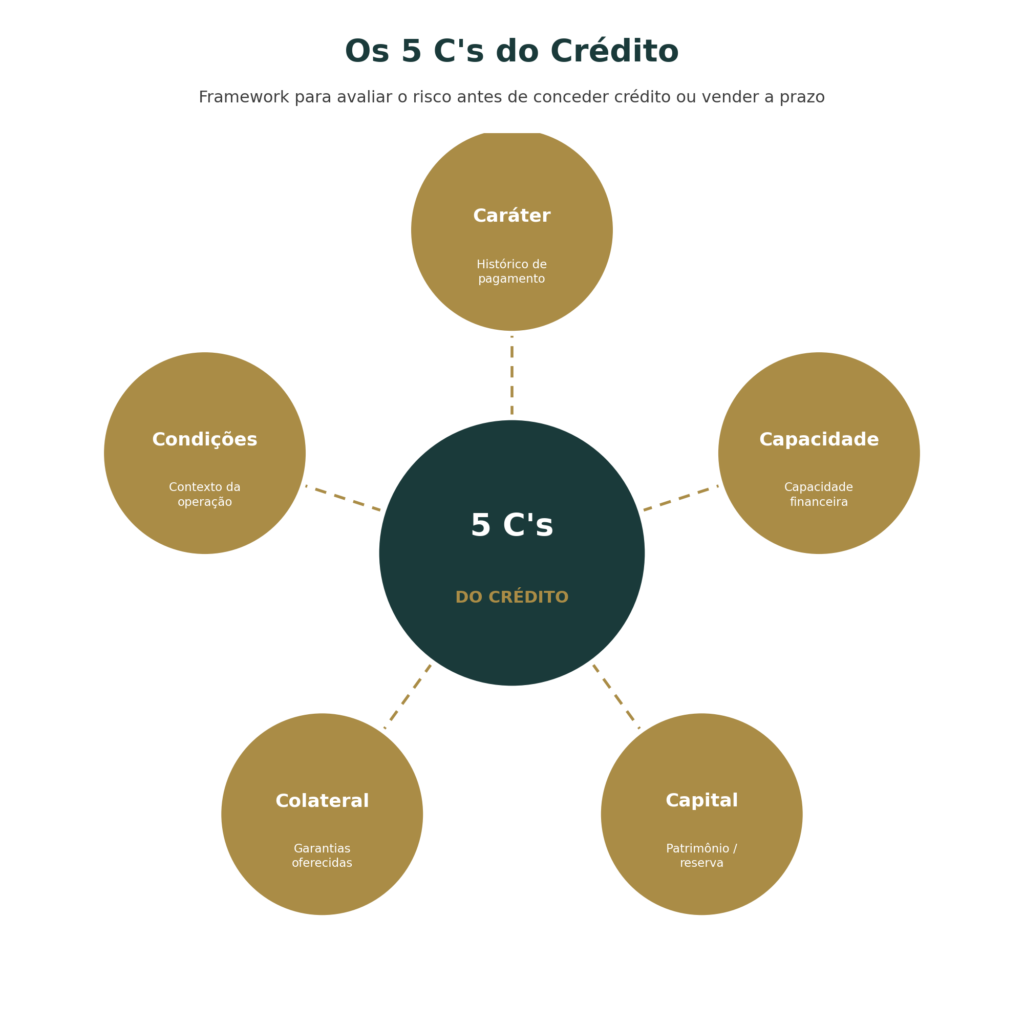
Um dos frameworks mais utilizados para estruturar essa análise, mesmo em avaliações simples, é conhecido como os 5 C’s do Crédito. Ele organiza os fatores relevantes em cinco dimensões:
Caráter
Refere-se ao histórico de pagamento do cliente. Ele costuma honrar seus compromissos? Tem histórico de atrasos, negativações ou pendências registradas em birôs de crédito como Serasa ou Boa Vista? Um bom histórico é um dos indicadores mais fortes de comportamento futuro.
Capacidade
Refere-se à capacidade financeira do cliente de pagar a obrigação assumida. Para pessoa jurídica, isso envolve analisar faturamento, fluxo de caixa e nível de endividamento. Para pessoa física, envolve renda e comprometimento de renda com outras dívidas.
Capital
Refere-se ao patrimônio do cliente, um indicador de reserva financeira que poderia ser usada para honrar a dívida mesmo em um cenário de dificuldade temporária de caixa.
Colateral
Refere-se às garantias que podem ser oferecidas na operação: um bem dado como garantia, um avalista, uma nota promissória. Nem toda venda a prazo exige colateral, mas para valores mais altos, essa é uma forma de reduzir a exposição.
Condições
Refere-se ao contexto da operação: condições econômicas gerais, do setor em que o cliente atua, e as condições específicas do negócio (prazo, valor, finalidade do crédito).
Para a maioria das pequenas empresas, não é necessário avaliar formalmente cada um desses 5 C’s em toda venda. Mas ter esse framework em mente ajuda a fazer perguntas mais completas, mesmo em uma análise informal.
Como Fazer Isso na Prática
1. Defina uma Política de Crédito Clara
Antes de analisar clientes individualmente, defina regras gerais que vão orientar as decisões da empresa. Por exemplo:
- Clientes novos compram apenas à vista ou com limite reduzido inicial
- O limite de crédito só aumenta após um histórico de pagamentos pontuais
- Vendas acima de determinado valor exigem consulta prévia em birô de crédito
- Determinado número de dias de atraso já dispara um contato de cobrança
Ter essas regras definidas evita decisões impulsivas, tomadas apenas com base na confiança pessoal no cliente, que é uma das causas mais comuns de inadimplência inesperada.
2. Colete Informações Antes de Conceder o Crédito
Para pessoa jurídica: CNPJ, tempo de atividade, situação cadastral, sócios e, quando possível, alguma informação sobre faturamento ou porte da empresa.
Para pessoa física: CPF e, dependendo do valor envolvido, comprovação de renda.
Consultar o CPF ou CNPJ em birôs de crédito (Serasa, Boa Vista, SPC) é uma prática acessível, mesmo para pequenas empresas, e ajuda a identificar pendências financeiras existentes antes de assumir a exposição.
3. Avalie a Capacidade de Pagamento
Além do histórico, vale considerar se o valor da parcela é compatível com a capacidade financeira do cliente. Uma prática comum é considerar que o comprometimento com aquela parcela não deveria ultrapassar uma fração relevante da renda ou do faturamento disponível do cliente, para reduzir a chance de inadimplência por sobrecarga financeira.
4. Defina o Limite de Crédito
Com base nas informações coletadas, defina um limite: o valor máximo que a empresa está disposta a conceder de exposição para aquele cliente específico. Esse limite deve ser revisado periodicamente, tanto para cima (conforme o cliente constrói um bom histórico) quanto para baixo (se surgirem sinais de risco).
5. Monitore Continuamente
A análise de crédito não termina na aprovação da primeira venda. O comportamento de pagamento deve ser acompanhado ao longo do tempo, e o limite de crédito deve refletir esse histórico, não permanecer fixo indefinidamente.
Credit Scoring: Uma Ferramenta Complementar
Muitas empresas, inclusive birôs de crédito, utilizam modelos de pontuação (credit scoring) para simplificar essa análise. O score sintetiza diferentes variáveis (histórico de pagamento, situação cadastral, tempo de mercado, entre outras) em uma pontuação única, que ajuda a classificar o cliente em faixas de risco.
Pequenas empresas podem criar uma versão simplificada desse conceito: uma classificação própria, por exemplo de A a D, que organiza os clientes por nível de risco e orienta as condições oferecidas a cada faixa (prazo, limite, necessidade de garantia).
Exemplo Prático
A confeitaria que acompanhamos nos artigos anteriores deste pilar recebe um pedido de um novo cliente corporativo, no valor de R$ 12 mil, com pedido de pagamento em 45 dias.
Antes de aceitar, a dona da confeitaria:
- Consulta o CNPJ do cliente em um birô de crédito e não encontra pendências relevantes
- Pergunta há quanto tempo a empresa está em atividade (dado de Caráter e Condições)
- Considera que, por ser um cliente novo, o ideal é reduzir a exposição: em vez de conceder o valor total a prazo, negocia 50% de entrada e 50% em 30 dias após a entrega
Com essa abordagem, ela não perde a venda, mas reduz significativamente sua exposição ao risco de crédito nessa primeira operação com um cliente ainda sem histórico.
Erros Comuns na Avaliação de Risco de Crédito
- Confiar apenas no relacionamento pessoal. Conhecer o cliente há anos não substitui uma verificação de dados, principalmente porque a situação financeira de qualquer pessoa ou empresa pode mudar.
- Não ter uma política de crédito definida. Sem regras claras, cada decisão é tomada de forma isolada e inconsistente.
- Conceder o mesmo limite para todos os clientes. Clientes com perfis de risco diferentes deveriam ter condições diferentes.
- Não revisar limites periodicamente. Um limite definido há dois anos pode não refletir mais a realidade atual do cliente, para melhor ou para pior.
- Ignorar a concentração de risco. Ter uma parte muito grande do faturamento concentrada em poucos clientes aumenta a exposição da empresa, mesmo que cada cliente individualmente pareça de baixo risco.
Perguntas Frequentes
Pequenas empresas realmente precisam de um processo formal de análise de crédito?
O nível de formalidade pode variar conforme o porte do negócio, mas os princípios são úteis para empresas de qualquer tamanho. Mesmo um processo simples, como consultar CPF/CNPJ e definir limites básicos, já reduz significativamente a exposição ao risco.
Vender só à vista elimina o risco de crédito?
Elimina o risco de crédito relacionado a vendas, mas pode reduzir a competitividade da empresa, já que oferecer prazo costuma ser um diferencial em muitos mercados. A decisão envolve equilibrar competitividade comercial e exposição ao risco.
Com que frequência devo revisar os limites de crédito dos clientes?
Não existe uma regra única, mas revisar a cada seis meses, ou sempre que houver uma mudança relevante no comportamento de pagamento do cliente, é uma boa prática.
O que fazer quando um cliente já está inadimplente?
O primeiro passo é ter uma rotina de cobrança estruturada, com contatos em prazos definidos. Também vale avaliar se esse cliente deve continuar recebendo crédito no futuro, ou se as próximas vendas devem ser feitas apenas à vista.
Quer se aprofundar em gestão de riscos?
Entender e aplicar a análise de risco de crédito reduz uma das exposições mais recorrentes em pequenas empresas. No próximo artigo deste pilar, vamos explorar o risco de liquidez: por que uma empresa pode ser lucrativa e, ainda assim, correr risco de quebrar por falta de caixa disponível no momento certo.