Tem uma frase que eu escuto com bastante frequência quando converso com empresários:
“Minha empresa está dando lucro. No final do mês sempre sobra dinheiro.”
E eu entendo perfeitamente por que essa percepção acontece.
A pessoa trabalha, vende, recebe dos clientes, paga fornecedores, funcionários, impostos e outras contas e, quando olha para a conta bancária, ainda existe dinheiro disponível.
A sensação é de que deu tudo certo.
Mas existe uma pergunta que eu sempre faço antes de chamar essa sobra de lucro:
“Esse dinheiro realmente veio do resultado da operação ou simplesmente está passando pelo caixa?”
Parece uma diferença pequena, mas não é.
Na prática, essa confusão pode fazer um empresário acreditar durante meses, ou até anos, que está administrando uma empresa lucrativa, quando, na verdade, a operação não está gerando resultado suficiente para sustentar a estrutura do negócio.
E foi justamente acompanhando situações como essa na prática que passei a olhar para a margem de lucro com ainda mais atenção.
Porque, para mim, margem de lucro não é apenas um indicador financeiro que aparece em uma planilha.
Ela conta uma história sobre a saúde da empresa.
O caso de um empresário que acreditava ter 20% de lucro
Quero começar este conteúdo com uma situação que acompanhei em um processo de consultoria.
O empresário estava convicto de que sua empresa tinha uma margem de lucro líquido próxima de 20%.
Na visão dele, a conta era simples: entrava dinheiro, as contas eram pagas e sobrava uma determinada quantia no final do mês.
Então, para ele, aquilo era lucro.
Só que, quando começamos a olhar os números com mais profundidade, a história era bem diferente.
A margem de contribuição gerada pelas vendas não estava sendo suficiente para cobrir toda a estrutura da empresa.
Havia despesas fixas importantes, compromissos financeiros, empréstimos e juros consumindo uma parte significativa do resultado.
Quando colocamos tudo na mesma conta, o lucro que parecia existir praticamente desapareceu.
Em alguns meses, o resultado era negativo.
E aqui estava o ponto mais delicado: o dinheiro que ele enxergava no caixa não representava necessariamente lucro.
Parte daquela movimentação vinha de capital de giro, recebimentos antecipados e, em determinados momentos, de novos empréstimos utilizados para cobrir necessidades financeiras anteriores.
Ou seja, a empresa estava movimentando dinheiro, mas não estava necessariamente gerando riqueza.
Essa diferença é enorme.
E o mais interessante é que a empresa não parecia, à primeira vista, estar em uma situação tão ruim.
Ela vendia. Tinha clientes. Tinha faturamento. Pagava suas contas.
Mas estava há anos praticamente no mesmo lugar.
Não conseguia criar uma reserva financeira confortável, tinha dificuldade para investir no próprio crescimento e precisava recorrer ao crédito com frequência.
Quando olhamos somente para o faturamento, parecia uma empresa saudável.
Quando olhamos para a margem e para o resultado, a história era outra.
É por isso que eu insisto tanto: faturamento não é lucro e caixa positivo não significa, necessariamente, empresa lucrativa.
Afinal, o que é margem de lucro?
De forma simples, margem de lucro é o percentual da receita que efetivamente permanece como resultado depois que todos os custos e despesas relacionados à operação são considerados.
A fórmula básica da margem de lucro líquida é:
Margem de Lucro Líquida = (Lucro Líquido ÷ Receita Total) × 100
Por exemplo, se uma empresa faturou R$ 100.000 em determinado mês e teve R$ 10.000 de lucro líquido, sua margem de lucro líquida foi de:
10%
Isso significa que, de cada R$ 100 vendidos, aproximadamente R$ 10 permaneceram como lucro depois de todos os custos e despesas considerados no resultado.
Mas existe um detalhe importante: antes de chegar à margem de lucro líquida, precisamos entender outras margens. E aqui é onde muita gente se confunde.
Margem de contribuição: o primeiro número que eu gosto de olhar
A margem de contribuição mostra quanto sobra das vendas depois de descontados os custos e despesas variáveis diretamente relacionados à venda.
Podemos pensar nela assim:
Receita de vendas – custos e despesas variáveis = margem de contribuição
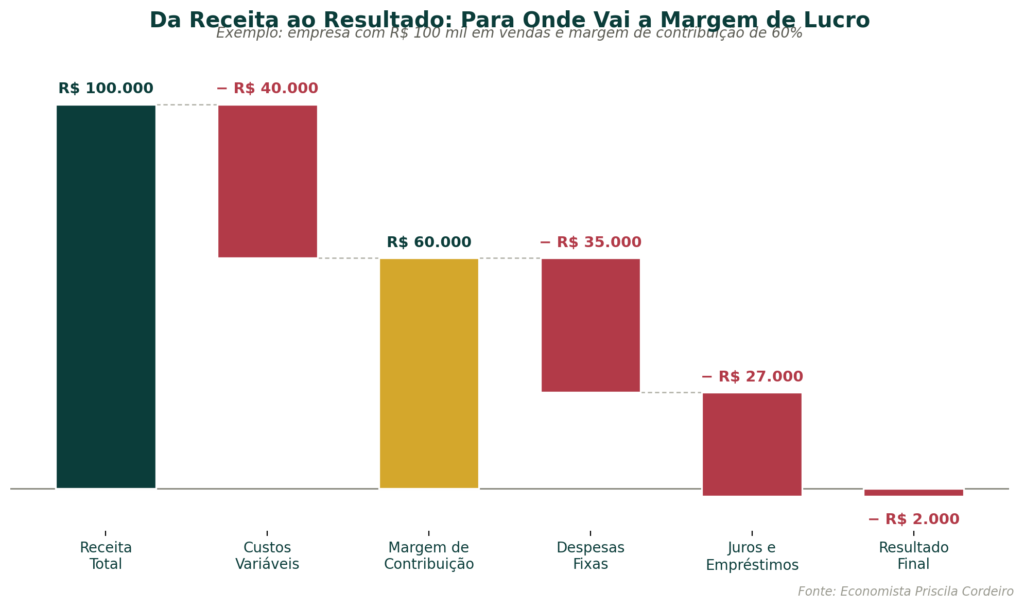
Imagine uma empresa que vende R$ 100.000 em determinado mês. Se os custos variáveis somam R$ 40.000, teremos:
R$ 100.000 – R$ 40.000 = R$ 60.000
A margem de contribuição será de R$ 60.000, ou 60% da receita.
Parece ótimo, certo? Pode ser.
Mas ainda não podemos dizer que a empresa teve R$ 60.000 de lucro. Esse dinheiro ainda precisa pagar toda a estrutura necessária para manter a empresa funcionando: aluguel, salários, sistemas, contabilidade, marketing, despesas administrativas e comerciais. E, dependendo da estrutura financeira da empresa, ainda existem juros e outros custos financeiros.
É justamente por isso que gosto de fazer uma provocação:
“Quanto das suas vendas realmente contribui para pagar a estrutura da empresa e gerar lucro?”
Essa pergunta é muito mais importante do que simplesmente perguntar quanto a empresa faturou.
Margem de lucro bruta
A margem bruta considera a receita de vendas menos o custo direto dos produtos ou serviços vendidos.
No comércio, por exemplo, podemos pensar no custo da mercadoria vendida. Em uma indústria, teremos os custos relacionados à produção. Em uma empresa de serviços, entram os custos diretamente relacionados à prestação daquele serviço.
A margem bruta ajuda a entender quanto a operação gera depois de considerar o custo direto daquilo que está sendo vendido. Mas novamente: a empresa ainda não chegou ao lucro líquido. Ainda existem outras despesas que precisam ser consideradas.
Margem de lucro líquida: aqui está o resultado final
A margem líquida é aquela que realmente nos mostra quanto permaneceu da receita depois de considerar os custos e despesas que compõem o resultado da empresa. É aqui que a realidade costuma aparecer.
Uma empresa pode faturar R$ 500 mil por mês e ter uma margem líquida muito pequena. Outra pode faturar R$ 100 mil e ter uma margem proporcionalmente muito melhor. Por isso, olhar apenas para o faturamento pode ser bastante enganoso.
Uma empresa não precisa necessariamente vender mais para ganhar mais.
Às vezes, ela precisa aprender a ganhar melhor com aquilo que já vende. E isso passa por preço, custos, despesas, mix de produtos, eficiência operacional e estrutura financeira.
O dinheiro que está no caixa é sempre lucro?
Não. E essa é uma das diferenças que eu mais gostaria que todo empresário entendesse.
Imagine que uma empresa tenha R$ 50.000 disponíveis na conta bancária. Isso significa que ela tem R$ 50.000 de lucro? Não necessariamente. Esse dinheiro pode estar ali por vários motivos, como:
- um empréstimo que acabou de entrar;
- um aporte dos sócios;
- um recebimento antecipado;
- uma venda que ainda precisa financiar custos futuros;
- um pagamento de fornecedor que ainda não venceu;
- impostos que ainda serão pagos;
- parcelas de empréstimos que ainda vencerão;
- ou simplesmente dinheiro que pertence ao capital de giro da empresa.
Por isso, eu costumo dizer: caixa mostra disponibilidade de dinheiro, resultado mostra se a operação está gerando lucro.
São duas visões diferentes da empresa, e uma não substitui a outra. Você precisa acompanhar o fluxo de caixa para saber se terá dinheiro para pagar suas obrigações. Mas também precisa acompanhar o resultado para saber se o seu negócio realmente é rentável.
Um exemplo simples para entender
Vamos imaginar uma empresa que faturou:
Receita total: R$ 100.000 Custos e despesas variáveis: R$ 40.000 Margem de contribuição: R$ 60.000
Até aqui, parece uma empresa bastante interessante. Agora vamos considerar:
Despesas fixas: R$ 35.000 Juros e despesas financeiras: R$ 27.000
Resultado: R$ 60.000 − R$ 35.000 − R$ 27.000 = − R$ 2.000
Ou seja, apesar de faturar R$ 100.000 e apresentar uma margem de contribuição de 60%, essa empresa terminou o mês com R$ 2.000 de resultado negativo.
Perceba o perigo. Se o empresário olhar somente para o faturamento, poderá pensar: “Estou vendendo R$ 100 mil, meu negócio está indo bem.” Se olhar somente para o caixa, dependendo do momento dos recebimentos e pagamentos, poderá até encontrar dinheiro disponível. Mas quando fazemos a conta completa, descobrimos que a operação não está conseguindo gerar resultado suficiente.
É aí que mora o problema.
Como aumentar a margem de lucro da sua empresa?
A boa notícia é que margem não é um número completamente estático. Existem várias maneiras de trabalhar para melhorar o resultado.
Mas eu não gosto da ideia de simplesmente dizer “corte despesas”, porque, dependendo de onde você cortar, pode acabar prejudicando a própria capacidade de vender. O objetivo não é simplesmente gastar menos. É fazer o dinheiro da empresa trabalhar melhor.
1. Conheça a margem de cada produto ou serviço
Você sabe quais produtos realmente dão dinheiro para sua empresa? Não estou perguntando quais vendem mais, estou perguntando quais deixam mais margem. Essa diferença é fundamental.
Um produto pode ter um faturamento alto e uma margem muito pequena. Outro pode vender menos, mas contribuir muito mais para o resultado. Quando você calcula a margem de contribuição por produto ou serviço, começa a enxergar o negócio de uma maneira completamente diferente. Você consegue identificar o que vale a pena vender, o que precisa ter o preço revisto e até aquilo que talvez esteja ocupando espaço na operação sem contribuir adequadamente para o resultado.
2. Reveja sua precificação
Preço não pode ser definido somente olhando para o concorrente. Eu sei que essa é uma prática muito comum: “meu concorrente vende por R$ 100, então vou vender por R$ 95.” Mas será que o seu custo é igual ao dele? Será que sua estrutura é igual? Será que você tem as mesmas despesas, paga as mesmas taxas, possui o mesmo custo financeiro? Provavelmente não.
Então, copiar o preço do concorrente não significa copiar a rentabilidade dele. Uma precificação saudável precisa considerar os custos envolvidos na venda e a margem que a empresa precisa gerar para sustentar sua estrutura e produzir lucro.
3. Olhe com cuidado para as despesas fixas
Despesas fixas são aquelas que continuam existindo mesmo quando as vendas diminuem. E esse é justamente o problema: quando a receita cai, elas continuam chegando.
Por isso, vale revisar contratos, aluguel, sistemas, serviços terceirizados, folha, despesas administrativas e outros gastos recorrentes. Às vezes, uma pequena redução mensal parece insignificante, mas faça a conta anual: uma economia de R$ 1.000 por mês representa R$ 12.000 em um ano. E, dependendo da margem da empresa, isso pode representar uma diferença significativa no resultado.
4. Cuidado com o crédito usado para tapar buraco
Essa é uma das questões que mais me preocupam quando estou analisando uma empresa. Crédito pode ser uma ferramenta importante, o problema começa quando o empréstimo deixa de financiar uma estratégia e passa a financiar a própria operação deficitária.
Se a empresa toma dinheiro para crescer, investir, comprar um equipamento que aumentará sua capacidade produtiva ou aproveitar uma oportunidade que gere retorno, estamos falando de uma decisão que precisa ser analisada. Mas tomar um empréstimo todos os meses simplesmente para conseguir pagar as contas é outra história.
Nesse caso, precisamos parar e perguntar: “O problema é falta de caixa ou falta de rentabilidade?” Porque um empréstimo pode resolver temporariamente a falta de dinheiro, mas não resolve uma empresa que não consegue gerar margem suficiente.
5. Não confunda crescimento com saúde financeira
Essa também é uma armadilha. A empresa começa a vender mais e o empresário comemora: “estamos crescendo!” Mas crescer sem margem pode aumentar o problema. Se cada nova venda gera pouca contribuição para o resultado, vender mais pode significar trabalhar mais, movimentar mais dinheiro e até aumentar a necessidade de capital de giro sem melhorar significativamente o lucro.
Por isso, eu prefiro olhar para três perguntas juntas: quanto estou vendendo, quanto sobra dessas vendas depois dos custos variáveis, e quanto realmente permanece depois de todas as despesas. É a combinação dessas respostas que começa a mostrar a saúde financeira do negócio.
6. Acompanhe sua margem todos os meses
Eu não acredito muito em gestão financeira feita apenas uma vez por ano. Se você espera o fechamento anual para descobrir que sua margem caiu, provavelmente perdeu muitas oportunidades de corrigir o problema antes.
O acompanhamento mensal permite identificar tendências: a margem está aumentando ou diminuindo? Algum produto perdeu rentabilidade? As despesas fixas cresceram? Os juros estão consumindo uma parcela maior do resultado? O preço dos seus produtos continua adequado? Essas perguntas precisam fazer parte da rotina financeira da empresa.
E aqui entra algo que considero essencial: gestão financeira precisa virar hábito. Não adianta montar uma planilha maravilhosa e abandoná-la depois de duas semanas. Os números precisam ser acompanhados com constância para realmente ajudarem nas decisões.
E qual é uma margem de lucro saudável?
Essa é uma pergunta que recebo bastante. E a resposta mais responsável é: depende.
Não existe uma margem líquida universal que determine se uma empresa é saudável ou não. O que é uma boa margem para determinado segmento pode ser completamente diferente para outro. Comércio, indústria e serviços possuem estruturas diferentes, e dentro do próprio comércio existem diferenças enormes.
Por isso, mais importante do que procurar um número mágico é entender a realidade da sua empresa e acompanhar a evolução da sua própria margem. Se sua margem era 8%, passou para 10% e depois chegou a 12%, isso conta uma história. Se era 15% e caiu para 10%, também. O movimento do indicador é tão importante quanto o número isolado.
Como saber se sua empresa pode estar sem lucro mesmo vendendo bastante?
Alguns sinais merecem atenção. Você vende, mas está sempre sem dinheiro. Precisa antecipar recebíveis com frequência. Paga uma dívida fazendo outra. Usa empréstimos para pagar despesas do dia a dia. Não consegue formar reserva financeira. Não consegue investir na empresa. Tem dificuldade para negociar melhores prazos com fornecedores. O faturamento cresce, mas o dinheiro nunca parece suficiente.
Se você se identificou com alguns desses pontos, talvez o problema não seja simplesmente “falta de vendas”. Pode ser que a empresa esteja precisando olhar para margem, custos, despesas e estrutura financeira. E essa análise precisa ser feita com números, não com sensação.
Margem de lucro e fluxo de caixa precisam caminhar juntos
Essa é uma distinção que considero fundamental na gestão financeira.
O fluxo de caixa responde: “vou ter dinheiro para pagar minhas contas?” A análise de resultado responde: “minha empresa está gerando lucro?”
Você precisa das duas respostas. Uma empresa pode ter lucro e enfrentar problemas de caixa por causa do prazo de recebimento das vendas. Da mesma forma, pode ter dinheiro disponível no caixa e estar acumulando prejuízo. Foi exatamente esse tipo de confusão que apareceu no caso que contei no início deste artigo.
Por isso, quando analiso a saúde financeira de uma empresa, não gosto de olhar para um único número. Gosto de conectar as informações: faturamento, margem de contribuição, despesas, resultado, caixa, endividamento. Quando esses números começam a conversar entre si, a gestão deixa de ser baseada em percepção e passa a ser baseada em informação.
Perguntas frequentes sobre margem de lucro
Qual é a diferença entre margem de lucro e margem de contribuição?
A margem de contribuição mostra quanto sobra das vendas depois dos custos e despesas variáveis. A margem de lucro considera também as demais despesas e chega ao resultado efetivamente gerado pela empresa.
Minha empresa vende bastante, mas não sobra dinheiro. O que pode estar acontecendo?
Pode haver diversos motivos: margem de contribuição baixa, despesas fixas elevadas, problemas de precificação, endividamento, juros altos, descasamento entre recebimentos e pagamentos, ou uma combinação desses fatores. É justamente por isso que olhar somente para o faturamento não é suficiente.
Devo aumentar os preços para melhorar minha margem?
Nem sempre. Antes de aumentar preços, é importante entender seus custos, a percepção de valor do cliente, o posicionamento da empresa e a margem necessária para sustentar a operação. Às vezes, o problema está no preço, em outras situações está no custo, na estrutura ou no mix de produtos.
Com que frequência devo calcular minha margem?
Minha recomendação é acompanhar mensalmente, e não apenas calcular o percentual. Observe também o comportamento da margem ao longo dos meses e procure entender o motivo das mudanças.
Conclusão: sua empresa está realmente dando lucro?
Se existe uma mensagem que eu gostaria que você levasse deste artigo, é esta: não confunda dinheiro no caixa com lucro.
O dinheiro que está na conta hoje pode precisar pagar compromissos que ainda nem venceram. Pode ser capital de giro, dinheiro de uma venda parcelada que ainda precisa financiar custos futuros, um empréstimo ou uma entrada extraordinária. O lucro é outra coisa. Lucro é resultado. E para saber se sua empresa realmente está gerando lucro, você precisa colocar os números na mesa e fazer a conta completa.
Foi exatamente isso que aconteceu no caso que contei no início. O empresário acreditava que tinha uma margem líquida de aproximadamente 20%. Quando analisamos os números de verdade, percebemos que a operação estava praticamente no zero a zero, e em alguns períodos, no negativo.
E talvez essa seja uma das maiores armadilhas da gestão financeira: a empresa pode parecer estar funcionando enquanto, financeiramente, está apenas sobrevivendo.
Quando você conhece sua margem, consegue tomar decisões melhores. Pode rever preços, negociar custos, avaliar produtos e serviços, entender se uma dívida cabe ou não no negócio, planejar investimentos e, principalmente, parar de tomar decisões olhando apenas para o saldo da conta bancária.
É por isso que eu sempre digo que gestão financeira não é simplesmente controlar contas. É entender o que os números estão tentando dizer sobre o seu negócio.
Se você ainda não consegue responder com segurança quanto sua empresa realmente gera de margem de lucro, talvez este seja o momento de começar. A Planilha de Fluxo de Caixa Empresarial foi criada para ajudar justamente nesse processo: organizar entradas, saídas, despesas fixas e financeiras e dar uma visão mais clara do que está acontecendo com o dinheiro da empresa.
Porque, no final das contas, não basta vender, não basta faturar, não basta ter dinheiro entrando. Sua empresa precisa gerar resultado suficiente para se sustentar, crescer e dar tranquilidade para você, empresário, tomar decisões com mais segurança.
E isso começa quando você deixa de olhar apenas para o que está sobrando na conta e começa a entender, de verdade, o que está sobrando no resultado.
Conheça a Planilha de Fluxo de Caixa Empresarial