“Independência financeira” é uma das expressões mais usadas quando o assunto é dinheiro, mas também uma das mais mal compreendidas. Para muita gente, ela soa distante, como algo reservado a quem já tem uma renda alta ou herdou patrimônio. Para outras, parece um destino final, que só se alcança depois de décadas de trabalho.
Na prática, independência financeira não é um valor mágico na conta bancária nem um objetivo exclusivo de quem ganha muito. É um processo, e ele começa com decisões simples, tomadas de forma consistente ao longo do tempo.
Neste artigo, você vai entender o que realmente significa ser financeiramente independente, por que esse objetivo é possível para praticamente qualquer pessoa, e qual é o caminho prático para começar, não importa em qual ponto da vida financeira você esteja hoje.
Independência financeira é a condição em que sua renda passiva, ou seu patrimônio acumulado, é suficiente para cobrir seu padrão de vida, sem que você precise depender exclusivamente do trabalho ativo para sustentar suas despesas.
Isso não significa necessariamente parar de trabalhar. Muitas pessoas financeiramente independentes continuam trabalhando, mas por escolha, e não por obrigação. A diferença está justamente aí: a liberdade de decidir.
É importante separar três conceitos que costumam ser confundidos:
Segurança financeira é ter uma reserva de emergência e conseguir cobrir despesas básicas sem depender de crédito para imprevistos.
Estabilidade financeira é ter controle do orçamento, ausência de dívidas problemáticas e capacidade de poupar regularmente.
Independência financeira é o patamar em que o patrimônio ou a renda passiva sustentam o padrão de vida, tornando o trabalho uma escolha, e não uma necessidade.
Esses três estágios geralmente acontecem em sequência. Não é possível pular direto para a independência sem antes construir segurança e estabilidade.
Independência Financeira Não Significa Parar de Trabalhar
Existe uma ideia equivocada de que alcançar independência financeira significa abandonar o trabalho e nunca mais precisar fazer nada. Não é bem assim.
Para algumas pessoas, a independência financeira pode significar parar de trabalhar. Para outras, significa poder reduzir a carga horária, mudar de profissão, abrir um negócio, trabalhar por prazer, ou simplesmente ter a tranquilidade de saber que não precisa aceitar qualquer oportunidade apenas para pagar as contas.
É por isso que independência financeira tem muito mais a ver com liberdade de escolha do que com aposentadoria. Quando o patrimônio começa a sustentar uma parte relevante das suas despesas, você ganha algo muito valioso: opções.
Por Que Tanta Gente Acha Que Independência Financeira é Inalcançável
Você já imaginou chegar a um ponto em que trabalhar seja uma escolha, e não uma obrigação para pagar as contas? É essa ideia que está por trás da independência financeira. Mas, ao contrário do que muita gente pensa, ela não é um privilégio reservado a quem ganha salários muito altos ou recebeu uma grande herança.
Na realidade, o fator mais determinante para a maioria das pessoas não é quanto se ganha, mas quanto se guarda e por quanto tempo esse dinheiro permanece investido, crescendo através dos juros compostos.
Duas pessoas com a mesma renda podem ter trajetórias completamente diferentes: uma pode gastar tudo o que ganha e nunca sair do zero, enquanto a outra, poupando e investindo uma parte pequena, porém consistente, da renda, constrói patrimônio relevante ao longo dos anos.
Independência financeira é construída ao longo do tempo, e começa muito antes de escolher um investimento: começa quando você passa a organizar o dinheiro que já ganha, controlar suas despesas, eliminar dívidas caras e criar espaço para construir patrimônio.
Passo 1: Organize Sua Base Financeira Antes de Pensar em Independência
Antes de qualquer estratégia de investimento ou meta de longo prazo, é preciso ter a casa em ordem. Isso significa:
Ter controle total do orçamento mensal, sabendo exatamente quanto entra e quanto sai
Estar livre de dívidas com juros altos, como cartão de crédito rotativo e cheque especial
Ter constituído uma reserva de emergência, correspondente a alguns meses de despesas essenciais
Tentar investir para o longo prazo enquanto ainda existem dívidas caras ou nenhuma reserva de segurança é como tentar construir o segundo andar de uma casa sem terminar a fundação. Qualquer imprevisto pode desmontar todo o progresso.
Se você ainda está nessa fase, não há problema algum. Esse é justamente o ponto de partida para a maioria das pessoas, e é uma etapa necessária, não um obstáculo a ser ignorado.
Passo 2: Defina o Que Independência Financeira Significa Para Você
Antes de pensar em quanto você precisa acumular, descubra quanto custa a vida que você deseja sustentar. Comece pelo seu gasto mensal. Quanto você precisa para viver com tranquilidade? Quais despesas são realmente essenciais? E quais fazem parte do padrão de vida que você gostaria de manter no futuro?
Esse número é importante porque independência financeira não tem o mesmo valor para todo mundo. Uma pessoa que consegue viver com R$ 5 mil por mês terá uma necessidade de patrimônio diferente de alguém que precisa de R$ 15 mil. Por isso, não faz sentido perseguir um número que alguém definiu na internet sem antes entender a sua própria realidade.
Uma forma prática de estimar isso é calcular quanto você gastaria por mês, ou por ano, caso já vivesse de renda passiva. Multiplicando essa despesa anual por um número de anos de referência, é possível chegar a uma estimativa do patrimônio necessário para sustentar esse padrão de vida através de rendimentos.
O objetivo deste cálculo não é encontrar um número perfeito, é criar um norte financeiro. E esse norte pode mudar: seu padrão de vida pode mudar, sua renda pode aumentar, sua família pode crescer e seus objetivos podem se transformar. O planejamento precisa acompanhar essas mudanças.
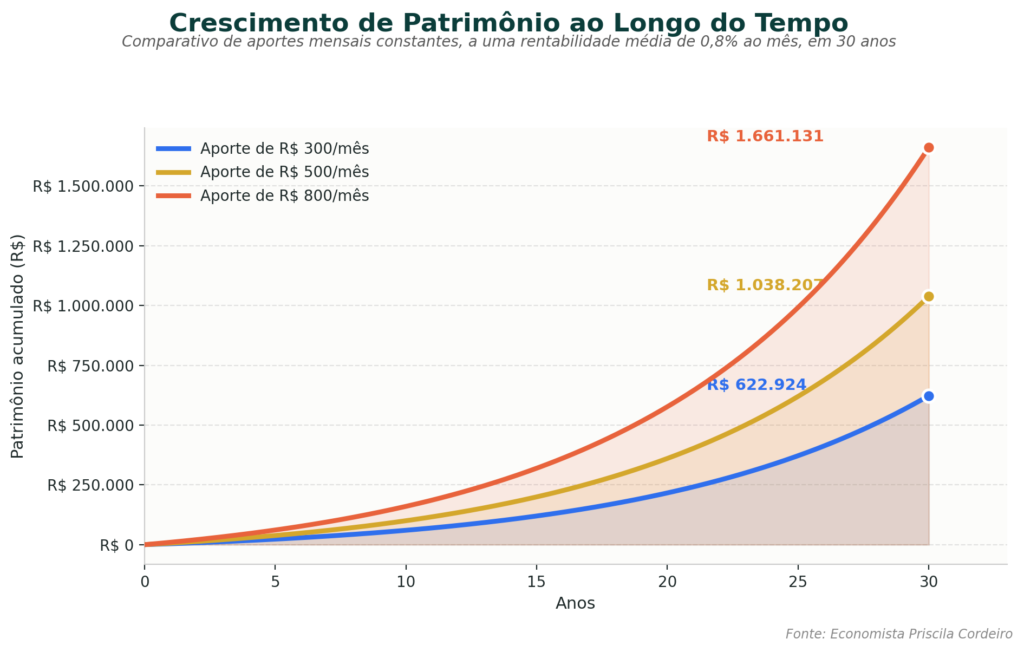
Fonte: Economista Priscila Cordeiro
Passo 3: Aumente Seu Aporte Financeiro
Antes de escolher onde investir, você precisa criar a capacidade de investir. Parece óbvio, mas esse é um ponto que costuma ser ignorado. Não existe independência financeira sem patrimônio, e não existe patrimônio sendo construído de forma consistente se todo o dinheiro que entra é consumido pelo padrão de vida.
A taxa de poupança, ou seja, o percentual da sua renda que você consegue guardar e investir todos os meses, é um dos fatores mais importantes nesse processo, muitas vezes mais importante do que a rentabilidade dos investimentos escolhidos.
Poupar 10% da renda é um bom começo, mas quem consegue elevar esse percentual para 20%, 30% ou mais, reduz significativamente o tempo necessário para alcançar a independência financeira.
Existem basicamente dois caminhos para aumentar a taxa de poupança: reduzir despesas ou aumentar a renda. Na prática, a combinação dos dois costuma trazer os resultados mais rápidos. Pequenos ajustes no orçamento, revisão de assinaturas, renegociação de contratos e eliminação de gastos que não trazem valor real para a vida, somados a esforços para aumentar a renda através de qualificação profissional, mudança de emprego ou uma segunda fonte de renda, criam um efeito combinado poderoso.
Quando sua renda aumentar, não transforme automaticamente todo o aumento em novas despesas. Direcione uma parte para seus objetivos. Independência financeira é construída com a diferença entre o que você ganha e o que você gasta: quanto maior essa diferença, e quanto mais tempo você conseguir mantê-la investida, maior será sua capacidade de construir patrimônio.
Passo 4: Invista de Forma Consistente e Alinhada aos Seus Objetivos
Guardar dinheiro parado na poupança tradicional não é suficiente para alcançar independência financeira no longo prazo, já que a rentabilidade costuma ficar abaixo ou muito próxima da inflação.
Depois de organizar a vida financeira e criar capacidade de poupança, chega o momento de colocar o dinheiro para trabalhar. E aqui existe uma armadilha: acreditar que o investimento mais rentável é automaticamente o melhor investimento. Não é. O investimento precisa estar de acordo com o objetivo, o prazo em que o dinheiro será utilizado e o risco que você está disposto a assumir.
Dinheiro que pode ser necessário em uma emergência precisa de características diferentes daquele que será utilizado daqui a 15 ou 20 anos. Por isso, antes de escolher um produto, pergunte: para que é esse dinheiro? Quando vou precisar dele? Quanto risco posso assumir?
A carteira pode envolver diferentes classes de ativos, como renda fixa, fundos imobiliários e ações, de acordo com o perfil e os objetivos de cada pessoa. Mas existe algo mais importante do que encontrar o investimento “perfeito”: ter consistência. Investir regularmente, acompanhar o planejamento e manter uma estratégia coerente ao longo dos anos tende a ser muito mais importante do que tentar descobrir qual será o investimento campeão do próximo mês.
Se você ainda não se sente seguro para escolher investimentos sozinho, vale buscar conteúdo educativo confiável ou orientação profissional antes de tomar decisões, especialmente em produtos mais complexos.
Passo 5: Proteja o Patrimônio que Está Sendo Construído
Um erro comum é focar exclusivamente em acumular patrimônio, esquecendo de proteger o que já foi construído. Alguns pontos importantes nessa proteção incluem:
Manter um seguro de vida adequado, especialmente para quem tem dependentes
Ter cobertura de saúde compatível com sua realidade
Diversificar investimentos, evitando concentrar todo o patrimônio em um único ativo ou classe de investimento
Revisar periodicamente o planejamento, ajustando conforme mudanças na vida pessoal e profissional
Imagine passar 15 anos economizando e investindo e, em um único acontecimento, perder uma parte significativa do patrimônio porque não estava protegido. Construir patrimônio é importante, mas proteger o patrimônio também é. Proteção patrimonial não é um gasto, é parte do processo de construção de independência financeira.
Por isso, conforme sua vida financeira evolui, reveja os riscos aos quais você e sua família estão expostos. Você tem dependentes? Como eles ficariam financeiramente se sua renda desaparecesse? Sua cobertura de saúde é adequada? Seus investimentos estão excessivamente concentrados em um único ativo? Seu planejamento ainda faz sentido diante das mudanças que aconteceram nos últimos anos?
Independência financeira não significa apenas acumular dinheiro. Significa construir uma estrutura financeira capaz de resistir aos imprevistos que podem aparecer pelo caminho.
Fonte: https://www.pexels.com/financas/gratuita
O Papel do Tempo na Independência Financeira
Se existe um único fator que mais influencia o resultado final desse processo, esse fator é o tempo. Os juros compostos funcionam de forma exponencial, e não linear, o que significa que os primeiros anos de investimento, mesmo com valores pequenos, têm um impacto desproporcional no resultado final.
Isso explica por que começar cedo é tão frequentemente recomendado: não é apenas uma questão de disciplina, mas de matemática financeira. Duas pessoas que investem o mesmo valor mensal, mas começam com dez anos de diferença, terão resultados finais muito distintos, mesmo que a segunda pessoa invista valores maiores para tentar compensar o atraso.
Isso não significa que quem começou mais tarde não possa alcançar a independência financeira. Significa apenas que, quanto antes o processo começar, menor será o esforço necessário ao longo do caminho.
Perguntas Frequentes
Independência financeira é a mesma coisa que aposentadoria?
Não necessariamente. Aposentadoria geralmente está associada a parar de trabalhar em uma idade específica, muitas vezes vinculada a um sistema previdenciário. Independência financeira é sobre ter a opção de trabalhar ou não, porque a renda passiva já sustenta o padrão de vida.
É possível alcançar independência financeira ganhando um salário médio?
Sim, especialmente quando o processo começa cedo e é mantido de forma consistente ao longo dos anos. A taxa de poupança e a disciplina ao longo do tempo costumam pesar mais do que o valor absoluto da renda.
Quanto tempo leva para alcançar independência financeira?
Depende diretamente da taxa de poupança, da rentabilidade dos investimentos e do padrão de vida desejado. Quanto maior o percentual da renda guardado e investido, menor tende a ser o tempo necessário.
Preciso ter um patrimônio muito alto para começar esse processo?
Não. O processo começa com organização financeira, quitação de dívidas caras e formação de reserva de emergência. Os investimentos de longo prazo entram como uma etapa posterior, e podem começar com valores pequenos, desde que consistentes.
Conclusão
Independência financeira não começa quando você alcança um determinado patrimônio. Começa quando você decide assumir o controle das suas escolhas financeiras.
Primeiro vem a segurança: saber que um imprevisto não vai derrubar sua vida financeira. Depois vem a estabilidade: controlar o orçamento, eliminar dívidas que comprometem sua renda e conseguir poupar de forma consistente. E, com o tempo, vem a construção do patrimônio que pode transformar o trabalho de uma obrigação em uma escolha.
Talvez você ainda esteja no primeiro passo. Talvez já tenha uma reserva ou até investimentos. Não importa. O importante é entender onde você está hoje e qual é o próximo passo possível.
Você não precisa ficar rico rapidamente, não precisa encontrar o investimento perfeito, e não precisa ter todas as respostas agora. Precisa começar.
Porque independência financeira não é construída em um único grande movimento. Ela é resultado de pequenas decisões financeiras repetidas durante muitos anos. Quanto antes você começar, mais tempo terá para construir.
E quanto mais consciente for o processo, maior será a chance de o dinheiro cumprir aquilo que realmente importa: dar a você mais segurança, mais tranquilidade e, principalmente, mais liberdade para escolher como quer viver.
💡 Pronto para começar sua jornada rumo à independência financeira?
Se você quer aprender, passo a passo, a organizar sua vida financeira do zero, incluindo orçamento, controle de dívidas, reserva de emergência e os primeiros passos rumo à independência financeira, conheça o TF – Organização Financeira do Zero, com 9 módulos completos e planilha inclusa por apenas R$ 39,90.