Trabalhar por conta própria traz liberdade. Você pode escolher seus horários, seus clientes, seus projetos e, muitas vezes, ter mais autonomia sobre a própria carreira.
Mas existe um outro lado dessa liberdade que pouca gente fala: a responsabilidade financeira também é toda sua.
Quem trabalha com carteira assinada recebe um salário em uma data conhecida, tem férias, 13º salário, contribuição previdenciária e outros direitos previstos na relação de trabalho.
Para quem é autônomo ou freelancer, a realidade é diferente.
Pode haver um mês excelente e outro muito mais fraco. Um cliente pode atrasar o pagamento, um contrato pode terminar, ou pode surgir uma despesa profissional inesperada justamente quando os recebimentos diminuem.
E é aí que muitas pessoas acabam vivendo em um ciclo de altos e baixos: quando ganham mais, gastam mais; quando ganham menos, usam cartão ou empréstimo para completar o mês.
Mas trabalhar por conta própria não precisa significar viver na incerteza financeira. É possível transformar uma renda variável em uma vida financeira mais previsível.
Não depende de ganhar sempre o mesmo valor, depende de criar um sistema para que você consiga administrar os meses bons, os meses ruins e tudo o que existe entre eles.
Neste artigo, você vai conhecer seis passos para organizar sua vida financeira como autônomo ou freelancer e construir mais segurança para o presente e para o futuro.
Por Que o Planejamento Financeiro do Autônomo é Diferente?
Quem recebe um salário fixo consegue organizar boa parte do orçamento sabendo quanto vai entrar no mês seguinte.
Já quem trabalha por conta própria precisa lidar com algumas incertezas: quanto vai faturar, quando o dinheiro vai entrar, quais clientes vão renovar contratos, se haverá meses de menor movimento, quais despesas profissionais aparecerão, quanto precisará separar para impostos e obrigações, e quanto deverá reservar para períodos sem trabalho.
Isso muda completamente a lógica do planejamento.
Para o autônomo, não basta olhar para o dinheiro que entrou hoje. É preciso olhar para o ciclo da renda.
Um mês de R$ 10.000 não significa necessariamente que você pode gastar R$ 10.000. Parte desse dinheiro pode ser necessária para pagar custos do trabalho, impostos, formar reservas ou compensar um mês futuro de menor faturamento.
É justamente essa visão que transforma renda variável em planejamento.
Passo 1: Separe Suas Finanças Pessoais das Profissionais
Esse é um dos erros mais comuns entre autônomos e freelancers: misturar o dinheiro do trabalho com o dinheiro da vida pessoal.
O cliente paga e o dinheiro entra na mesma conta usada para pagar aluguel, supermercado, cartão, lazer e todas as outras despesas.
No final do mês, surge a pergunta: “Afinal, quanto eu ganhei?” E muitas vezes a pessoa não sabe responder.
A separação não precisa começar de forma complicada. Uma alternativa simples é ter uma conta destinada à atividade profissional. É nela que você recebe os pagamentos dos clientes e de onde saem os custos relacionados ao trabalho.
Depois, você transfere para sua conta pessoal o valor definido para sustentar suas despesas pessoais. É como se você fosse seu próprio empregador.
O dinheiro que entra no trabalho não é automaticamente dinheiro disponível para gastar. Primeiro você precisa considerar os custos da atividade, impostos e reservas. Só depois define o que pode ser destinado à sua vida pessoal.
Essa separação traz uma clareza enorme. Você passa a enxergar quanto sua atividade realmente gera, quanto custa trabalhar, quanto pode retirar para uso pessoal, quanto precisa reservar e quais meses foram realmente bons ou ruins.
Não é preciso ter uma grande empresa para começar a organizar dessa forma. Mesmo quem trabalha sozinho pode, e deve, criar essa separação.
Passo 2: Descubra Sua Renda Média Real
Um dos maiores perigos da renda variável é fazer o orçamento com base no melhor mês.
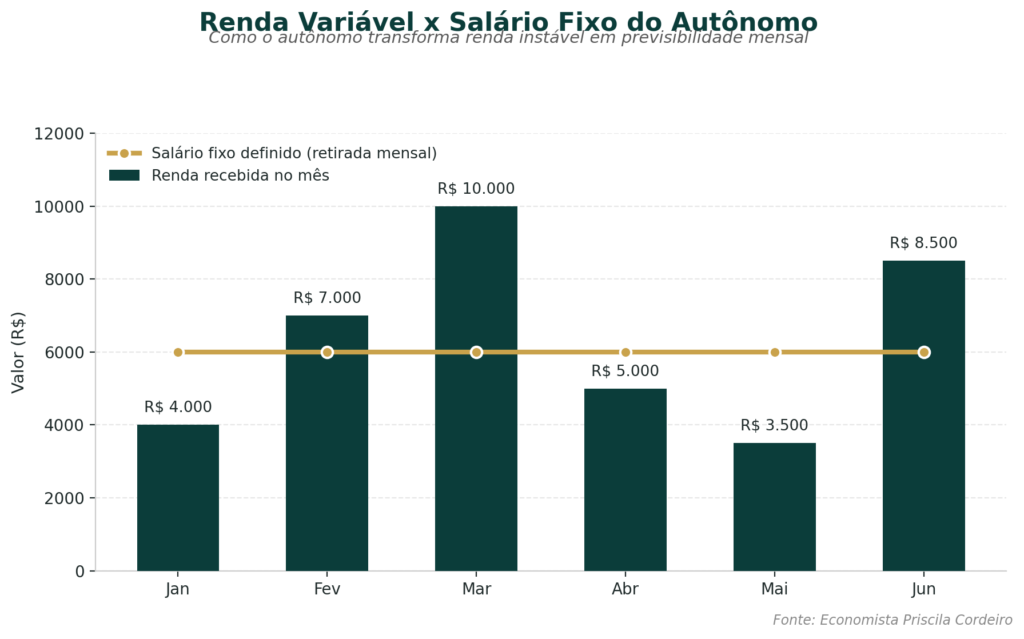
Imagine que você recebeu R$ 4.000 em janeiro, R$ 7.000 em fevereiro, R$ 10.000 em março, R$ 5.000 em abril e R$ 3.500 em maio.
Se você começar a viver como se sua renda fosse R$ 10.000 todos os meses, provavelmente terá problemas quando chegar um mês de R$ 3.500.
Por isso, uma das primeiras ferramentas do autônomo deve ser a média de renda.
Se você já possui histórico, analise os últimos seis a doze meses. Some os valores recebidos e divida pelo número de meses.
Mas não olhe apenas para a média. Observe também os meses de maior e menor faturamento. A média ajuda a enxergar o comportamento da renda, enquanto os meses mais fracos mostram o quanto você precisa estar preparado para períodos de menor movimento.
Se você está começando agora e ainda não tem histórico suficiente, seja conservador. É melhor montar seu padrão de vida considerando uma renda mais baixa e depois ter dinheiro sobrando nos meses bons do que assumir compromissos elevados e ficar sem dinheiro nos meses ruins.
O seu melhor mês não deve definir o seu padrão de vida.
Passo 3: Defina um Salário Para Você Mesmo
Depois de conhecer sua renda média, chegou o momento de criar previsibilidade.
Uma estratégia que pode funcionar muito bem para autônomos é estabelecer um valor mensal fixo para retirar da atividade profissional. Esse será o seu “salário”.
Por exemplo: imagine que, depois de analisar seu histórico, você percebeu que sua atividade gera, em média, R$ 8.000 por mês. Isso não significa que você deve transferir R$ 8.000 para sua conta pessoal.
Primeiro, considere os custos da atividade, impostos e valores que precisam ser reservados. Depois, defina um valor de retirada que seja sustentável mesmo nos meses mais fracos.
Nos meses em que entrar mais dinheiro, o excedente não precisa virar aumento imediato de padrão de vida. Ele pode ajudar a formar uma reserva profissional para compensar os períodos de menor faturamento.
É esse mecanismo que cria estabilidade. Imagine que em um mês você receba R$ 10.000 e, no seguinte, apenas R$ 5.000. Se você já tiver criado uma reserva nos meses melhores, não precisará reduzir drasticamente sua vida pessoal quando a renda cair.
Você não está fingindo que sua renda é fixa. Está criando uma estrutura para administrar a renda variável.
Fonte: Economista Priscila Cordeiro
Passo 4: Crie Suas Próprias Férias, 13º e Proteção Financeira
Uma das diferenças entre ser empregado e trabalhar por conta própria é que muitos benefícios precisam ser planejados pelo próprio profissional.
Férias não aparecem automaticamente. O 13º não aparece automaticamente. A contribuição previdenciária precisa ser planejada. E períodos sem trabalho também precisam entrar na conta.
Por isso, considere criar reservas específicas.
Reserva para Férias
Se você quer tirar alguns dias ou semanas de descanso sem precisar trabalhar naquele período, esse dinheiro precisa ser planejado antecipadamente.
Reserva para o 13º
Você pode estabelecer uma meta anual e guardar uma parte ao longo dos meses. Assim, quando chegar o fim do ano, não precisará depender do faturamento daquele mês para financiar suas despesas.
Reserva para Impostos
Se existem impostos ou obrigações relacionados à sua atividade, não espere chegar a data de pagamento para procurar o dinheiro. Separe esse valor conforme os recebimentos acontecem. Dinheiro de imposto não é dinheiro disponível para gastar.
Previdência
Também é importante pensar no longo prazo. O autônomo precisa avaliar sua contribuição ao sistema previdenciário e, conforme sua realidade, considerar outras formas de construir patrimônio para o futuro.
O ponto principal é entender que esses gastos não são “extras”. Eles fazem parte do custo de ter uma carreira independente.
Passo 5: Construa uma Reserva Maior para Períodos de Baixa
Quem tem renda variável precisa pensar na reserva de emergência de uma maneira um pouco diferente.
Para alguém com renda mais previsível, uma reserva equivalente a alguns meses de despesas pode oferecer uma boa proteção. Para o autônomo, pode ser necessário trabalhar com uma margem maior, justamente porque não existe a mesma previsibilidade de entrada de dinheiro.
Uma referência prática pode ser pensar em seis a doze meses de despesas essenciais, ajustando esse período de acordo com a estabilidade da sua atividade, número de dependentes e facilidade para conseguir novos trabalhos.
Não significa que você precisa juntar esse dinheiro imediatamente. Comece pequeno: primeiro, forme uma pequena reserva. Depois, avance para um mês de despesas, em seguida três meses, e continue aumentando até chegar a uma margem que faça sentido para sua realidade.
Essa reserva tem uma função muito importante: comprar tempo. Se você perder um cliente importante, sua renda cair ou passar por um período de baixa, terá mais tempo para buscar novas oportunidades sem precisar aceitar qualquer trabalho ou recorrer imediatamente ao crédito.
Quanto mais instável for sua renda, mais importante se torna essa proteção.
Passo 6: Diversifique Sua Renda e Sua Base de Clientes
Existe outro risco que muitas vezes é ignorado: depender demais de uma única fonte de renda.
Imagine um profissional que tem apenas um grande cliente e esse cliente representa 80% de todo o seu faturamento. Enquanto tudo está funcionando, parece ótimo. Mas basta o contrato terminar para surgir uma crise financeira.
Por isso, sempre que possível, pense em diversificação. Isso pode significar ter mais de um cliente, desenvolver uma segunda fonte de renda, oferecer outros serviços dentro da sua área, criar produtos ou serviços que não dependam exclusivamente da sua hora de trabalho, e construir uma rede profissional que facilite novas oportunidades.
Diversificar não significa aceitar qualquer trabalho ou trabalhar 24 horas por dia. Significa reduzir a dependência de uma única fonte de receita.
Do ponto de vista financeiro, isso também é gestão de risco.
Erros que Podem Comprometer a Vida Financeira do Autônomo
Alguns erros aparecem com muita frequência.
Gastar de Acordo com o Melhor Mês
Quando entra mais dinheiro, o padrão de vida aumenta. O problema aparece quando a renda volta ao normal.
Confundir Faturamento com Dinheiro Disponível
Receber R$ 10.000 não significa que R$ 10.000 estão disponíveis para uso pessoal. Existem custos, impostos e reservas que precisam ser considerados.
Não Reservar Dinheiro para Impostos
Deixar para pensar nisso somente quando o pagamento vence pode gerar uma grande pressão no orçamento.
Não Considerar Períodos Sem Trabalho
Mesmo que hoje você esteja com muitos clientes, sua atividade pode passar por períodos de menor movimento.
Misturar Dinheiro Pessoal e Profissional
Quando tudo está misturado, você perde a capacidade de saber se sua atividade realmente está gerando resultado.
Não Ter Contratos Claros
Prazo de pagamento, valores, entregas e condições precisam estar definidos. Quanto mais claro o acordo, menor o risco de problemas de recebimento.
Depender de um Único Cliente
Uma fonte de renda muito concentrada representa um risco que precisa ser acompanhado.
Autônomo Precisa Ter CNPJ para Organizar Suas Finanças?
Não. É possível organizar a vida financeira mesmo sem CNPJ. A formalização pode trazer vantagens dependendo da atividade, faturamento e realidade do profissional, mas essa é uma decisão que deve considerar as regras aplicáveis ao caso. O mais importante é não esperar ter CNPJ para começar a separar o dinheiro pessoal do profissional.
Quanto um Autônomo Deve Guardar por Mês?
Não existe um percentual único que funcione para todos. O valor depende da renda, dos custos profissionais, dos impostos, das despesas pessoais e das metas. Mais importante do que encontrar uma porcentagem perfeita é estabelecer o hábito de separar dinheiro sempre que receber.
O que Fazer Quando o Mês é Muito Fraco?
É justamente para esses momentos que existem as reservas. Se você criou uma estrutura nos meses bons, poderá utilizar parte da reserva profissional para manter seu salário planejado. Se os meses ruins estiverem se tornando frequentes, porém, isso é um sinal de que o planejamento precisa ser revisto.
Devo Aumentar Meu Padrão de Vida Quando Minha Renda Aumenta?
Com cuidado. Um aumento de renda é ótimo, mas antes de transformar esse aumento em novas despesas fixas, aproveite parte dele para fortalecer suas reservas, quitar dívidas, investir na atividade e construir patrimônio.
Renda maior não precisa significar despesas maiores na mesma velocidade.
Conclusão
Ser autônomo ou freelancer não significa viver de mês em mês sem saber quanto dinheiro terá amanhã.
A renda pode ser variável. Seu planejamento não precisa ser.
Quando você separa as finanças pessoais das profissionais, entende sua média de renda, define um valor de retirada, cria reservas para férias, impostos e períodos de baixa, e diversifica suas fontes de receita, começa a transformar a instabilidade em previsibilidade.
E talvez essa seja a principal mudança de mentalidade: você não precisa fazer sua renda parecer fixa, precisa aprender a administrar o fato de ela ser variável.
Os meses bons existem para sustentar também os meses ruins. O dinheiro que entra acima do necessário hoje pode ser justamente o que dará tranquilidade amanhã.
Por isso, não espere ganhar mais para começar a se organizar. Comece com o que você já ganha.
Olhe para os últimos meses. Entenda seu padrão de renda. Descubra quanto custa sua vida e quanto custa manter sua atividade profissional.
Depois, crie um sistema que funcione mesmo quando o mês não for perfeito.
Porque trabalhar por conta própria pode trazer liberdade. Mas liberdade financeira só acontece quando você consegue transformar essa renda em segurança, planejamento e escolhas.
💡 Quer organizar sua vida financeira de forma completa?
Se você quer aprender a organizar orçamento, renda variável, dívidas, reserva de emergência e planejamento financeiro, conheça o TF – Organização Financeira do Zero. por R$ 39,90, você inicia seu treinamento para organizar as finanças.
São 9 módulos práticos, com planilha inclusa, para quem quer parar de improvisar e começar a construir uma vida financeira mais organizada e segura.