Ao longo deste pilar, esse tema já apareceu de forma indireta em mais de um artigo: em capital de giro, em “por que empresas ficam sem caixa mesmo vendendo bem”, e na classificação dos tipos de risco financeiro. Chegou a hora de olhar diretamente para o conceito técnico por trás de todos esses temas: o risco de liquidez.
Ele é, provavelmente, o risco financeiro mais traiçoeiro que uma empresa pode enfrentar, porque não aparece no resultado contábil. Uma empresa pode fechar o mês com lucro e, ainda assim, não ter dinheiro disponível para pagar uma conta que vence amanhã. Neste artigo você vai entender por que isso acontece, como medir esse risco com indicadores concretos e o que fazer para reduzi-lo.
O Que É Risco de Liquidez
Risco de liquidez é a possibilidade de uma empresa não conseguir converter seus ativos em dinheiro com rapidez suficiente para honrar suas obrigações de curto prazo, mesmo que, no papel, ela tenha patrimônio superior às suas dívidas.
A palavra-chave aqui é conversão. Uma empresa pode ter um patrimônio robusto (estoque, equipamentos, contas a receber) e, ainda assim, enfrentar risco de liquidez se esse patrimônio não puder ser transformado em dinheiro na velocidade necessária.
Por Que Lucro Não Garante Liquidez
Lucro é um indicador de desempenho, calculado pelo regime de competência: uma venda a prazo já entra no resultado no momento em que é realizada, mesmo que o dinheiro só vá entrar no caixa dali a 30, 60 ou 90 dias. Caixa é outra história: reflete o dinheiro que está efetivamente disponível, no regime de caixa.
Essa diferença é a raiz de uma situação que confunde muitos empresários: fechar o mês com lucro positivo no papel e, ao mesmo tempo, não ter dinheiro suficiente para pagar as contas. Algumas situações comuns que levam a esse cenário:
- Vendas concentradas a prazo: o lucro é reconhecido, mas o dinheiro ainda não chegou.
- Crescimento acelerado: mais vendas exigem mais investimento em estoque, estrutura e equipe antes que o retorno financeiro completo apareça no caixa.
- Dívidas de curto prazo vencendo: mesmo com bom resultado operacional, compromissos financeiros podem consumir a maior parte do caixa disponível.
- Retiradas dos sócios acima da capacidade real de caixa: o lucro contábil não significa que todo aquele valor esteja disponível para distribuição imediata.
Como Medir o Risco de Liquidez: os 4 Índices
Diferente de outros riscos mais qualitativos, o risco de liquidez pode ser medido com indicadores objetivos, calculados a partir do balanço patrimonial da empresa. Os quatro principais são:
Liquidez Corrente
Compara tudo o que a empresa tem a receber ou disponível no curto prazo com tudo o que ela precisa pagar no mesmo período.
Liquidez Corrente = Ativo Circulante ÷ Passivo Circulante
Um resultado igual a 1 indica que os recursos de curto prazo cobrem exatamente as obrigações de curto prazo. Acima de 1 é considerado positivo, mas atenção: um índice alto pode estar mascarado por estoque parado ou contas a receber de difícil recebimento, o índice sozinho não conta toda a história.
Liquidez Seca
Uma versão mais conservadora, que exclui o estoque do cálculo, já que estoque pode demorar para se transformar em dinheiro.
Liquidez Seca = (Ativo Circulante − Estoques) ÷ Passivo Circulante
Esse índice é especialmente relevante para empresas de varejo, indústria ou qualquer negócio com volume relevante de estoque.
Liquidez Imediata
O teste mais rigoroso: considera apenas o que está disponível de forma imediata, caixa, conta corrente e aplicações de resgate imediato.
Liquidez Imediata = Disponibilidades ÷ Passivo Circulante
Valores entre 0,1 e 0,3 são considerados comuns e aceitáveis na maioria dos setores, já que não é esperado (nem eficiente) que uma empresa mantenha 100% das suas obrigações de curto prazo já disponíveis em caixa parado.
Liquidez Geral
Amplia o horizonte de análise, considerando também ativos e passivos de longo prazo, não apenas de curto prazo.
Liquidez Geral = (Ativo Circulante + Realizável a Longo Prazo) ÷ (Passivo Circulante + Passivo Não Circulante)
Útil para avaliar a saúde financeira da empresa em um horizonte mais amplo, não apenas o próximo mês.
Exemplo Prático
A confeitaria que acompanhamos ao longo deste pilar tem a seguinte estrutura de curto prazo:
- Caixa e conta bancária: R$ 6 mil
- Contas a receber: R$ 9 mil
- Estoque de insumos e embalagens: R$ 15 mil
- Total do Ativo Circulante: R$ 30 mil
- Obrigações de curto prazo (fornecedores, impostos, folha): R$ 18 mil
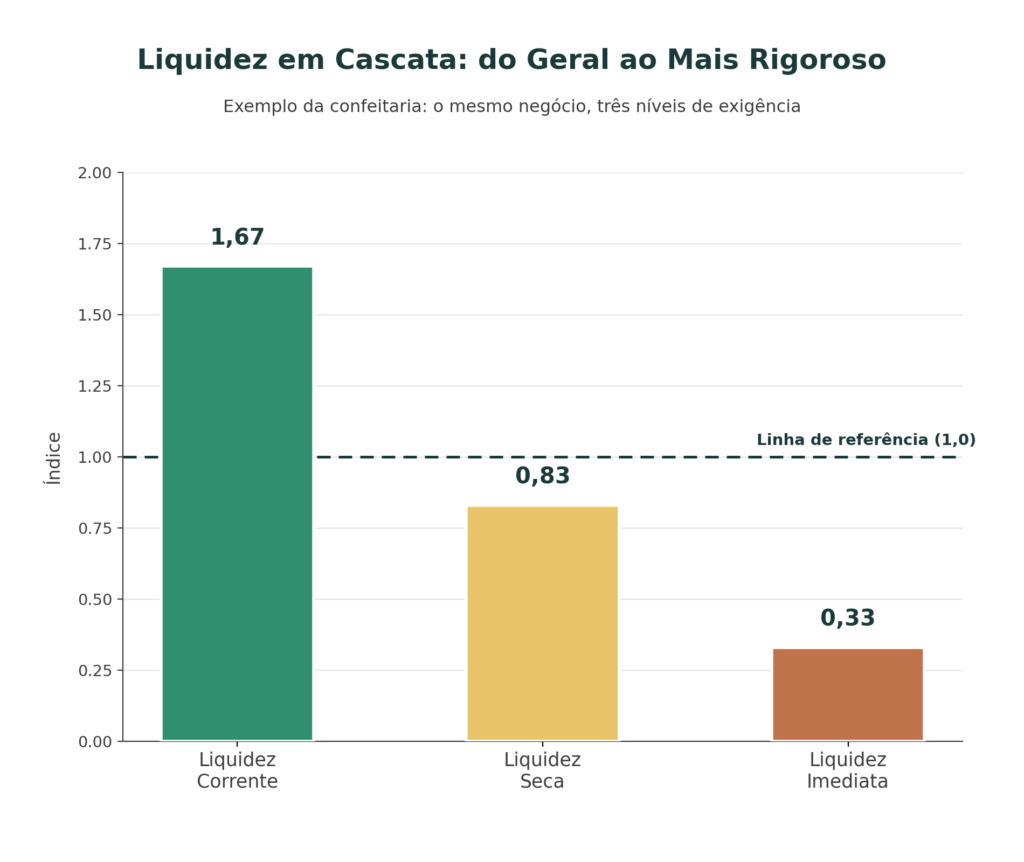
Liquidez Corrente: R$ 30 mil ÷ R$ 18 mil = 1,67
À primeira vista, parece uma posição confortável. Mas vamos aplicar a Liquidez Seca, removendo o estoque:
Liquidez Seca: (R$ 30 mil − R$ 15 mil) ÷ R$ 18 mil = R$ 15 mil ÷ R$ 18 mil = 0,83
Esse número já conta uma história bem diferente: sem contar o estoque, a confeitaria tem apenas 83% dos recursos necessários para cobrir suas obrigações de curto prazo.
E se aplicarmos a Liquidez Imediata, considerando só o caixa disponível:
Liquidez Imediata: R$ 6 mil ÷ R$ 18 mil = 0,33
Isso significa que, se todas as obrigações vencessem hoje, a confeitaria teria apenas 33% do dinheiro necessário disponível de forma imediata, o restante depende de receber das vendas a prazo e, em um cenário mais extremo, vender o estoque.
Esse exemplo mostra por que olhar para um único índice pode ser enganoso. A combinação dos diferentes indicadores é que dá uma visão realista da situação.
O Que Fazer para Reduzir o Risco de Liquidez
- Acompanhe os índices regularmente, não apenas uma vez por ano. Eles podem mudar rapidamente conforme o fluxo de caixa da empresa se movimenta.
- Reduza a dependência do estoque como fonte de liquidez. Se a Liquidez Seca estiver muito abaixo da Liquidez Corrente, isso é um sinal de alerta.
- Negocie prazos com fornecedores para reduzir a pressão de obrigações de curto prazo concentradas.
- Reveja a política de vendas a prazo, aplicando os critérios de análise de risco de crédito vistos no artigo anterior deste pilar.
- Tenha uma reserva de capital de giro, como discutimos no artigo específico sobre o tema, funcionando como um colchão para os momentos de maior pressão sobre a liquidez.
- Evite retiradas dos sócios acima da capacidade real de caixa. Lucro contábil positivo não significa que todo esse valor deveria ser distribuído.
Erros Comuns na Análise de Liquidez
- Olhar só para a Liquidez Corrente e ignorar a composição do Ativo Circulante. Um índice acima de 1 pode esconder um problema real se depender demais de estoque parado ou recebíveis de difícil cobrança.
- Confundir patrimônio com dinheiro disponível. Ter ativos não significa ter liquidez, a velocidade de conversão em caixa é o que importa.
- Calcular os índices uma única vez e nunca revisar. A posição de liquidez de uma empresa pode mudar rapidamente, especialmente em negócios sazonais ou em fase de crescimento.
- Ignorar sinais de deterioração. Uma queda progressiva nos índices de liquidez ao longo de alguns meses costuma anteceder problemas mais sérios de caixa, identificar essa tendência cedo permite agir antes da crise.
Perguntas Frequentes
Qual índice de liquidez é o mais importante?
Não existe um único índice mais importante, eles se complementam. A Liquidez Corrente dá uma visão geral, a Liquidez Seca remove a distorção do estoque, e a Liquidez Imediata mostra a capacidade de reação a uma emergência financeira imediata. O ideal é acompanhar os três em conjunto.
Um índice de liquidez acima de 1 sempre significa segurança financeira?
Não necessariamente. Um índice alto pode estar sustentado por estoque parado ou contas a receber de difícil recebimento. Vale sempre analisar a composição por trás do número, não apenas o resultado final.
Com que frequência devo calcular meus índices de liquidez?
Para pequenas empresas com fluxo de caixa mais sensível, uma revisão mensal é recomendável. Empresas com operação mais estável podem revisar trimestralmente, mas sempre de forma consistente ao longo do tempo, para identificar tendências.
Risco de liquidez é o mesmo que falta de capital de giro?
Os conceitos são muito próximos e estão diretamente relacionados. O capital de giro é o recurso que sustenta a operação no intervalo entre pagar e receber, e o risco de liquidez é justamente a possibilidade desse recurso não ser suficiente no momento necessário. Um bom capital de giro é uma das principais formas de reduzir o risco de liquidez.
Quer se aprofundar em gestão de riscos?
Entender e monitorar o risco de liquidez é essencial para uma gestão financeira preventiva. No próximo artigo deste pilar, vamos falar sobre como montar um plano de contingência financeira, para que sua empresa esteja preparada para cenários de crise antes que eles aconteçam.