Nos artigos anteriores deste pilar, vimos como identificar, classificar e priorizar riscos financeiros, do risco de crédito ao risco de liquidez. Mas identificar um risco é só parte do trabalho. A pergunta que fecha esse ciclo é: o que a empresa faz quando um desses riscos realmente se concretiza?
É para responder essa pergunta que existe o plano de contingência financeira. Neste artigo você vai entender o que é, por que vale a pena ter um mesmo sendo uma empresa pequena, e como montar o seu, passo a passo.
O Que É um Plano de Contingência Financeira
Plano de contingência financeira é um conjunto de ações predefinidas que orientam a empresa sobre como reagir diante de um cenário de crise que ameace sua estabilidade financeira, seja uma queda brusca nas vendas, a perda de um cliente importante, um problema com fornecedor estratégico, ou qualquer outro evento que comprometa significativamente o caixa do negócio.
A diferença central entre uma empresa com e sem esse plano não é se a crise vai acontecer, praticamente toda empresa enfrenta algum tipo de choque ao longo do tempo, mas sim quanto tempo leva para reagir e com que clareza as decisões são tomadas quando isso acontece.
Por Que Isso Importa Mesmo para Pequenas Empresas
É fácil associar plano de contingência a grandes corporações com comitês de crise formais. Mas o princípio por trás dele é útil em qualquer porte de negócio, por um motivo simples: decisões tomadas no meio do pânico costumam ser piores do que decisões planejadas com antecedência.
Sem um plano, a reação mais comum diante de uma crise é cortar tudo de forma desordenada, atrasar pagamentos de fornecedores sem critério, ou recorrer ao crédito mais caro disponível, simplesmente porque é o mais rápido de conseguir. Com um plano, essas decisões já foram pensadas com calma, antes da pressão do momento.
Como Montar um Plano de Contingência Financeira
Passo 1: Parta dos Riscos Já Identificados
Se você já trabalhou com a matriz de risco (vista no primeiro artigo deste pilar), você já tem boa parte do ponto de partida: os riscos classificados como de maior probabilidade e impacto são justamente os que merecem um plano de contingência específico.
Passo 2: Construa Cenários
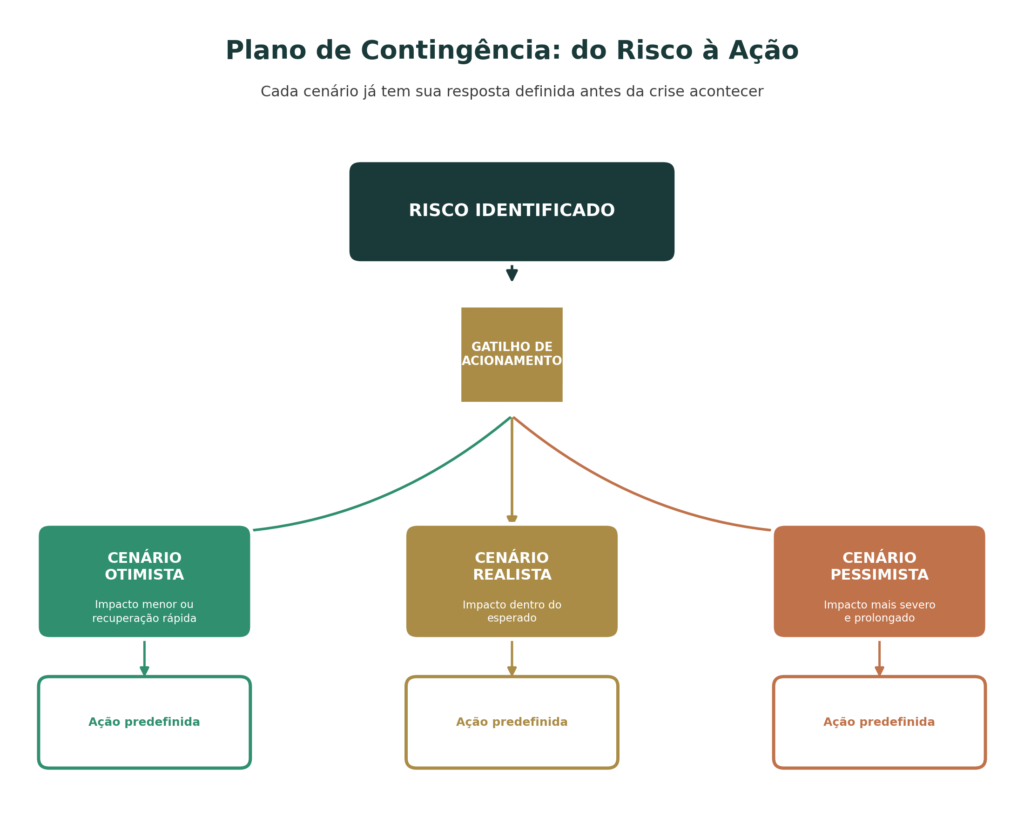
Para cada risco relevante, construa ao menos três cenários:
- Cenário otimista: o impacto é menor do que o esperado, ou a empresa consegue se recuperar rapidamente.
- Cenário realista: o impacto ocorre dentro do que seria razoavelmente esperado.
- Cenário pessimista: o impacto é mais severo e mais prolongado do que o inicialmente previsto.
Construir os três cenários evita dois erros opostos: subestimar a gravidade de uma crise (e ser pego de surpresa) ou superestimar (e paralisar a empresa por precaução excessiva).
Passo 3: Defina Gatilhos de Acionamento
Um plano de contingência só é útil se a empresa souber quando ativá-lo. Defina gatilhos objetivos, por exemplo: “se o faturamento cair mais de 20% por dois meses consecutivos” ou “se a Liquidez Imediata ficar abaixo de 0,15 por mais de 30 dias”.
Sem gatilhos claros, existe o risco de a empresa demorar demais para reconhecer que está diante de uma crise real, adiando decisões que precisariam ser tomadas mais cedo.
Passo 4: Defina as Ações para Cada Cenário
Para cada cenário construído no Passo 2, defina com antecedência quais ações seriam tomadas. Algumas categorias comuns de ação:
- Redução de custos: quais despesas seriam cortadas primeiro, e em que ordem de prioridade.
- Renegociação: quais contratos (aluguel, fornecedores, financiamentos) seriam os primeiros a entrar em negociação.
- Uso da reserva financeira: em que ponto a reserva de contingência começaria a ser utilizada, e até que limite.
- Comunicação: como e quando comunicar a situação para equipe, sócios e, se necessário, fornecedores e clientes.
Passo 5: Construa uma Reserva de Contingência
Uma reserva financeira específica para cenários de crise é o que dá tempo para o plano funcionar, sem ela, mesmo o melhor plano de ação pode falhar por falta de fôlego de caixa. Essa reserva é um tema importante o suficiente para merecer um artigo próprio dentro deste pilar, então vamos nos aprofundar nela separadamente em breve.
Passo 6: Teste e Revise Periodicamente
Um plano de contingência não deveria ficar guardado e esquecido até o momento da crise. Revisite os cenários, os gatilhos e as ações definidas periodicamente, e ajuste conforme a realidade da empresa muda.
Exemplo Prático
A confeitaria que acompanhamos ao longo deste pilar identifica, usando sua matriz de risco, que a perda do seu principal cliente corporativo é um risco de alta probabilidade e alto impacto, esse cliente representa 25% do faturamento mensal.
Ela constrói um plano de contingência para esse cenário:
- Gatilho: perda confirmada do contrato com esse cliente.
- Cenário realista: queda de 25% no faturamento pelos próximos 3 meses, até conseguir repor parte dessa receita com novos clientes.
- Ações definidas com antecedência: reduzir compra de insumos não essenciais, renegociar prazo com o principal fornecedor, intensificar prospecção comercial, e utilizar até 40% da reserva de contingência caso necessário no segundo mês.
Quando esse cenário efetivamente acontece meses depois, a confeitaria não perde tempo decidindo o que fazer, ela já sabe, e começa a agir no mesmo dia em que o gatilho se confirma.
Erros Comuns ao Montar um Plano de Contingência
- Não ter gatilhos objetivos. Sem critérios claros, a decisão de quando agir fica subjetiva e sujeita a atrasos.
- Construir só o cenário mais provável. Ignorar o cenário pessimista deixa a empresa despreparada se a crise for mais severa do que o esperado.
- Não ter reserva financeira associada ao plano. Um plano de ação sem recursos para sustentá-lo tem aplicação limitada na prática.
- Fazer o plano uma vez e nunca revisar. A estrutura da empresa muda, os riscos mudam, e o plano precisa acompanhar essas mudanças.
- Guardar o plano em um lugar que ninguém lembra de consultar. Um plano de contingência só funciona se for acessível e conhecido pelas pessoas que vão precisar executá-lo.
Perguntas Frequentes
Toda pequena empresa precisa de um plano de contingência formal?
O nível de formalidade pode ser proporcional ao porte do negócio, mas o princípio (cenários pensados com antecedência, gatilhos claros, ações predefinidas) é útil mesmo em um documento simples, de uma ou duas páginas.
Qual a diferença entre plano de contingência e gestão de crise?
O plano de contingência é o conjunto de ações preparadas com antecedência, antes da crise acontecer. A gestão de crise é a execução dessas ações (e de decisões adicionais) no momento em que a crise já está em curso. Um bom plano de contingência torna a gestão de crise mais rápida e menos improvisada.
Quantos cenários devo construir para cada risco?
Três cenários (otimista, realista e pessimista) costumam ser suficientes para a maioria das pequenas empresas. Mais do que isso pode tornar o processo excessivamente complexo sem ganho proporcional de utilidade prática.
O plano de contingência substitui a reserva de emergência da empresa?
Não, eles se complementam. O plano de contingência define o que fazer e quando agir. A reserva de emergência é um dos recursos que sustenta a execução desse plano. Vamos nos aprofundar especificamente na reserva de emergência empresarial no próximo artigo deste pilar.
Quer se aprofundar em gestão de riscos?
Ter um plano de contingência financeira transforma a forma como sua empresa reage diante de imprevistos. No próximo artigo vamos falar sobre a reserva de emergência empresarial: quanto guardar e como estruturar esse recurso que sustenta todo plano de contingência.