Grande parte das pequenas empresas não quebra por falta de lucro, e sim por falta de caixa.
É perfeitamente possível fechar o mês com lucro contábil positivo e, ainda assim, não ter dinheiro em conta para pagar um fornecedor na terça-feira. Esse descompasso entre “a empresa está indo bem no papel” e “não sobra dinheiro no banco” é uma das causas mais recorrentes de mortalidade precoce de pequenos negócios, e o fluxo de caixa projetado existe justamente para evitar esse tipo de surpresa.
Diferente de um controle financeiro comum, que registra o que já aconteceu, o fluxo de caixa projetado olha para frente. Ele responde a uma pergunta muito específica e muito prática: nas próximas semanas, em algum momento, vou ficar sem dinheiro para pagar minhas contas? Essa antecedência é o que transforma um problema de caixa de uma crise inesperada em uma decisão gerenciável, tomada com semanas de antecedência.
Acompanhei uma empresa que vendia bem e, por isso, o dono acreditava que as finanças estavam sob controle. Mas, quando colocamos no papel o que realmente entraria e sairia do caixa nos meses seguintes, percebemos que alguns pagamentos dos clientes demorariam para entrar, enquanto salários, fornecedores e outras contas continuariam vencendo normalmente. Se não tivéssemos feito essa projeção, a empresa poderia ficar sem dinheiro para pagar compromissos importantes, mesmo tendo vendas acontecendo.
O que é fluxo de caixa projetado (e por que ele é diferente do DRE)
O fluxo de caixa projetado é uma estimativa de todas as entradas e saídas de dinheiro da empresa em um período futuro — geralmente os próximos 30, 60 ou 90 dias. Diferente do DRE (Demonstrativo de Resultado do Exercício), que trabalha em regime de competência (reconhece receitas e despesas quando ocorrem, não quando o dinheiro efetivamente entra ou sai), o fluxo de caixa trabalha em regime de caixa: só importa quando o dinheiro realmente entra no caixa.
Reforçando: Regime de Competência x Regime de Caixa
Regime de Competência
No regime de competência, a venda é registrada no momento em que acontece, independentemente de quando o dinheiro será recebido.
Exemplo:
A empresa realizou R$ 100.000,00 em vendas no mês. Esse valor representa o faturamento do mês e será registrado como receita, mesmo que parte desse dinheiro ainda não tenha entrado no caixa.
Essas vendas aconteceram da seguinte forma:
- R$ 15.000,00 recebidos em dinheiro;
- R$ 70.000,00 em vendas parceladas em 3 vezes;
- R$ 15.000,00 em vendas no débito.
Regime de Caixa
No regime de caixa, olhamos para o momento em que o dinheiro efetivamente entra na conta da empresa.
Nesse exemplo, considerando os recebimentos que estarão disponíveis para pagar as contas, temos R$ 30.000,00 entrando no caixa no período. O restante não está perdido e nem deixa de ser receita: ele será recebido posteriormente, em 30, 60 e 90 dias, fazendo parte do fluxo de caixa futuro.
👉 É aqui que muitas empresas se confundem: faturar R$ 100.000,00 não significa ter R$ 100.000,00 disponíveis no banco.
Por isso, uma empresa pode apresentar um bom faturamento e, mesmo assim, enfrentar dificuldades para pagar suas contas. É justamente por isso que acompanhar o fluxo de caixa atual e projetar os próximos meses é tão importante para a saúde financeira do negócio.
Essa diferença é a raiz da maioria dos problemas de liquidez em pequenas empresas: uma venda parcelada em 3x aparece inteira no DRE do mês da venda, mas o caixa só recebe um terço agora e o resto nos meses seguintes. Um gestor que olha apenas o DRE pode se sentir tranquilo com um mês de vendas fortes, sem perceber que boa parte desse dinheiro só vai efetivamente entrar em caixa dali a 30, 60 ou 90 dias, enquanto as contas do mês corrente vencem agora.
Outro ponto de confusão comum é achar que fluxo de caixa e DRE deveriam “bater”. Eles não batem, e não é esperado que batam: são duas fotografias diferentes da mesma empresa, uma sob a ótica contábil e outra sob a ótica de liquidez.
Por que toda pequena empresa deveria ter um, independente do porte
Existe a ideia de que fluxo de caixa projetado é “coisa de empresa grande”. Na prática, é o contrário: quanto menor a empresa, menor a margem de erro e menor o colchão de segurança para absorver um imprevisto, o que torna a projeção ainda mais necessária, não menos.
Passo a passo para montar o seu
1. Liste todas as entradas previstas
Vendas à vista, recebimento de parcelas de vendas anteriores, recebíveis de cartão (considerando o prazo real de repasse da operadora, não a data da venda), empréstimos já aprovados. Cada meio de pagamento tem seu próprio prazo de liquidação, Pix cai na hora, débito costuma cair em 1 dia útil, crédito à vista pode levar de 1 a 30 dias, e crédito parcelado normalmente libera uma parcela por mês.
2. Liste todas as saídas previstas
- Custos fixos: aluguel, folha de pagamento, pró-labore, assinaturas e sistemas
- Custos variáveis: matéria-prima, comissões, impostos sobre faturamento
- Parcelas de empréstimos e financiamentos
- Investimentos e compras planejadas
Vale um cuidado extra com despesas anuais “esquecidas”: 13º salário, férias, IPVA, IPTU, renovações de licenças e seguros.
3. Organize por data, não por categoria
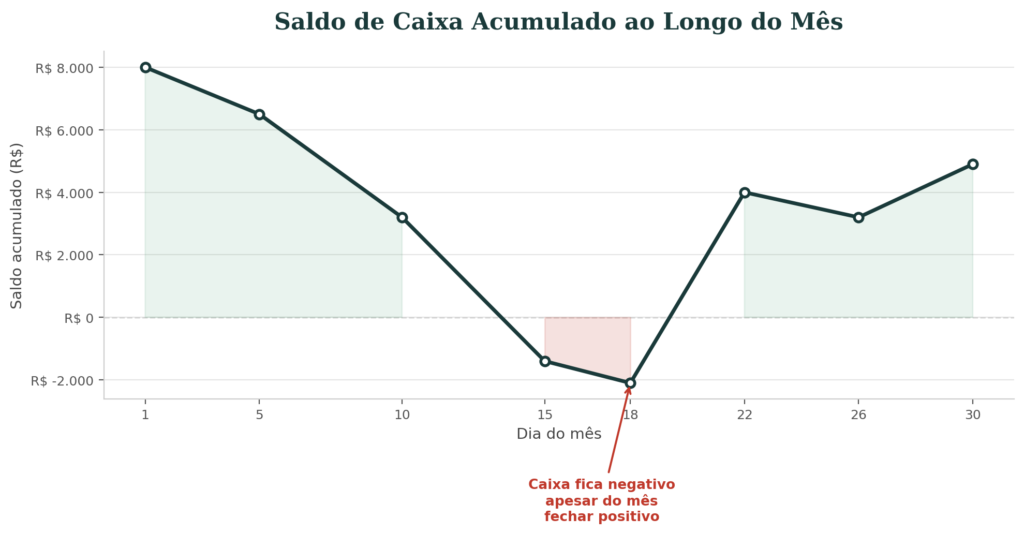
O erro mais comum é montar uma planilha somando tudo por mês. O fluxo de caixa precisa ser semanal, ou até diário nos primeiros 30 dias, porque o problema raramente é o saldo do mês.
4. Calcule o saldo acumulado, não apenas o saldo do período
Some o saldo inicial de caixa a cada entrada e saída, dia a dia. É esse saldo acumulado que revela se, em algum ponto do período, o caixa fica negativo.
5. Simule cenários
Monte pelo menos três versões: conservador, realista e otimista. O cenário conservador é o que mostra se a empresa sobrevive a um mês ruim sem precisar de socorro emergencial.
6. Reserve um dia fixo da semana para atualizar
Fluxo de caixa só funciona quando existe constância. Não adianta montar uma planilha completa hoje e deixá-la de lado durante o mês. Transforme esse acompanhamento em um hábito. Escolha um dia fixo da semana, como toda sexta-feira, para revisar o que aconteceu, conferir entradas e saídas, atualizar os valores recebidos e previstos e ajustar o planejamento da semana seguinte. Esse momento também permite identificar possíveis atrasos, despesas inesperadas e períodos de maior necessidade de dinheiro. São poucos minutos de organização que podem evitar grandes problemas no futuro. Mais do que um método, cuidar do caixa precisa fazer parte da rotina da empresa.
Erros comuns que distorcem a projeção
- Projetar recebíveis de cartão pela data da venda, ignorando o prazo de repasse
- Não considerar sazonalidade
- Esquecer impostos com vencimento trimestral ou anual
- Tratar previsão otimista de vendas como se fosse certeza
- Não atualizar a planilha com frequência
- Não separar contas pessoais das contas da empresa
Minha regra prática
Uma regra que costumo recomendar é que a empresa tenha uma margem de segurança de pelo menos 2 a 3 meses dos seus custos fixos em caixa ou em recursos de alta liquidez.
Por exemplo: se a empresa tem R$ 30.000,00 de despesas fixas por mês, o ideal é buscar uma reserva entre R$ 60.000,00 e R$ 90.000,00. Essa margem dá mais tranquilidade para enfrentar atrasos de clientes, meses de vendas mais fracas ou despesas inesperadas, sem precisar recorrer imediatamente a empréstimos ou comprometer o funcionamento do negócio.
Mais importante do que simplesmente ter uma reserva é acompanhar e projetar o caixa com antecedência. Assim, a empresa consegue enxergar o problema antes que ele aconteça e tomar decisões com mais segurança.
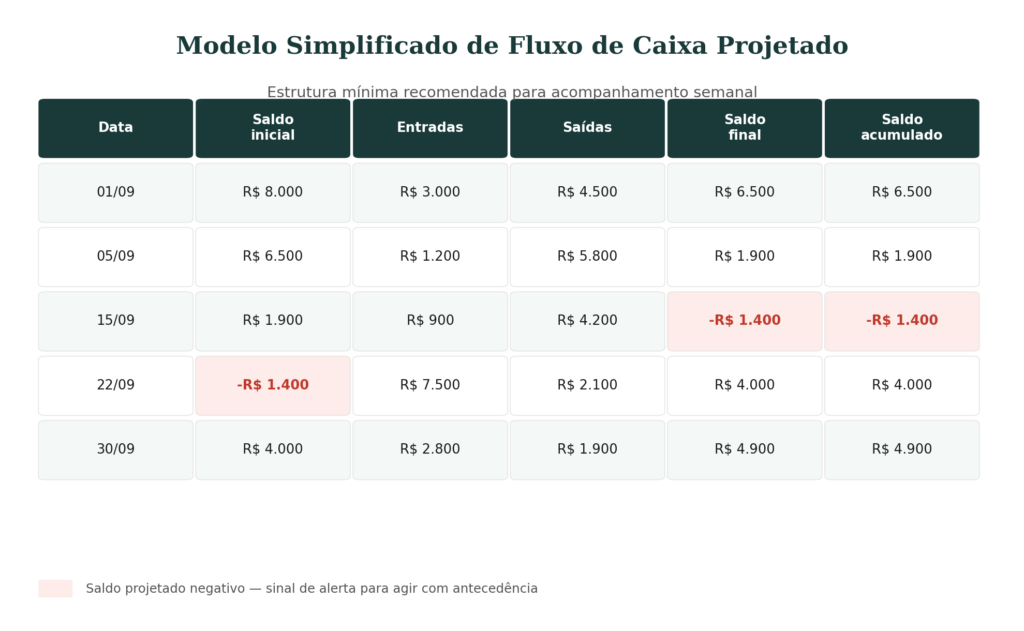
Modelo simplificado de estrutura
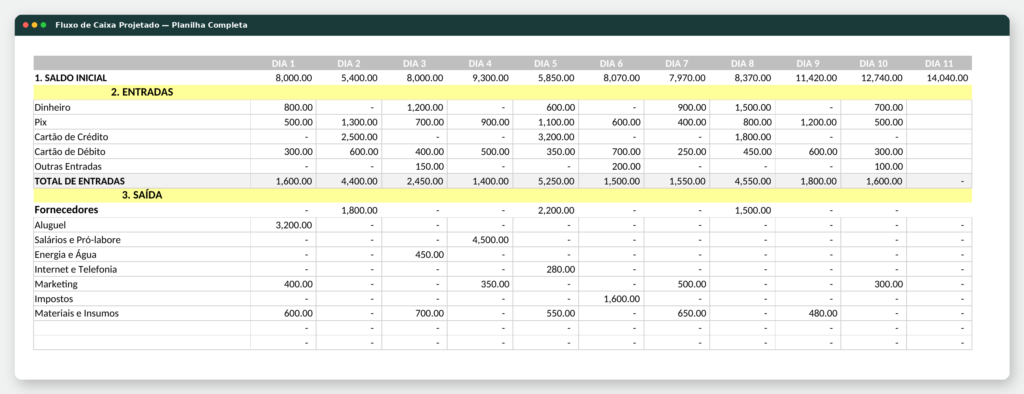
Uma planilha básica funcional tem, no mínimo: saldo inicial do dia, entradas do dia, saídas do dia, saldo final do dia e saldo acumulado. Cores condicionais (vermelho para saldo negativo projetado) tornam a leitura instantânea.
Com que frequência revisar o fluxo de caixa projetado
Revise semanalmente nos primeiros 30 dias da projeção, e mensalmente para os períodos mais distantes (60 a 90 dias).
Perguntas frequentes
Fluxo de caixa projetado substitui um contador?
Não. O contador cuida da contabilidade formal. O fluxo de caixa projetado é uma ferramenta de gestão do dia a dia.
Preciso de um software especializado?
Não necessariamente , uma planilha bem estruturada resolve perfeitamente para a maioria das pequenas empresas. Se preferir não montar a sua do zero, preparei um modelo pronto, com fórmulas automáticas de saldo acumulado e cenários (conservador, realista e otimista) já configurados, aplicável a qualquer porte de negócio. Conheça a planilha aqui →
Com quanto tempo de antecedência devo projetar?
O ideal é manter uma janela rolante de 90 dias, sempre atualizada.
Conclusão
Fluxo de caixa projetado não é burocracia e muito menos apenas uma planilha para controlar números. Ele é uma ferramenta simples e poderosa para ajudar o empresário a tomar decisões com mais segurança e evitar que um problema financeiro seja percebido somente quando o dinheiro acaba.
Quando você sabe quanto dinheiro tem disponível hoje e, principalmente, quanto deverá entrar e sair nos próximos dias e meses, consegue enxergar o futuro do negócio com mais clareza. Isso permite se antecipar a períodos de maior aperto, negociar prazos com fornecedores, organizar pagamentos, avaliar a necessidade de crédito e até identificar o melhor momento para investir.
O mais importante é entender que faturamento não é dinheiro disponível. Uma empresa pode vender muito e, ainda assim, enfrentar dificuldades para pagar suas contas se os recebimentos acontecerem depois dos vencimentos.
Por isso, faça do fluxo de caixa um hábito. Reserve um dia da semana para atualizar os números, conferir o que realmente aconteceu e ajustar as projeções.
No fim, não se trata apenas de controlar dinheiro. Trata-se de ganhar tempo para decidir.
E, para uma pequena empresa, tempo para decidir pode ser a diferença entre apagar um incêndio e evitar que ele aconteça.