Quando você ouve falar em investimentos, qual é a primeira coisa que vem à sua cabeça?
Talvez você pense que investir é coisa para quem ganha muito dinheiro, entende de economia ou acompanha o mercado financeiro todos os dias.
E se eu te disser que não precisa ser assim?
Você não precisa ser especialista em investimentos, entender de bolsa de valores ou ter milhares de reais guardados para começar. Na verdade, muita gente que hoje investe começou exatamente do ponto em que você pode estar agora: sem saber por onde começar.
Termos como CDI, Selic, renda fixa, renda variável, CDB e Tesouro Direto podem parecer complicados no início. Mas, quando alguém explica de uma forma simples, você percebe que não é nenhum bicho de sete cabeças.
Investir, de maneira bem simples, significa escolher um lugar para colocar o seu dinheiro com o objetivo de fazê-lo crescer ao longo do tempo.
E aqui existe uma diferença importante: guardar dinheiro e investir dinheiro não são exatamente a mesma coisa. Quando você deixa todo o seu dinheiro parado, ele pode perder poder de compra com o passar do tempo por causa da inflação. Já quando você investe, busca uma remuneração para aquele dinheiro.
Mas calma: isso não significa sair colocando dinheiro em qualquer investimento que promete uma rentabilidade alta. Antes de pensar em quanto o seu dinheiro pode render, você precisa entender por que está investindo, quando vai precisar desse dinheiro e quanto risco está disposto a assumir.
É isso que vamos conversar neste artigo.
Por Que Tanta Gente Adia o Início dos Investimentos?
É muito comum ouvir: “Eu ainda não tenho dinheiro para investir.” “Não entendo nada de investimentos.” “Tenho medo de perder dinheiro.” “Quando eu ganhar mais, eu começo.”
Talvez você já tenha pensado alguma dessas coisas. O problema é que esse “quando” pode nunca chegar. A pessoa espera ganhar mais para começar. Quando ganha mais, surgem novas despesas. Depois, espera sobrar dinheiro. E, quando percebe, passaram cinco, dez ou quinze anos sem que ela tenha construído uma reserva ou começado a investir.
Outro motivo muito comum é o medo. E, nesse caso, o medo não é necessariamente ruim. O problema é ter medo sem buscar conhecimento. Você não precisa entender tudo sobre investimentos para começar, precisa entender o suficiente para tomar decisões conscientes e saber onde está colocando o seu dinheiro.
E uma coisa é importante: investir não significa correr riscos desnecessários. Existem investimentos mais conservadores e outros mais arriscados. O seu papel é entender essa diferença e escolher aquilo que faz sentido para o seu momento de vida.
Por isso, não pense “qual é o melhor investimento?”. Comece perguntando: “qual é o melhor investimento para o meu objetivo?”. Essa mudança de pergunta já transforma completamente a maneira de pensar sobre dinheiro.
Passo 1: Organize Suas Finanças Antes de Investir
Antes de pensar em onde investir, olhe para a sua vida financeira. Quanto entra todos os meses? Quanto sai? Você sabe quanto realmente custa manter a sua vida? Tem dívidas? Possui uma reserva para situações inesperadas?
Essas perguntas parecem simples, mas são fundamentais. Imagine que você tenha R$ 5.000 guardados e esteja pensando em investir esse dinheiro. Ao mesmo tempo, possui uma dívida no cartão de crédito pagando juros muito altos.
Nesse caso, talvez o melhor “investimento” não seja procurar uma aplicação para os R$ 5.000. Pode ser mais inteligente usar parte desse dinheiro para quitar a dívida e interromper o pagamento desses juros.
Por isso, antes de investir, procure construir uma base financeira. Isso envolve:
- Ter controle sobre o seu orçamento
- Saber exatamente quanto entra e quanto sai
- Evitar ou quitar dívidas com juros altos
- Construir uma reserva de emergência
- Criar o hábito de guardar dinheiro todos os meses
Não adianta construir uma carteira de investimentos bonita no aplicativo do banco se, diante de qualquer imprevisto, você precisa recorrer novamente ao cartão de crédito ou ao cheque especial.
Primeiro, organize a casa. Depois, pense em fazer o dinheiro crescer. E isso não significa que você precisa esperar estar com a vida financeira perfeita para começar. Você pode organizar e investir de maneira gradual, respeitando o seu momento.
Passo 2: Entenda Seu Perfil de Investidor
Agora vamos falar de uma expressão que você provavelmente vai encontrar quando começar a investir: perfil de investidor. Ele ajuda a entender quanto de risco você está disposto a aceitar. De maneira simplificada, podemos falar em três perfis.
Perfil Conservador
É a pessoa que prioriza segurança e tranquilidade. Ela prefere ganhar um pouco menos, mas não quer ver grandes oscilações no valor do seu dinheiro. Para esse perfil, investimentos de renda fixa costumam fazer mais sentido, principalmente para objetivos de curto prazo e para a reserva de emergência.
Perfil Moderado
É quem aceita assumir um pouco mais de risco para buscar uma rentabilidade maior. Pode manter uma parte do dinheiro em investimentos mais seguros e outra parte em investimentos que apresentam maior oscilação.
Perfil Arrojado
É quem consegue lidar melhor com as oscilações do mercado e está disposto a correr mais riscos pensando em resultados de longo prazo. Pode ter uma parcela maior da carteira em renda variável, por exemplo.
Mas existe algo muito importante aqui: não existe perfil melhor ou pior. O problema começa quando você investe de acordo com o perfil de outra pessoa.
Imagine que alguém diga: “invista em ações, é onde está o dinheiro de verdade.” Você coloca suas economias em ações, o mercado cai 15% e você entra em desespero. Talvez o problema não seja o investimento, talvez aquele investimento simplesmente não fosse adequado para você naquele momento.
Investir precisa fazer sentido também emocionalmente. Se uma pequena queda faz você perder o sono, talvez seja necessário rever o nível de risco da sua carteira.
Passo 3: Defina o Objetivo Antes de Escolher o Investimento
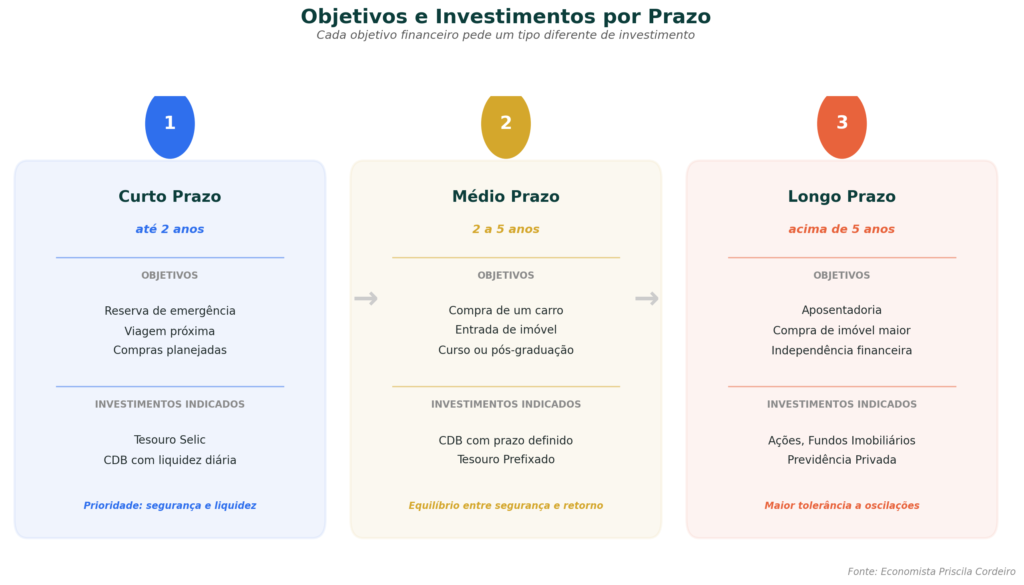
Essa é uma das partes mais importantes para quem está começando. Não escolha primeiro o investimento, escolha primeiro o objetivo.
Pense no seu dinheiro como se cada valor tivesse uma missão. O dinheiro da reserva de emergência tem uma função. O dinheiro para comprar um carro daqui a três anos tem outra. O dinheiro que você está construindo para a aposentadoria tem uma função completamente diferente.
Por isso, antes de investir, faça três perguntas: para que é esse dinheiro? Quando vou precisar dele? Posso deixar esse dinheiro investido durante esse período?
Vamos imaginar que você esteja guardando dinheiro para uma viagem que fará daqui a seis meses. Não faz sentido colocar esse dinheiro em um investimento que pode sofrer grandes oscilações justamente quando você precisar resgatá-lo.
Agora imagine outro dinheiro que você não pretende usar pelos próximos 15 ou 20 anos. Nesse caso, você pode ter mais possibilidades de investimento, inclusive algumas com maior oscilação no curto prazo.
É por isso que não existe um investimento universalmente melhor. Existe o investimento mais adequado para aquele objetivo, naquele momento.
Passo 4: Conheça as Principais Opções Para Quem Está Começando
Agora que você já entendeu a importância de organizar a vida financeira, conhecer seu perfil e definir seus objetivos, podemos falar sobre algumas opções de investimento.
Tesouro Direto
O Tesouro Direto permite investir em títulos públicos emitidos pelo Governo Federal. Para quem está começando, pode ser uma porta de entrada interessante porque existem diferentes tipos de títulos e possibilidades para diferentes objetivos.
Um dos mais conhecidos é o Tesouro Selic, que costuma ser utilizado por investidores que buscam segurança e liquidez para determinados objetivos.
Mas atenção: mesmo sendo considerado um investimento de baixo risco de crédito, isso não significa que todos os títulos do Tesouro tenham exatamente o mesmo comportamento. Alguns podem apresentar oscilações no preço se forem vendidos antes do vencimento. Por isso, entender o prazo e o objetivo continua sendo importante.
CDB
CDB significa Certificado de Depósito Bancário. De maneira simples, quando você investe em um CDB, está emprestando dinheiro para uma instituição financeira, que remunera você por isso.
É comum encontrar CDBs que oferecem rentabilidade atrelada ao CDI. Existem CDBs com liquidez diária, em que você pode resgatar o dinheiro em determinadas condições, e outros que exigem que o dinheiro fique aplicado durante um período.
Alguns CDBs também contam com a cobertura do Fundo Garantidor de Créditos (FGC), respeitando as regras e os limites estabelecidos pelo mecanismo. Por isso, não olhe apenas para a porcentagem oferecida. Veja também quem está emitindo, o prazo, a liquidez e as condições da aplicação.
Fundos de Investimento
Nos fundos, o dinheiro de vários investidores é reunido e administrado de acordo com uma determinada estratégia. Você pode encontrar fundos de renda fixa, multimercado, ações, entre outros.
Uma das vantagens é contar com uma gestão profissional. Por outro lado, existem custos, como taxas de administração e, em alguns casos, outras taxas previstas no regulamento. Por isso, antes de investir, leia as informações do fundo e entenda onde o seu dinheiro será aplicado.
Ações e Fundos Imobiliários
Ações e Fundos Imobiliários fazem parte da renda variável. Isso significa que os preços podem subir e cair bastante ao longo do tempo.
É justamente aí que muitas pessoas cometem um erro: entram buscando ganhos rápidos e, quando acontece uma queda, vendem por medo. Renda variável costuma exigir mais conhecimento, planejamento e principalmente visão de longo prazo.
Por isso, para quem está começando, não existe necessidade de sair correndo para a bolsa. Você pode começar entendendo investimentos mais simples, construindo sua reserva e, aos poucos, aprendendo sobre outras possibilidades. Investir é uma construção, não precisa acontecer tudo de uma vez.
Passo 5: Comece Pequeno, Mas Comece
Talvez você esteja pensando: “mas eu só consigo investir R$ 50 ou R$ 100 por mês.” E sabe de uma coisa? Comece com esses R$ 50 ou R$ 100.
Não subestime o poder da constância. É claro que quanto maior for o valor investido, maior tende a ser o resultado financeiro. Mas existe algo ainda mais importante no começo: criar o hábito.
Quando você começa a investir todos os meses, está construindo muito mais do que uma carteira, está construindo um comportamento financeiro. E o tempo pode se tornar um grande aliado.
É aí que entram os famosos juros compostos. De forma simples, você ganha rendimento sobre o dinheiro que investiu e, com o passar do tempo, passa a ganhar também sobre os rendimentos acumulados. Quanto mais tempo o dinheiro permanece investido, maior pode ser o efeito dessa acumulação.
Por isso, não espere sobrar uma grande quantia. Comece com o que cabe no seu orçamento. E, sempre que sua renda aumentar, avalie aumentar também o valor dos seus aportes.
Uma estratégia simples é programar o investimento para acontecer logo depois que o dinheiro entra na conta. Assim, você não depende de chegar ao fim do mês e pensar “se sobrar, eu invisto”, porque muitas vezes não sobra.
Erros Comuns de Quem Está Começando a Investir
Você não precisa aprender apenas o que fazer, também precisa saber o que evitar.
1. Investir Porque Alguém Mandou
Seu amigo ganhou dinheiro com determinado investimento e disse que você também deveria investir? Cuidado. O que funciona para ele pode não funcionar para você.
2. Olhar Somente Para a Rentabilidade
“Esse investimento rende 120% do CDI!” Parece ótimo, não é? Mas antes de olhar apenas para a rentabilidade, veja o prazo, a liquidez, os riscos, os impostos e quem está oferecendo aquele investimento.
3. Querer Ganhar Dinheiro Rápido
Investimento não deve ser confundido com promessa de enriquecimento rápido. Construir patrimônio é um processo.
4. Entrar em um Investimento Sem Entender Como Ele Funciona
Se você não consegue explicar, com suas próprias palavras, onde está colocando seu dinheiro, talvez ainda não seja o momento de investir naquele produto.
5. Resgatar Tudo Quando o Mercado Cai
A queda pode assustar, mas vender por impulso pode transformar uma oscilação temporária em um prejuízo efetivo. Antes de tomar qualquer decisão, volte para o seu objetivo e para o motivo pelo qual aquele investimento entrou na sua carteira.
6. Colocar Todo o Dinheiro em um Único Lugar
A diversificação pode ajudar a reduzir a concentração de riscos. Mas diversificar não significa sair comprando dezenas de investimentos diferentes. Significa distribuir o dinheiro de maneira coerente com seus objetivos e seu perfil.
Perguntas Frequentes
Qual é o Valor Mínimo Para Começar a Investir?
Depende do investimento escolhido. Hoje existem opções que permitem começar com valores relativamente baixos. O mais importante é não acreditar que você precisa ter muito dinheiro para começar.
Preciso Entender de Economia Para Investir?
Não. Você precisa entender o investimento que está escolhendo, os riscos envolvidos, a liquidez e o objetivo daquele dinheiro. Conhecimento financeiro é construído aos poucos.
Poupança Ainda Vale a Pena?
A poupança é simples e conhecida pelos brasileiros, mas existem outras alternativas de renda fixa que podem oferecer condições mais interessantes, dependendo do objetivo. O ideal é comparar antes de decidir.
Investir é Sempre Seguro?
Não. Todo investimento envolve algum tipo de risco. O que muda é o tipo e o nível desse risco. Por isso, desconfie de qualquer promessa de retorno alto, garantido e sem risco.
Quanto Tempo Leva Para o Investimento Dar Resultado?
Depende do investimento, do valor aplicado, dos aportes e principalmente do tempo. Investimentos são uma construção de longo prazo para muitos objetivos. O mais importante é entender que consistência costuma ser mais importante do que tentar acertar o investimento perfeito o tempo todo.
Conclusão: Você Não Precisa Saber Tudo Para Começar
Investir do zero pode parecer complicado quando você olha para todos aqueles nomes, números e termos que aparecem no mercado financeiro. Mas você não precisa aprender tudo de uma vez.
Comece pelo básico. Organize sua vida financeira. Quite as dívidas caras. Construa sua reserva de emergência. Entenda seu perfil. Defina seus objetivos. Conheça investimentos simples. Comece com um valor que caiba no seu orçamento. E, principalmente, crie o hábito de investir.
Não espere ter muito dinheiro para começar. E não espere entender tudo para dar o primeiro passo. Você pode começar pequeno, aprender no caminho e aumentar seus investimentos conforme sua vida financeira evolui.
O maior erro talvez não seja começar com pouco. É passar anos esperando o momento perfeito. Porque dinheiro também precisa de tempo para crescer, e tempo é justamente uma das coisas que não conseguimos recuperar.
Se você ainda está naquela etapa de organizar a vida financeira, controlar os gastos, entender para onde seu dinheiro está indo, colocar as contas em ordem e começar a construir uma reserva, talvez o seu próximo passo ainda não seja investir. Talvez seja organizar a sua base.
E é justamente para isso que existe o TF – Organização Financeira do Zero. São 9 módulos completos, com planilha inclusa, pensados para ajudar você a entender sua vida financeira, organizar seus números e construir uma relação mais consciente com o dinheiro.
Porque antes de fazer o dinheiro trabalhar para você, é importante aprender a cuidar bem do dinheiro que já passa pelas suas mãos.
💡 Antes de investir, organize a base.
O investimento pode ser o próximo passo. Mas uma vida financeira organizada é o que dá sustentação para você chegar lá.
Conheça o TF – Organização Financeira do Zero e comece a construir essa base de forma simples, organizada e consistente.