Quando você pensa em aposentadoria, qual é a primeira imagem que vem à sua mente?
Para algumas pessoas, é a tranquilidade de ter tempo para viajar, cuidar da família, aproveitar um hobby ou simplesmente viver com mais liberdade. Para outras, a aposentadoria ainda está associada a uma grande preocupação: “Será que vou conseguir manter minha vida quando parar de trabalhar?
Essa pergunta é mais importante do que parece.
A aposentadoria não acontece de uma hora para outra. Ela é construída ao longo dos anos, a partir das escolhas financeiras que fazemos, e também daquelas que adiamos.
Um dos maiores erros é imaginar que esse assunto só precisa ser pensado quando a aposentadoria estiver próxima. Quanto mais tarde começamos, menores tendem a ser as alternativas e maior pode ser o esforço necessário para construir o patrimônio que desejamos.
E existe outro ponto importante: não é preciso esperar chegar aos 50, 55 ou 60 anos para começar. Mas, se você já chegou nessa fase da vida sem ter feito esse planejamento, também não significa que seja tarde demais. Sempre existe um próximo passo possível.
Neste artigo, você vai entender por que o planejamento para a aposentadoria precisa fazer parte da sua vida financeira, quais são as principais fontes de renda para essa fase e como começar a construir uma estratégia, independentemente da idade em que você está hoje.
https://www.pexels.com/pt-br/foto/gratis
Por Que Não Dá Para Depender Apenas do INSS?
O INSS é uma parte importante da proteção previdenciária brasileira, mas, para muitas pessoas, ele não será suficiente para manter o mesmo padrão de vida construído durante a fase profissional.
Existe uma diferença que precisa ser compreendida: uma coisa é a renda que você recebe enquanto trabalha, outra é a renda que estará disponível quando deixar de trabalhar. Quanto maior for a renda durante a vida profissional, maior pode ser essa diferença.
Além disso, o benefício do INSS está sujeito às regras previdenciárias e ao teto estabelecido pelo sistema. Por isso, construir uma aposentadoria baseada exclusivamente no benefício público pode deixar uma lacuna financeira justamente em uma fase da vida em que você deseja ter mais tranquilidade e liberdade.
Isso não significa que contribuir para o INSS não seja importante. Pelo contrário: ele continua sendo uma importante fonte de proteção e deve fazer parte do planejamento previdenciário. O ponto é não colocar toda a responsabilidade pelo seu futuro financeiro em uma única fonte de renda.
Um planejamento mais consistente busca construir outras fontes de renda e patrimônio ao longo da vida.
Passo 1: Descubra Quanto Você Vai Precisar por Mês
Antes de pensar em investimentos, previdência privada ou qualquer outro produto financeiro, você precisa responder a uma pergunta simples: quanto dinheiro eu gostaria de ter por mês para viver bem quando chegar à aposentadoria?
Comece olhando para a sua realidade atual. Quanto você gasta com moradia, alimentação, saúde, transporte, lazer, viagens, cuidados pessoais, apoio à família e outros gastos que fazem parte do seu padrão de vida?
Depois, pense no que pode mudar no futuro. Algumas despesas podem diminuir, como os custos relacionados ao trabalho e deslocamento. Outras podem aumentar, especialmente os gastos com saúde e cuidados pessoais.
O objetivo não é descobrir um número perfeito, é construir uma estimativa realista que sirva como ponto de partida. A partir dessa informação, você poderá estimar quanto precisará acumular ao longo dos anos e quanto desse valor poderá vir do INSS, de previdência privada, de investimentos ou de outras fontes de renda.
E lembre-se: esse número não é definitivo. Seu planejamento deve ser revisado conforme sua renda, seus objetivos, sua família e seu estilo de vida mudam.
Passo 2: Comece o Quanto Antes, Mesmo Que Seja com Pouco
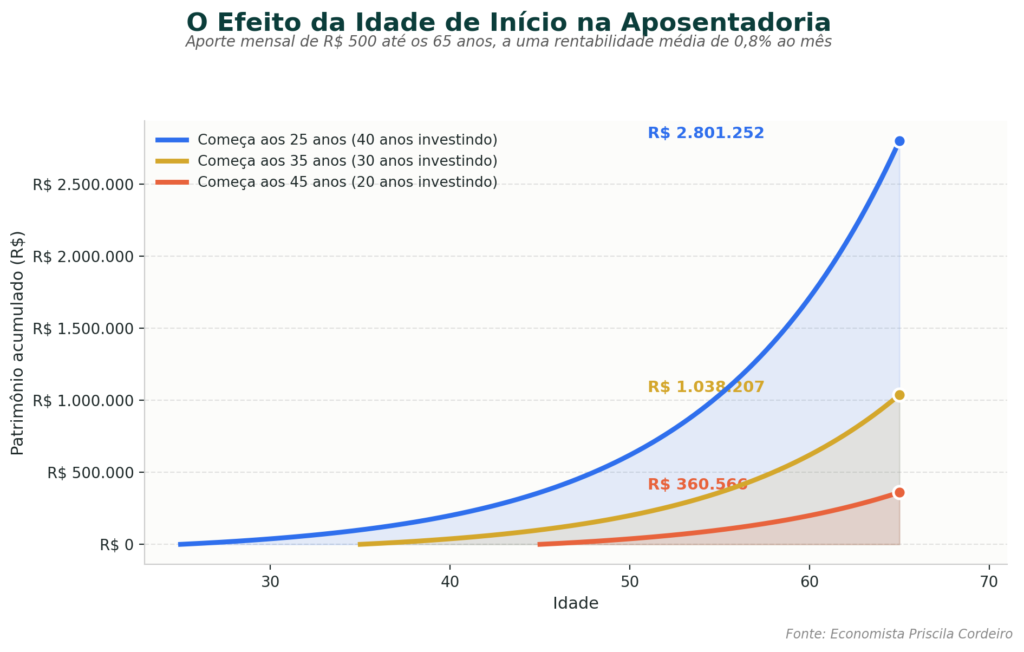
Quando falamos em aposentadoria, existe um aliado que nenhum investimento consegue substituir: o tempo. Isso acontece por causa dos juros compostos. O dinheiro investido hoje não cresce apenas sobre o valor inicial, com o passar do tempo, os rendimentos também passam a gerar novos rendimentos.
É por isso que começar cedo pode fazer uma diferença enorme. Imagine duas pessoas com o mesmo objetivo de construir patrimônio para o futuro. Uma começa aos 25 anos e outra aos 45. A segunda provavelmente precisará investir valores maiores ao longo do tempo para tentar alcançar um resultado semelhante.
Mas existe uma mensagem ainda mais importante aqui: se você já passou dos 40 ou 50 anos, não use o tempo que passou como motivo para não começar agora. Talvez a estratégia precise ser diferente, talvez o esforço mensal precise ser maior, talvez seja necessário combinar investimentos, redução de despesas, aumento de renda e novos projetos profissionais. Mas ainda existe caminho.
O planejamento financeiro não precisa começar perfeito, ele precisa começar.
Fonte: Economista Priscila Cordeiro
Passo 3: Construa Diferentes Fontes de Renda
Uma aposentadoria financeiramente mais segura não precisa depender de uma única fonte de renda. Quanto mais diversificadas forem as fontes de recursos, menor tende a ser a dependência de uma única instituição, investimento ou benefício.
INSS
O INSS é uma das principais bases da renda previdenciária dos brasileiros. Para quem contribui regularmente, o benefício pode representar uma parcela importante da renda durante a aposentadoria. Mas ele deve ser visto como parte da estratégia, e não necessariamente como a estratégia inteira.
Previdência Privada
A previdência privada pode ser utilizada como uma ferramenta complementar para a construção de patrimônio de longo prazo. Entre as modalidades mais conhecidas estão o PGBL e o VGBL, que possuem características tributárias diferentes.
O PGBL pode ser interessante para determinados contribuintes que fazem a declaração completa do Imposto de Renda e atendem às condições para utilização do benefício fiscal. Já o VGBL pode fazer mais sentido em outras situações, como para quem utiliza a declaração simplificada.
A escolha não deve ser feita apenas pelo nome do produto. É importante analisar tributação, taxas, custos, rentabilidade, perfil do investidor e objetivo de longo prazo.
Investimentos de Longo Prazo
Investimentos em renda fixa, fundos, ações, fundos imobiliários e outros ativos podem fazer parte da construção do patrimônio destinado à aposentadoria. A composição da carteira deve considerar o perfil de risco, o prazo, os objetivos e a capacidade de suportar oscilações.
Não existe uma carteira universalmente perfeita, existe a carteira que faz sentido para o seu momento de vida e para o seu objetivo.
Imóveis Geradores de Renda
Imóveis alugados também podem representar uma fonte complementar de renda na aposentadoria. Porém, é importante considerar que esse tipo de patrimônio normalmente exige um capital inicial maior, possui menor liquidez e envolve custos de manutenção, impostos e períodos de eventual vacância.
Por isso, imóveis podem fazer parte da estratégia, mas não devem ser tratados automaticamente como a melhor alternativa para todas as pessoas.
Passo 4: Ajuste Sua Estratégia Conforme a Aposentadoria se Aproxima
Seu planejamento financeiro não deve permanecer exatamente igual durante 30 ou 40 anos.
Quando a aposentadoria ainda está distante, pode existir maior capacidade para lidar com oscilações de mercado e assumir determinados níveis de risco, sempre de acordo com o perfil do investidor. Conforme o momento de utilizar o patrimônio se aproxima, porém, preservar o que foi construído passa a ganhar cada vez mais importância.
Imagine passar décadas acumulando patrimônio e enfrentar uma grande queda justamente quando começa a precisar desse dinheiro. Por isso, é importante revisar periodicamente a carteira e avaliar se o nível de risco continua adequado ao momento de vida.
Essa redução gradual da exposição ao risco é uma estratégia utilizada, inclusive, em algumas modalidades de fundos com data-alvo, que ajustam a carteira conforme a data planejada para a aposentadoria se aproxima.
O objetivo não é simplesmente buscar a maior rentabilidade possível, é construir patrimônio e, depois, protegê-lo.
Passo 5: Pense na Aposentadoria como Liberdade de Escolha
Existe uma mudança de perspectiva que pode transformar completamente a forma como você enxerga a aposentadoria. Aposentar-se não precisa significar necessariamente parar de trabalhar.
Para muitas pessoas, a verdadeira liberdade financeira será poder escolher: trabalhar menos, mudar de atividade, prestar consultoria, empreender, dedicar mais tempo à família, viajar, ou simplesmente não trabalhar por necessidade financeira.
Esse é um dos grandes objetivos de um bom planejamento financeiro: não necessariamente fazer você parar de trabalhar, mas permitir que o trabalho deixe de ser uma obrigação financeira.
Quando você constrói patrimônio e fontes de renda suficientes para sustentar suas escolhas, o trabalho passa a ser uma opção, e não uma imposição. E talvez essa seja uma das maiores formas de liberdade que o dinheiro pode proporcionar.
https://www.pexels.com/pt-br/foto/gratis
Erros Comuns no Planejamento para a Aposentadoria
Alguns erros aparecem com frequência quando analisamos a preparação financeira para o futuro:
Adiar o planejamento, esperando sobrar mais dinheiro para começar
Depender exclusivamente do INSS, sem construir outras fontes de patrimônio e renda
Resgatar investimentos de longo prazo para cobrir emergências, por não possuir uma reserva financeira adequada
Manter uma carteira excessivamente arriscada perto da aposentadoria, expondo o patrimônio acumulado a oscilações que podem comprometer o planejamento
Não revisar a estratégia, mantendo durante décadas um planejamento que já não corresponde à realidade atual
Não considerar a longevidade, subestimando por quantos anos o patrimônio precisará sustentar a vida financeira
Confundir patrimônio com renda, acumulando bens sem pensar em como eles serão utilizados para gerar recursos no futuro
Evitar esses erros não exige perfeição. Exige acompanhamento, organização e disposição para fazer ajustes ao longo do caminho.
Perguntas Frequentes
Com Quantos Anos Devo Começar a Planejar Minha Aposentadoria?
O ideal é começar o quanto antes, preferencialmente ainda no início da vida profissional. Mas não existe uma idade limite para começar. Se você tem 30, 40, 50 ou 60 anos, o planejamento continua sendo importante. O que muda é a estratégia, o prazo e, possivelmente, o esforço necessário para alcançar seus objetivos. Nunca é tarde para organizar o próximo passo.
Vale a Pena Contratar uma Previdência Privada?
Pode valer a pena, dependendo dos seus objetivos, perfil tributário, prazo e condições do plano. Antes de contratar, compare taxas, tributação, custos, rentabilidade e regras de resgate. Previdência privada é uma ferramenta financeira e, como qualquer ferramenta, precisa fazer sentido dentro de uma estratégia maior.
É Possível se Aposentar sem Depender do INSS?
Sim. Uma pessoa pode construir patrimônio e fontes de renda suficientes para sustentar seu padrão de vida sem depender exclusivamente do benefício público. Isso, porém, exige planejamento, disciplina, tempo e uma estratégia compatível com o objetivo.
Quanto Preciso Guardar por Mês para a Aposentadoria?
Não existe um valor único que sirva para todo mundo. O cálculo depende de fatores como sua idade atual, a idade em que pretende reduzir ou encerrar o trabalho, a renda desejada na aposentadoria, o patrimônio que já possui, a expectativa de rentabilidade, a inflação, a expectativa de vida e outras fontes de renda que poderá ter no futuro.
Por isso, antes de perguntar “quanto devo investir?”, faça uma pergunta ainda mais importante: “quanto vou precisar para viver a vida que quero ter?”
Conclusão: a Sua Aposentadoria Começa Muito Antes de Você Parar de Trabalhar
Planejar a aposentadoria não é encontrar o investimento perfeito. É construir, ao longo do tempo, uma estrutura financeira capaz de sustentar as escolhas que você deseja fazer no futuro.
É entender quanto você precisa. É começar a construir patrimônio. É diversificar suas fontes de renda. É proteger o que já foi conquistado. É revisar a estratégia quando a vida mudar. E, principalmente, é parar de tratar a aposentadoria como um problema do futuro.
O futuro financeiro que você terá amanhã começa nas decisões que você toma hoje.
Se você ainda não sabe por onde começar, não precisa tentar organizar tudo de uma vez. Comece pelo básico: entenda para onde seu dinheiro está indo, organize suas contas, elimine os desperdícios, cuide das dívidas, construa sua reserva de emergência e, depois, comece a pensar na construção de patrimônio.
Porque antes de investir para o futuro, você precisa construir uma base financeira capaz de sustentar esse futuro. E é exatamente essa base que trabalhamos no TF – Organização Financeira do Zero.
São 9 módulos completos, com planilha inclusa, para ajudar você a organizar sua vida financeira de forma prática, estruturada e consciente, começando pelo básico e avançando na construção de uma vida financeira mais segura.
💡 Ainda dá tempo de começar.
O importante não é saber exatamente onde você deveria estar hoje. É decidir qual será o seu próximo passo.
Conheça o TF – Organização Financeira do Zero e comece a construir, de forma organizada e consistente, a base financeira que vai sustentar o futuro que você deseja.