Se você já recebeu uma DRE do contador, abriu o arquivo e pensou “eu até estou vendo os números, mas não estou entendendo o que eles querem me dizer”, fique tranquila: você não é a única.
Termos como Receita Líquida, CMV, Lucro Bruto, Resultado Financeiro, LAIR e Lucro Líquido podem parecer complicados à primeira vista. Mas, quando entendemos a lógica por trás deles, a DRE deixa de ser um relatório cheio de números e passa a ser uma ferramenta importante para administrar o negócio.
E esse é o ponto principal: a DRE não deveria servir apenas para cumprir uma obrigação contábil ou ficar arquivada depois que o contador envia.
Ela pode ajudar você a responder perguntas muito importantes:
Minha empresa está realmente dando lucro?
Onde estou gastando mais do que deveria?
Meu preço de venda está adequado?
O custo para produzir ou vender está consumindo boa parte da minha margem?
As despesas estão crescendo mais rápido que o faturamento?
Estou vendendo muito, mas ganhando pouco?
É para responder a essas perguntas que precisamos aprender a ler a DRE.
O que é a DRE e por que ela é tão importante?
A Demonstração do Resultado do Exercício (DRE) é um relatório contábil que apresenta, de forma organizada, as receitas, os custos, as despesas e os resultados de uma empresa durante determinado período.
Ela mostra o caminho que o dinheiro da venda percorre dentro do negócio até chegar ao resultado final.
Imagine que sua empresa faturou R$ 500 mil em determinado período.
À primeira vista, parece um ótimo resultado.
Mas será que esses R$ 500 mil realmente significam que a empresa está saudável?
Ainda não sabemos.
Desse faturamento podem sair impostos, devoluções, custos das mercadorias ou da produção, despesas administrativas, salários, aluguel, marketing, despesas financeiras e outros gastos.
No final desse caminho, talvez sobrem R$ 90 mil.
Ou talvez sobrem apenas R$ 10 mil.
Ou, pior ainda, talvez não sobre nada.
É justamente essa história que a DRE conta.
Ela não olha apenas para quanto a empresa vendeu. Ela mostra quanto daquilo que foi vendido realmente se transformou em resultado.
DRE Não é Fluxo de Caixa: Essa Diferença é Fundamental
Um dos erros mais comuns na gestão financeira é confundir lucro com dinheiro disponível.
A DRE trabalha, em regra, pelo regime de competência. Isso significa que receitas e despesas são reconhecidas quando são geradas, independentemente do momento em que o dinheiro entra ou sai do caixa.
Já o fluxo de caixa olha para a movimentação efetiva do dinheiro.
Vamos a um exemplo simples.
Imagine que sua empresa venda R$ 100 mil em janeiro, mas permita que os clientes paguem em três parcelas.
Na DRE, essa receita pode aparecer em janeiro, conforme os critérios contábeis aplicáveis.
Mas no banco você talvez tenha recebido apenas uma parte desse valor naquele mês.
Resultado?
A empresa pode apresentar lucro na DRE e, ao mesmo tempo, estar com pouco dinheiro no caixa.
Isso não significa necessariamente que a DRE esteja errada.
Significa que estamos olhando para duas coisas diferentes.
A DRE responde:
“A operação gerou resultado?”
O fluxo de caixa responde:
“Quanto dinheiro entrou e quanto dinheiro saiu?”
As duas informações precisam caminhar juntas.
Como Entender a DRE Passo a Passo
A melhor maneira de aprender a ler uma DRE é acompanhar a lógica dela.
Vamos imaginar que cada linha seja uma etapa da jornada da receita.
1. Receita Bruta
É o valor total das vendas de produtos ou da prestação de serviços no período, antes das deduções.
Por exemplo:
Sua empresa vendeu R$ 500 mil durante o mês.
Então:
Receita Bruta = R$ 500.000
Esse número é importante, mas sozinho não diz se o negócio é lucrativo.
Faturamento alto não significa necessariamente lucro alto.
Uma empresa pode vender muito e ter uma margem extremamente apertada.
Por isso, não pare aqui.
2. Deduções da Receita
Agora precisamos retirar da Receita Bruta alguns valores que reduzem a receita efetivamente reconhecida.
Dependendo da atividade e da estrutura tributária da empresa, podem aparecer nessa etapa impostos sobre vendas, devoluções, abatimentos e descontos concedidos, entre outros itens aplicáveis.
Vamos imaginar que, dos R$ 500 mil faturados, R$ 50 mil correspondam a essas deduções.
Teremos:
R$ 500.000 − R$ 50.000 = R$ 450.000
Esse é o valor da Receita Líquida.
Receita Líquida
A Receita Líquida é muito importante porque representa a receita depois dessas deduções.
É a partir dela que começamos a enxergar com mais clareza quanto a operação efetivamente gerou antes dos custos diretamente relacionados ao que foi vendido.
3. CMV, CPV ou CSP: Quanto Custa Aquilo Que Você Vende?
Aqui começamos a entrar em uma parte extremamente importante da análise.
O CMV significa Custo das Mercadorias Vendidas.
É muito utilizado, por exemplo, em empresas comerciais que compram produtos para revender.
Já o CPV, Custo dos Produtos Vendidos, é utilizado em negócios industriais ou de produção.
Em empresas prestadoras de serviços, o equivalente costuma aparecer como CSP, Custo dos Serviços Prestados, reunindo os gastos diretamente ligados à execução do serviço.
A lógica é simples:
Quanto custa para a minha empresa entregar aquilo que ela vende?
Imagine uma loja.
Ela vendeu R$ 300 mil em produtos, mas esses produtos custaram R$ 180 mil para serem adquiridos.
Esse custo precisa aparecer na análise do resultado.
No nosso exemplo:
Receita Líquida: R$ 450.000
(−) CMV/CPV: R$ 200.000
Resultado:
Lucro Bruto = R$ 250.000
E aqui existe um indicador muito importante:
Margem Bruta
Ela mostra quanto sobra da Receita Líquida depois dos custos diretamente relacionados ao que foi vendido.
No exemplo:
R$ 250 mil ÷ R$ 450 mil = 55,6%
Isso significa que, antes das despesas operacionais, a empresa preservou aproximadamente 55,6% da sua Receita Líquida.
Esse percentual precisa ser acompanhado ao longo do tempo.
Se a margem bruta era de 60% e passou para 50%, alguma coisa mudou.
Pode ter ocorrido aumento no custo dos produtos, perda de poder de negociação com fornecedores, mudança no mix de vendas ou até mesmo uma precificação que deixou de acompanhar os custos.
4. Despesas Operacionais: Quanto Custa Manter a Empresa Funcionando?
Agora chegamos a outro grupo importante.
As despesas operacionais estão relacionadas à estrutura necessária para manter a empresa funcionando, mas não estão diretamente associadas ao custo de cada produto vendido.
Aqui podem aparecer, conforme a natureza da empresa:
- despesas administrativas;
- salários e encargos de áreas administrativas;
- aluguel;
- marketing;
- sistemas;
- serviços de terceiros;
- despesas comerciais;
- despesas com escritório;
- entre outras.
No nosso exemplo:
Lucro Bruto = R$ 250.000
(−) Despesas Operacionais = R$ 120.000
Temos:
Lucro Operacional = R$ 130.000
Em determinadas apresentações e análises, esse resultado operacional pode ser relacionado ao EBIT, que representa o resultado antes de juros e impostos sobre o lucro.
Mas aqui vale uma atenção: a forma de apresentação e classificação das contas pode variar conforme a estrutura contábil da empresa e o objetivo da análise.
O mais importante para o empresário é entender o conceito:
Depois de pagar os custos diretamente relacionados às vendas e as despesas operacionais, quanto a operação conseguiu gerar?
5. Resultado Financeiro
Agora chegamos a uma parte que muitas empresas pequenas e médias precisam observar com bastante atenção.
O resultado financeiro reúne, entre outros itens, receitas e despesas financeiras.
Podemos ter, por exemplo:
- juros pagos;
- encargos financeiros;
- despesas bancárias;
- juros recebidos;
- rendimentos de aplicações;
- outros efeitos financeiros, conforme a natureza da operação.
Imagine que sua empresa tenha tomado empréstimos para financiar o crescimento.
A operação pode estar funcionando bem, mas os juros desses empréstimos podem consumir uma parcela relevante do resultado.
No nosso exemplo:
Lucro Operacional = R$ 130.000
(−) Resultado Financeiro = R$ 10.000
Resultado:
LAIR = R$ 120.000
LAIR significa Lucro Antes do Imposto de Renda.
É o resultado antes dos tributos sobre o lucro que forem aplicáveis à empresa.
E aqui temos uma reflexão importante:
Não basta olhar se a empresa vende bem. É preciso entender quanto custa financiar essa operação.
Uma dívida cara pode transformar uma boa operação em um resultado muito menor.
6. IR e CSLL
Depois de chegarmos ao resultado antes dos tributos sobre o lucro, entram os impostos correspondentes, quando aplicáveis à estrutura tributária da empresa.
No exemplo:
LAIR = R$ 120.000
(−) IR/CSLL = R$ 30.000
Chegamos finalmente ao resultado que sobra depois das etapas apresentadas na DRE:
Lucro Líquido = R$ 90.000
Mas atenção: lucro líquido não significa dinheiro disponível na conta bancária.
Esse ponto merece ser repetido porque é uma das maiores fontes de confusão na gestão financeira.
DRE na Prática: Olhando para a História Complet
Vamos juntar tudo:
| Linha | Valor |
|---|---|
| Receita Bruta | R$ 500.000 |
| (−) Deduções | R$ 50.000 |
| Receita Líquida | R$ 450.000 |
| (−) CMV/CPV | R$ 200.000 |
| Lucro Bruto | R$ 250.000 |
| (−) Despesas Operacionais | R$ 120.000 |
| Lucro Operacional | R$ 130.000 |
| (−) Resultado Financeiro | R$ 10.000 |
| LAIR | R$ 120.000 |
| (−) IR/CSLL | R$ 30.000 |
| Lucro Líquido | R$ 90.000 |
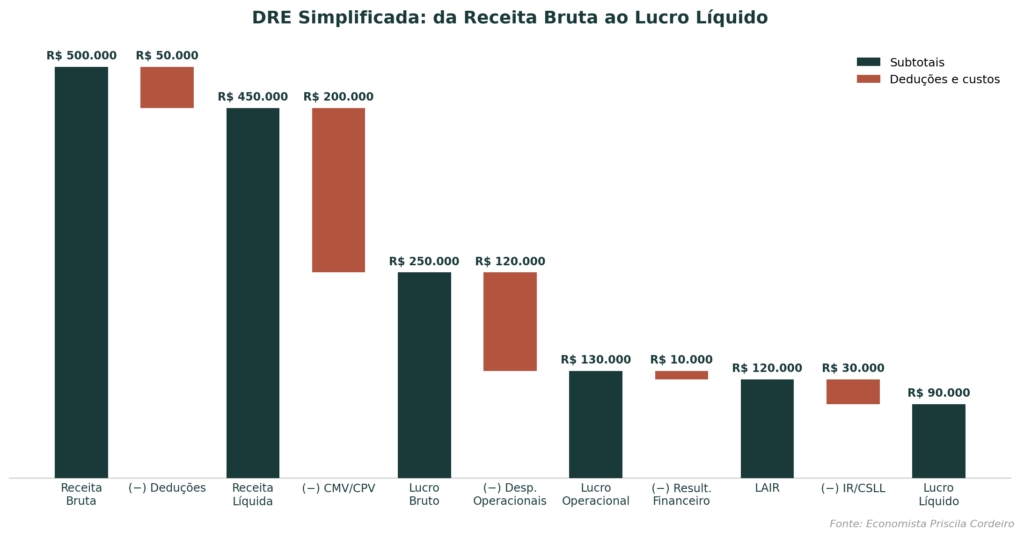
Agora perceba a história.
A empresa faturou R$ 500 mil.
Mas não significa que ganhou R$ 500 mil.
Depois das deduções, sobraram R$ 450 mil de Receita Líquida.
Depois dos custos diretamente relacionados às vendas, sobraram R$ 250 mil de Lucro Bruto.
Depois das despesas operacionais, sobraram R$ 130 mil.
Depois do resultado financeiro, R$ 120 mil.
E, finalmente, depois dos tributos apresentados no exemplo, chegaram-se aos R$ 90 mil de Lucro Líquido.
Ou seja:
A empresa faturou R$ 500 mil e transformou esse faturamento em R$ 90 mil de lucro líquido.
Isso representa uma margem líquida de:
R$ 90 mil ÷ R$ 500 mil = 18%
Esse número passa a ser muito mais interessante quando comparado com outros períodos.
Como Usar a DRE para Tomar Decisões Melhores
Aqui está a parte que considero mais importante.
Não analise a DRE apenas para saber se deu lucro ou prejuízo.
Use-a para entender por que o resultado aconteceu.
1. Compare Vários Meses
Uma única DRE mostra uma fotografia.
Várias DREs mostram o filme.
Se o faturamento está aumentando, mas o lucro não acompanha, existe alguma coisa acontecendo no caminho.
Talvez os custos estejam subindo.
Talvez a empresa esteja concedendo descontos demais.
Talvez as despesas estejam crescendo.
Talvez o mix de produtos tenha mudado.
A comparação mensal ajuda a encontrar essas mudanças.
2. Transforme os Números em Percentuais
Olhar apenas para valores absolutos pode enganar.
Imagine:
Despesas operacionais: R$ 50 mil
Parece muito?
Depende.
Se a empresa fatura R$ 100 mil, essas despesas representam 50% da receita.
Se fatura R$ 1 milhão, representam 5%.
Por isso, além dos valores em reais, acompanhe os principais indicadores em percentual da receita.
Isso facilita perceber quando determinada despesa está crescendo mais rápido que o faturamento.
3. Observe a Margem Bruta
A margem bruta ajuda a entender se a empresa está conseguindo vender com uma margem adequada depois dos custos diretamente relacionados aos produtos ou serviços.
Se ela cai continuamente, é hora de investigar.
Pode ser necessário:
- rever preços;
- negociar com fornecedores;
- reduzir desperdícios;
- rever o mix de produtos;
- eliminar produtos pouco rentáveis;
- melhorar a produtividade.
Não espere o lucro desaparecer para começar a investigar.
4. Analise as Despesas Operacionais
É comum uma empresa crescer e, junto com o crescimento, aumentar sua estrutura.
Contrata mais pessoas, adquire sistemas, aumenta o investimento em marketing, muda para um espaço maior e assume novas despesas.
Isso pode fazer parte do crescimento.
O problema aparece quando as despesas crescem sem que o resultado acompanhe.
A pergunta não deve ser simplesmente:
“Como posso cortar despesas?”
A pergunta mais inteligente é:
“Essa despesa está contribuindo para o resultado do negócio?”
Nem toda despesa é ruim.
Algumas despesas são investimentos necessários para crescer.
O que precisamos evitar é gastar sem saber qual impacto aquele gasto está produzindo.
DRE e Fluxo de Caixa: Use os Dois Junto
Uma gestão financeira madura não escolhe entre DRE e fluxo de caixa.
Ela usa os dois.
Imagine que sua DRE mostre um lucro líquido de R$ 90 mil.
Ótimo.
Mas, quando você olha para o fluxo de caixa, percebe que seus clientes têm prazo médio de recebimento de 60 dias, enquanto fornecedores e despesas vencem em 30 dias.
Você pode ter lucro e, ainda assim, enfrentar uma pressão de caixa.
Nesse caso, talvez seja necessário revisar:
- prazos concedidos aos clientes;
- condições de pagamento;
- prazo negociado com fornecedores;
- necessidade de capital de giro;
- nível de estoque;
- política de cobrança.
É por isso que lucro e caixa precisam ser analisados juntos.
Os Erros Mais Comuns ao Analisar uma DRE
Confundir Faturamento com Lucro
Vender muito não significa necessariamente ganhar muito.
Confundir Lucro com Dinheiro no Banco
O lucro é resultado contábil; o caixa mostra a disponibilidade financeira.
Olhar Apenas a Última Linha
O Lucro Líquido é importante, mas precisamos entender o caminho até chegar nele.
Analisar Apenas um Mês
Uma despesa extraordinária pode distorcer completamente um período.
Não Acompanhar as Margens
O faturamento pode crescer enquanto a margem diminui.
Não Investigar Mudanças
Se uma linha aumentou significativamente, não basta registrar o número. É preciso perguntar por quê.
Essa talvez seja uma das perguntas mais importantes da gestão financeira.
Com que Frequência Devo Analisar a DRE?
Para uma empresa que quer acompanhar de perto sua saúde financeira, a análise mensal é bastante útil.
Mas não significa simplesmente receber a DRE, olhar o lucro e guardar o arquivo.
Reserve um momento para comparar o mês atual com os meses anteriores.
Observe:
- Receita Bruta;
- Receita Líquida;
- margem bruta;
- custos;
- despesas operacionais;
- resultado financeiro;
- lucro líquido;
- margens em percentual.
Depois, procure entender as variações.
O que mudou? Por que mudou? Essa mudança é temporária ou tende a continuar?
É esse tipo de análise que transforma um relatório contábil em uma ferramenta de gestão.
Minha Empresa é Pequena. Preciso Acompanhar a DRE
Sim.
Talvez você não precise de uma estrutura extremamente complexa, mas precisa saber se o seu negócio está realmente gerando resultado.
Imagine uma pequena loja que vende R$ 50 mil por mês.
O empresário olha para o movimento e pensa:
“Está tudo bem, estou vendendo bastante.”
Mas quando coloca todos os custos e despesas na ponta do lápis, percebe que o lucro é muito menor do que imaginava.
Essa percepção muda decisões.
Pode ser necessário rever preços, reduzir desperdícios, negociar com fornecedores, controlar despesas ou até repensar determinados produtos ou serviços.
A DRE ajuda a tirar a gestão do campo da percepção e trazer para os números.
A DRE Não é Apenas um Relatório. É uma Ferramenta de Decisão.
Se você guardar apenas uma ideia deste artigo, que seja esta: não olhe para a DRE apenas para descobrir quanto sua empresa lucrou.
Use-a para descobrir o que está acontecendo dentro do seu negócio.
O faturamento está crescendo?
A margem está melhorando ou piorando?
Os custos estão sob controle?
As despesas estão crescendo no ritmo certo?
O resultado financeiro está consumindo o lucro?
O negócio está conseguindo transformar vendas em resultado?
Essas são perguntas que ajudam o empresário a sair do “acho que está indo bem” e começar a administrar com mais clareza.
E existe uma combinação muito poderosa:
DRE para entender o resultado. Fluxo de caixa para entender o dinheiro. Indicadores financeiros para acompanhar a evolução.
Quando essas três informações são analisadas juntas, você passa a enxergar o negócio de uma forma muito mais completa.
Porque uma empresa saudável não é simplesmente aquela que vende muito.
É aquela que vende, controla seus custos, administra suas despesas, gera resultado e consegue transformar esse resultado em sustentabilidade financeira para continuar crescendo.
Perguntas Frequentes sobre DRE
Qual é a diferença entre DRE e fluxo de caixa?
A DRE apresenta o resultado da empresa pelo regime de competência, enquanto o fluxo de caixa acompanha as entradas e saídas efetivas de dinheiro. Por isso, uma empresa pode apresentar lucro na DRE e, ao mesmo tempo, enfrentar falta de dinheiro no caixa.
Qual é a diferença entre Receita Bruta e Receita Líquida?
A Receita Bruta representa o total das vendas ou serviços antes das deduções. A Receita Líquida é obtida depois de considerar as deduções aplicáveis, como impostos sobre vendas, devoluções e descontos, conforme a estrutura da empresa.
O que é CMV?
CMV significa Custo das Mercadorias Vendidas. Ele representa o custo das mercadorias que foram efetivamente vendidas durante determinado período.
O que é Lucro Bruto?
É o resultado obtido depois de descontar da Receita Líquida os custos diretamente relacionados aos produtos, mercadorias ou serviços vendidos.
O que é Lucro Líquido?
É o resultado final apresentado pela DRE depois das deduções e despesas consideradas na demonstração, incluindo os tributos sobre o lucro quando aplicáveis.
Com que frequência devo analisar a DRE?
Para fins gerenciais, uma análise mensal é bastante recomendável. O mais importante, porém, não é apenas a frequência, mas comparar os períodos e investigar as variações.
Conclusão
A DRE pode parecer um documento técnico e complicado quando você olha para ela pela primeira vez.
Mas, quando entende a lógica, ela passa a contar uma história bastante simples: quanto a empresa vendeu, quanto custou para entregar o que vendeu, quanto gastou para funcionar e, no final, quanto realmente conseguiu gerar de resultado.
E é justamente essa leitura que pode ajudar você a tomar decisões melhores.
Porque administrar uma empresa olhando apenas para o saldo bancário ou para o faturamento é como dirigir olhando apenas para o velocímetro.
Você sabe a velocidade, mas não sabe necessariamente se está indo na direção certa.
A DRE ajuda a mostrar essa direção.
E quanto mais cedo você aprende a ler esses números, mais cedo deixa de administrar apenas pelo movimento da conta bancária e começa a administrar pela saúde financeira do negócio.
Quer Organizar o Próximo Passo?
Depois de entender o resultado da sua empresa, é hora de olhar para o dinheiro que efetivamente entra e sai todos os dias.
Para isso, você pode conhecer a Planilha de Fluxo de Caixa Empresarial, criada para ajudar a organizar as entradas, saídas, contas futuras e o saldo disponível do seu negócio.
Leia Também
- KPIs Financeiros Essenciais para PMEs: Como Medir a Saúde do Seu Negócio
- Margem de Lucro: Como Calcular e Saber se Sua Empresa Está Realmente Ganhando Dinheiro
- Ponto de Equilíbrio: Quanto Sua Empresa Precisa Vender Para Não Ter Prejuízo
- Fluxo de Caixa Empresarial: Como Controlar o Dinheiro do Seu Negócio