Você sabe quanto sua empresa faturou no último mês?
Provavelmente sim.
Mas agora pense em outras perguntas: quanto desse faturamento realmente virou lucro? Quanto dinheiro está preso em clientes que ainda não pagaram? Quantos dias sua empresa consegue funcionar se as vendas diminuírem? E quanto você precisa vender todos os meses apenas para pagar as contas?
Essas perguntas são muito mais importantes do que simplesmente saber quanto entrou no caixa.
É justamente nesse ponto que entram os KPIs financeiros.
Em uma pequena ou média empresa, é comum o gestor acompanhar diariamente o saldo da conta bancária e acreditar que esse número representa a saúde financeira do negócio. Só que o saldo bancário mostra apenas uma fotografia daquele momento. Ele não explica, sozinho, se a empresa está lucrando, se está muito endividada, se está vendendo com margem suficiente ou se está comprometendo o caixa futuro.
Uma empresa pode ter dinheiro na conta hoje e, ainda assim, estar financeiramente desequilibrada.
Também pode acontecer o contrário: o caixa estar apertado em determinado momento, mas a empresa ter uma operação lucrativa e saudável, enfrentando apenas um descasamento entre pagamentos e recebimentos.
Por isso, gestão financeira não pode depender de uma única informação.
Os KPIs ajudam justamente a transformar os números da empresa em informações que podem orientar decisões.
Neste artigo, você vai conhecer os principais indicadores financeiros que uma PME deveria acompanhar, entender como calculá-los e, principalmente, aprender a olhar para esses números de uma maneira mais prática.
O que são KPIs financeiros
KPI é a sigla para Key Performance Indicator, ou Indicador-Chave de Desempenho.
Na prática, um KPI financeiro é uma métrica utilizada para acompanhar determinado aspecto da situação econômica e financeira da empresa.
Mas existe uma diferença importante entre ter números e ter indicadores.
Imagine que uma empresa faturou R$ 300 mil em determinado mês.
Esse número, sozinho, diz pouco.
É muito? É pouco?
Depende.
Se no mesmo período a empresa teve R$ 280 mil em custos e despesas, o faturamento pode parecer excelente, mas o resultado final é bastante apertado.
Agora imagine outra empresa que faturou R$ 180 mil e conseguiu gerar R$ 45 mil de lucro.
Qual delas está financeiramente melhor?
É por isso que os KPIs são tão importantes.
Eles ajudam o gestor a sair do:
“Acho que o negócio está indo bem.”
e chegar ao:
“Minha margem líquida caiu de 14% para 9% nos últimos seis meses. Preciso entender o que está acontecendo.”
Essa mudança parece pequena, mas representa uma transformação importante na gestão.
Você deixa de administrar apenas olhando para o movimento da conta bancária e começa a administrar olhando para o desempenho do negócio.
Por que uma PME precisa acompanhar indicadores financeiros?
Grandes empresas normalmente contam com equipes financeiras, controladoria, planejamento, sistemas de gestão e profissionais especializados para acompanhar seus resultados.
Em uma PME, muitas vezes a realidade é diferente.
O próprio empresário pode ser responsável pelas vendas, contratação de funcionários, relacionamento com clientes e fornecedores e, ainda, pela gestão financeira.
Nesse cenário, é fácil cair em uma rotina de apagar incêndios.
O fornecedor cobra, você paga.
O cliente atrasa, você negocia.
O caixa aperta, você busca crédito.
As vendas aumentam, você comemora.
Mas será que esse crescimento está realmente deixando a empresa mais saudável?
Os indicadores ajudam a responder essas perguntas.
Mais do que acompanhar o resultado passado, eles permitem identificar tendências.
Uma margem que vem caindo todos os meses, por exemplo, merece atenção antes que o lucro desapareça.
Um aumento contínuo do prazo de recebimento dos clientes pode sinalizar uma deterioração do capital de giro.
Um crescimento acelerado das vendas pode até ser positivo, mas também pode exigir mais dinheiro para financiar estoque, produção e contas a receber.
Ou seja: crescer também pode consumir caixa.
Por isso, acompanhar indicadores não é apenas uma atividade do departamento financeiro. É uma ferramenta de gestão.
1. Margem de lucro: vender muito não significa ganhar muito
Esse é um dos indicadores mais importantes para qualquer empresa.
A margem mostra quanto da receita permanece depois da dedução dos custos e despesas considerados em cada tipo de margem.
Podemos analisar principalmente:
- margem bruta;
- margem operacional;
- margem líquida.
Margem bruta
A margem bruta mostra quanto sobra da receita depois da dedução dos custos diretamente relacionados à produção ou à prestação do serviço.
Uma forma simplificada de calcular é:
Margem Bruta = (Receita – Custos) ÷ Receita × 100
Imagine uma empresa que vendeu R$ 100 mil e teve R$ 60 mil de custos diretamente relacionados à operação.
A margem bruta será de 40%.
Isso significa que, a cada R$ 100 vendidos, sobraram R$ 40 antes das demais despesas operacionais.
Margem operacional
A margem operacional vai um pouco além e considera as despesas necessárias para manter a operação funcionando, como despesas administrativas e comerciais, conforme a estrutura contábil adotada pela empresa.
Ela ajuda a responder: depois de manter a operação funcionando, quanto realmente está sobrando?
Margem líquida
A margem líquida considera o resultado final depois dos demais gastos e encargos aplicáveis.
É uma das formas mais interessantes de avaliar se o negócio realmente está gerando resultado.
Mas atenção: não existe uma margem líquida universalmente saudável para todas as empresas.
Uma margem de 10% pode ser excelente em determinado segmento e insuficiente em outro.
Por isso, mais importante do que decorar um número de referência é acompanhar a evolução da própria empresa e comparar com negócios semelhantes quando houver dados confiáveis.
Um exemplo simples
Imagine que sua empresa faturou:
R$ 200 mil
Depois de todos os custos e despesas, sobraram:
R$ 20 mil
A margem líquida foi de:
10%
Isso significa que, para cada R$ 100 de receita, aproximadamente R$ 10 permaneceram como resultado líquido.
Agora imagine que, seis meses atrás, essa margem era de 15%.
A empresa continua lucrativa, mas alguma coisa mudou.
Os preços podem ter ficado defasados.
Os custos podem ter aumentado.
As despesas podem ter crescido.
Ou a combinação de vários fatores pode estar comprimindo o resultado.
É aí que o KPI deixa de ser apenas um número e passa a ser uma ferramenta de investigação.
2. Liquidez corrente: sua empresa consegue pagar as obrigações de curto prazo?
Agora vamos olhar para outro ponto fundamental: a capacidade de pagamento.
A liquidez corrente é calculada pela relação entre o ativo circulante e o passivo circulante:
Liquidez Corrente = Ativo Circulante ÷ Passivo Circulante
De forma simplificada, o indicador ajuda a avaliar a capacidade de a empresa fazer frente às obrigações de curto prazo utilizando seus ativos de curto prazo.
Um resultado superior a 1 indica, em termos contábeis, que o ativo circulante supera o passivo circulante.
Mas aqui existe um detalhe importante: liquidez corrente não significa simplesmente “dinheiro disponível na conta”.
Dentro do ativo circulante podem existir contas a receber e estoques, por exemplo, que não necessariamente se transformarão em dinheiro imediatamente.
Por isso, uma empresa pode apresentar liquidez corrente aparentemente confortável e, mesmo assim, enfrentar dificuldades de caixa.
Imagine uma empresa com:
- R$ 300 mil em ativos circulantes;
- R$ 200 mil em obrigações de curto prazo.
A liquidez corrente seria 1,5.
No papel, existe uma cobertura de R$ 1,50 em ativos circulantes para cada R$ 1,00 de obrigação de curto prazo.
Mas e se grande parte desses R$ 300 mil estiver concentrada em clientes que só pagarão daqui a 90 dias?
O indicador precisa ser interpretado em conjunto com outros números.
Nenhum KPI deve ser analisado isoladamente.
3. Ciclo de Conversão de Caixa: quanto tempo seu dinheiro fica preso na operação?
Esse é um indicador especialmente importante para empresas que trabalham com estoque, prazos de recebimento e pagamento a fornecedores.
O Ciclo de Conversão de Caixa procura mostrar quanto tempo o dinheiro permanece comprometido na operação antes de retornar ao caixa.
Ele considera três componentes principais:
- prazo médio de estoque;
- prazo médio de recebimento;
- prazo médio de pagamento aos fornecedores.
Uma forma simplificada de representar é:
Ciclo de Conversão de Caixa = Prazo de Estoque + Prazo de Recebimento − Prazo de Pagamento
Imagine uma empresa que:
- mantém produtos em estoque por 30 dias;
- recebe dos clientes em 45 dias;
- paga seus fornecedores em 20 dias.
O ciclo seria:
30 + 45 − 20 = 55 dias
Isso significa que, aproximadamente, o dinheiro permanece comprometido na operação por 55 dias.
E aqui está uma situação que muitos empresários conhecem bem: “estou vendendo, mas não estou vendo o dinheiro.”
É possível.
A empresa pode estar crescendo, aumentando o faturamento e, ao mesmo tempo, precisando de cada vez mais capital de giro.
Quanto maior o ciclo, maior tende a ser a necessidade de financiar a operação.
Por isso, reduzir o tempo de estoque, melhorar os processos de cobrança e negociar prazos adequados com fornecedores pode ter um impacto enorme sobre o caixa.
4. Ponto de equilíbrio: quanto preciso vender para não ter prejuízo?
Essa é uma pergunta que todo empresário deveria saber responder.
Quanto minha empresa precisa vender por mês para pagar todos os seus custos e despesas?
O ponto de equilíbrio mostra justamente essa referência.
Em uma abordagem simplificada, o cálculo pode ser representado por:
Ponto de Equilíbrio = Custos e Despesas Fixas ÷ Margem de Contribuição
A margem de contribuição representa quanto sobra da receita depois dos custos e despesas variáveis considerados no cálculo.
Imagine que uma empresa tenha R$ 50 mil de custos e despesas fixas mensais e uma margem de contribuição de 25%.
O ponto de equilíbrio seria:
R$ 50.000 ÷ 25% = R$ 200.000
Ou seja, aproximadamente R$ 200 mil de receita seriam necessários para atingir o ponto de equilíbrio nesse exemplo.
Abaixo disso, a operação tende a não conseguir cobrir integralmente sua estrutura.
Acima disso, começa a existir geração de resultado, considerando as premissas utilizadas.
Esse número é extremamente útil para o planejamento.
Antes de definir uma meta de vendas, o empresário deveria saber: qual é o meu ponto de equilíbrio?
Sem essa informação, uma meta de faturamento pode ser apenas um número bonito em uma planilha.
5. Endividamento: quanto da empresa está sendo financiado por terceiros?
O crescimento de uma empresa nem sempre acontece apenas com recursos próprios.
Em determinados momentos, pode fazer sentido utilizar crédito para comprar equipamentos, ampliar a estrutura, financiar capital de giro ou realizar investimentos.
O problema não é necessariamente ter dívida.
O problema é não saber quanto a estrutura financeira da empresa depende dela e se o negócio consegue suportar esse compromisso.
Um indicador bastante utilizado é o endividamento geral:
Endividamento Geral = Passivo Total ÷ Ativo Total × 100
Imagine uma empresa com:
Ativo total: R$ 1 milhão
Passivo total: R$ 400 mil
O endividamento geral seria de 40%.
Isso significa que 40% dos ativos estão financiados por capital de terceiros, considerando a estrutura apresentada.
Mas, novamente, não existe um percentual mágico que determine sozinho se uma empresa está saudável ou não.
É preciso analisar:
- tipo da dívida;
- prazo;
- custo financeiro;
- capacidade de geração de caixa;
- finalidade do crédito;
- evolução do faturamento e dos resultados.
Uma dívida usada para financiar um investimento que aumenta a capacidade produtiva pode ter uma lógica completamente diferente de uma dívida contraída repetidamente para cobrir despesas operacionais.
A pergunta não deve ser apenas “quanto devo?”.
Também precisa ser: “por que estou devendo e minha operação consegue sustentar essa dívida?”
6. ROI: o investimento realmente valeu a pena?
Imagine que você investiu R$ 20 mil em uma campanha de marketing.
As vendas aumentaram.
Foi bom?
Talvez.
Mas quanto desse resultado pode ser atribuído ao investimento?
É para responder perguntas como essa que existe o ROI, o Retorno sobre o Investimento.
Uma fórmula básica é:
ROI = (Ganho obtido − Investimento) ÷ Investimento × 100
Se um investimento de R$ 20 mil gerar um ganho líquido atribuível de R$ 30 mil, por exemplo:
ROI = (30.000 − 20.000) ÷ 20.000 × 100
O ROI seria de 50%.
O indicador pode ajudar na avaliação de campanhas, equipamentos, projetos, expansão e outras iniciativas.
Mas existe uma ressalva importante: o cálculo precisa utilizar premissas coerentes e definir claramente o que está sendo considerado como retorno.
Não adianta comparar simplesmente aumento de faturamento com investimento se esse faturamento adicional não representa ganho efetivo para a empresa.
Como transformar os KPIs em uma rotina de gestão?
Talvez você esteja pensando: “tudo bem, entendi os indicadores. Mas como faço isso na prática?”
A resposta é: comece pequeno.
Você não precisa criar um painel com 30 indicadores.
Aliás, isso pode ser contraproducente.
Para muitas PMEs, começar acompanhando entre quatro e seis indicadores já pode gerar uma mudança significativa na qualidade da gestão.
Uma sugestão é acompanhar:
- margem líquida;
- liquidez;
- ciclo de conversão de caixa;
- ponto de equilíbrio;
- endividamento;
- ROI dos principais investimentos.
O mais importante é estabelecer uma rotina.
Pode ser mensal, com uma análise mais aprofundada trimestralmente.
E não basta preencher uma planilha.
É necessário fazer perguntas.
O que mudou? Por que mudou? Essa mudança é positiva ou negativa? É temporária ou representa uma tendência? Precisamos tomar alguma decisão?
É essa interpretação que transforma um relatório financeiro em gestão.
Não compare apenas com o mercado. Compare sua empresa com ela mesma.
Uma armadilha comum é buscar na internet um número considerado “ideal” e tentar encaixar a empresa naquele padrão.
Só que negócios diferentes possuem estruturas diferentes.
Uma empresa de serviços pode ter uma estrutura de custos completamente diferente de uma indústria.
Um comércio pode trabalhar com uma dinâmica diferente de uma empresa de tecnologia.
Por isso, uma das comparações mais importantes é com o próprio histórico.
Se sua margem líquida era de 12% e passou para 9%, existe uma mudança que merece investigação.
Se o prazo médio de recebimento passou de 30 para 50 dias, alguma coisa mudou no comportamento dos clientes ou na política comercial.
Se o ciclo de caixa está aumentando, talvez o crescimento esteja exigindo mais capital de giro.
A tendência muitas vezes é mais importante do que o número isolado.
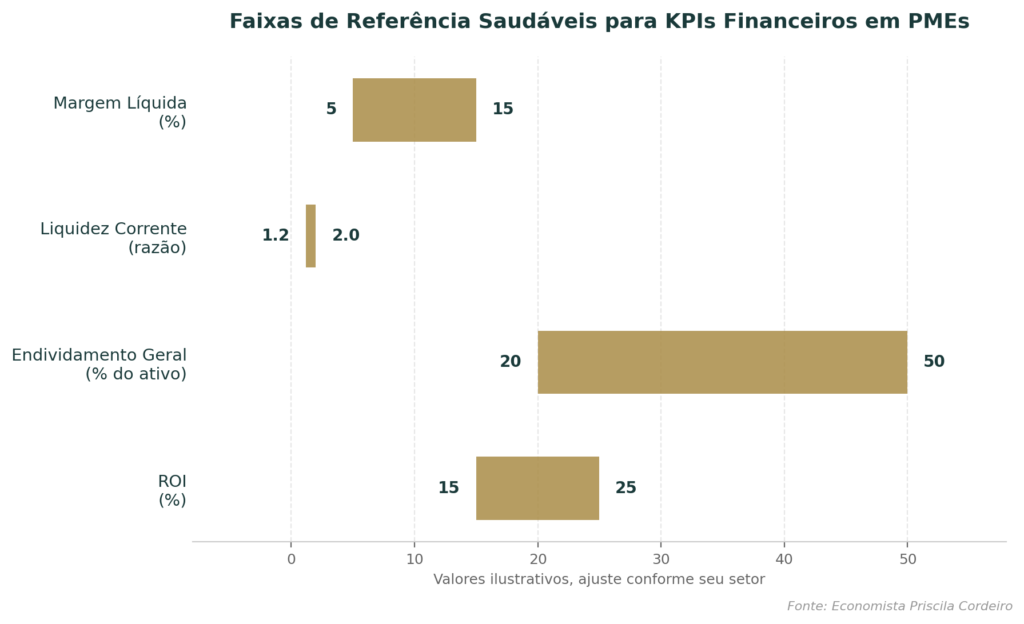
Para ajudar a visualizar isso, veja abaixo faixas de referência gerais para PMEs em alguns dos principais indicadores. Elas servem como ponto de partida, não como regra fixa, já que cada setor tem sua própria realidade.
Os erros mais comuns na análise de KPIs financeiros
Olhar apenas para o faturamento
Faturamento é importante, mas não é sinônimo de lucro.
Uma empresa pode vender mais e ganhar menos.
Isso acontece quando os custos, despesas, descontos, impostos ou despesas financeiras crescem mais rapidamente que a receita.
Confundir lucro com caixa
Lucro e caixa são conceitos diferentes.
Uma venda pode gerar receita e resultado contábil, mas o dinheiro pode entrar apenas meses depois.
Por isso, uma empresa lucrativa pode enfrentar dificuldades financeiras.
Ignorar a sazonalidade
Comparar janeiro com dezembro pode não fazer sentido para determinados negócios.
O ideal é observar períodos equivalentes e identificar padrões sazonais.
Acompanhar indicadores sem tomar decisões
Esse talvez seja um dos maiores erros.
A empresa pode ter uma planilha linda, cheia de gráficos e indicadores, mas se ninguém utiliza essas informações para tomar decisões, o trabalho perde grande parte do seu valor.
O KPI precisa provocar uma pergunta, uma análise ou uma ação.
Criar indicadores demais
Mais informação não significa necessariamente melhor gestão.
Um painel com dezenas de indicadores pode dificultar a identificação do que realmente importa.
É melhor acompanhar poucos indicadores relevantes e entendê-los bem do que acumular números que ninguém utiliza.
E se o KPI mostrar que a empresa está com problemas?
Essa talvez seja a parte mais importante.
Um indicador ruim não é necessariamente uma sentença de fracasso.
Na verdade, ele pode ser uma oportunidade de identificar um problema enquanto ainda existe tempo para agir.
Imagine que a margem esteja caindo. Em vez de simplesmente aceitar o resultado, você pode investigar:
- os preços estão adequados?
- os custos aumentaram?
- existem produtos ou serviços com margem muito baixa?
- os descontos estão excessivos?
- houve aumento das despesas?
- a produtividade caiu?
Se o ciclo de caixa aumentou:
- os clientes estão demorando mais para pagar?
- o estoque está girando mais lentamente?
- os fornecedores reduziram os prazos?
- a política comercial precisa ser revista?
Perceba que o KPI não entrega necessariamente a solução.
Ele mostra onde você precisa olhar.
E essa é uma das maiores contribuições dos indicadores para a gestão.
Afinal, quais KPIs uma PME deveria acompanhar?
Não existe uma lista universal que sirva para todas as empresas.
Mas, para começar, uma PME pode estruturar um painel financeiro com:
| Indicador | O que ajuda a entender |
|---|---|
| Margem líquida | Quanto realmente sobra da receita |
| Liquidez corrente | Capacidade de cobertura das obrigações de curto prazo |
| Ciclo de conversão de caixa | Quanto tempo o dinheiro fica comprometido na operação |
| Ponto de equilíbrio | Quanto precisa vender para cobrir a estrutura |
| Endividamento | Dependência de capital de terceiros |
| ROI | Retorno gerado pelos investimentos |
O segredo não está em calcular todos esses números uma vez.
Está em acompanhar a evolução deles e relacionar os indicadores entre si.
Uma margem boa com caixa ruim merece investigação.
Uma liquidez confortável com estoque parado também.
Um faturamento crescente acompanhado de aumento excessivo do endividamento pode representar um crescimento que está sendo financiado de maneira arriscada.
É por isso que gestão financeira exige uma visão integrada.
Conclusão: números não servem apenas para registrar o passado
Os KPIs financeiros não existem para deixar a empresa mais “bonita” no relatório.
Eles existem para melhorar decisões.
Quando você conhece sua margem, sabe se está precificando corretamente.
Quando conhece seu ponto de equilíbrio, consegue estabelecer metas mais realistas.
Quando acompanha o ciclo de caixa, entende por que o dinheiro demora a aparecer.
Quando monitora o endividamento, consegue avaliar se o crescimento está sendo financiado de forma sustentável.
E quando acompanha o ROI, passa a questionar se cada investimento está realmente contribuindo para o resultado.
No fim das contas, gestão financeira não é sobre olhar para números o dia inteiro. É sobre usar os números certos para tomar decisões melhores.
E talvez esse seja o maior benefício de acompanhar KPIs em uma PME: deixar de administrar apenas pelo que parece estar acontecendo e começar a entender, com mais clareza, o que de fato está acontecendo dentro do negócio.
Porque uma empresa saudável não é necessariamente aquela que mais vende.
É aquela que consegue transformar suas vendas em resultado, administrar seu caixa, controlar seus riscos e sustentar suas decisões ao longo do tempo.
E você não precisa começar com dezenas de indicadores. Comece pelos números que realmente ajudam a responder às decisões que sua empresa precisa tomar hoje.
Perguntas frequentes sobre KPIs financeiros
Com que frequência devo acompanhar os KPIs financeiros?
Para a maioria das PMEs, uma análise mensal é um bom ponto de partida. Alguns indicadores podem ser acompanhados com maior frequência, especialmente aqueles relacionados ao caixa e às contas a pagar e receber.
Além do acompanhamento mensal, uma análise trimestral mais aprofundada ajuda a identificar tendências.
Preciso contratar um sistema caro?
Não necessariamente.
Uma planilha bem estruturada pode ser suficiente para começar, especialmente quando a empresa ainda possui uma operação relativamente simples.
À medida que o negócio cresce, sistemas de gestão podem trazer ganhos importantes de integração, automação e confiabilidade das informações.
Qual KPI devo acompanhar primeiro?
Se a empresa está começando a organizar sua gestão financeira, eu não recomendaria escolher apenas um indicador e ignorar os demais.
Comece entendendo pelo menos três dimensões: resultado, caixa e estrutura financeira.
A margem ajuda a entender o resultado.
O fluxo de caixa mostra o comportamento do dinheiro.
E indicadores como liquidez e endividamento ajudam a avaliar a estrutura financeira.
Essa combinação oferece uma visão muito mais completa do negócio.
KPI financeiro é só para empresas grandes?
Não.
Na verdade, para uma pequena empresa, acompanhar indicadores pode ser ainda mais importante, porque normalmente existe menos espaço para absorver erros de gestão.
O tamanho da empresa muda a complexidade dos indicadores, mas não elimina a necessidade de medir o desempenho.
Organize primeiro o seu caixa
Antes de começar a calcular indicadores mais sofisticados, é fundamental ter clareza sobre o dinheiro que entra, o dinheiro que sai e, principalmente, o que está previsto para os próximos dias e meses.
Uma boa organização do fluxo de caixa cria a base para uma gestão financeira mais segura e permite que os indicadores sejam calculados a partir de informações mais confiáveis.
Se você precisa organizar essa parte da gestão financeira da sua empresa, conheça a Planilha de Fluxo de Caixa Empresarial, desenvolvida para ajudar pequenos e médios negócios a visualizar entradas, saídas e projeções de caixa.
Conheça a Planilha de Fluxo de Caixa Empresarial
Leia também
- Ponto de Equilíbrio: como descobrir quanto sua empresa precisa vender para não ter prejuízo
- Capital de Giro: por que empresas lucrativas também podem enfrentar problemas de caixa
- Gestão de Riscos Financeiros: gestão de riscos para pequenas empresas