Estar endividado pode trazer uma sensação de sufoco. As contas chegam, os juros aumentam, o telefone toca e, muitas vezes, a pessoa não sabe nem por onde começar.
Mas sair das dívidas não depende de uma solução mágica. Depende de clareza, organização e um plano que caiba na sua realidade.
E existe uma coisa importante que quero dizer logo no início: você não precisa resolver todas as suas dívidas hoje. Precisa começar a tomar as decisões certas a partir de agora.
Neste artigo, vou mostrar um caminho prático em cinco passos para você entender sua situação, parar de aumentar o problema, negociar melhor, quitar suas dívidas e construir uma vida financeira mais segura.
Fonte: Economista Priscila Cordeiro
Por que é tão difícil sair das dívidas?
Na maioria das vezes, a dívida não aparece de uma hora para outra. Ela vai crescendo aos poucos: uma compra parcelada aqui, uma fatura paga parcialmente ali, um empréstimo para cobrir outro compromisso, um imprevisto que não estava previsto no orçamento.
Quando a pessoa percebe, parte significativa da renda já está comprometida.
E quanto mais tempo passa sem entender exatamente o que está acontecendo, mais difícil fica tomar decisões.
Por isso, o primeiro passo não é simplesmente “pagar as dívidas”.
O primeiro passo é parar, olhar para os números e entender exatamente onde você está.
Passo 1: Faça um raio-X completo das suas dívidas
Você não consegue resolver aquilo que não consegue enxergar.
Antes de pensar em negociação ou em qual dívida pagar primeiro, coloque todas as dívidas no papel.
Para cada uma, levante:
Quem é o credor;
Qual é o valor atualizado da dívida;
Qual é a taxa de juros;
Qual é o valor da parcela, quando houver;
Quantas parcelas ainda faltam;
Qual é a data de vencimento;
Se a dívida está em dia ou atrasada;
Quais condições de negociação estão disponíveis.
Não confie apenas na memória. Abra os aplicativos dos bancos, procure contratos, faturas e boletos e, quando necessário, entre em contato com os credores para confirmar os valores.
Depois, organize tudo em uma única lista.
Nesse momento, pode ser que você descubra que deve mais do que imaginava. Não se assuste.
O objetivo dessa etapa não é encontrar culpados. É encontrar clareza.
Você precisa saber o tamanho do problema antes de decidir como resolvê-lo.
Passo 2: Organize seu orçamento e pare de aumentar a dívida
Agora que você sabe quanto deve, precisa descobrir quanto consegue pagar.
Comece pelo dinheiro que entra todos os meses:
salário;
aposentadoria;
renda extra;
comissões;
trabalhos como autônomo;
outras fontes de renda.
Depois, liste seus gastos.
Primeiro, os essenciais: moradia, alimentação, transporte, saúde, energia, água e outras despesas necessárias para manter sua vida funcionando.
Depois, identifique os gastos que podem ser reduzidos ou temporariamente suspensos.
A pergunta principal aqui é:
Depois de pagar o essencial, quanto realmente sobra?
Essa é a sua capacidade de pagamento.
Se não sobra nada, não adianta simplesmente assumir mais uma parcela. Antes, será necessário ajustar o orçamento, reduzir despesas e, quando possível, buscar uma renda adicional.
E existe uma regra importante:
Enquanto estiver tentando sair das dívidas, evite criar novas dívidas.
Se continuar usando o cartão para completar o mês enquanto tenta pagar a fatura anterior, o problema continuará crescendo.
O objetivo desta etapa é criar espaço financeiro para começar a sair do ciclo.
Passo 3: Prepare-se para quitar e escolha a prioridade
Agora vem uma etapa que considero fundamental: não saia fazendo acordos sem antes saber o que você consegue cumprir.
Entre em contato com os credores e descubra:
quanto a dívida está valendo hoje;
qual seria o valor para quitação à vista;
quais descontos podem ser oferecidos;
quais opções de parcelamento existem;
quais são os juros e o custo total de cada proposta.
Se você tiver condições, comece a formar um valor específico para negociação.
Pode ser uma pequena quantia todos os meses. O objetivo é construir dinheiro para aumentar seu poder de negociação, principalmente quando houver possibilidade de desconto para pagamento à vista.
Por exemplo: uma dívida de R$ 10.000 pode ter uma condição de quitação por R$ 6.000 à vista. Se você não tem nenhum dinheiro disponível, não consegue aproveitar essa condição.
Por isso, não pense apenas:
“Quanto cabe na minha parcela?”
Pense também:
“Quanto consigo juntar para negociar essa dívida da melhor forma possível?”
E qual dívida devo priorizar?
Depois de conhecer suas dívidas e entender sua capacidade financeira, você pode escolher uma estratégia.
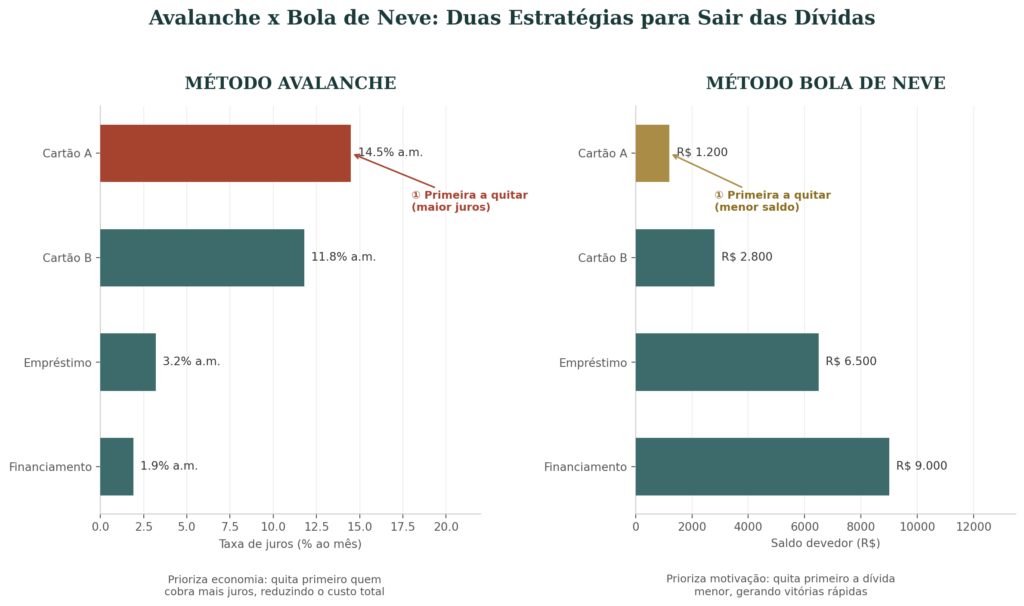
Método Avalanche — prioriza os juros
Você mantém os pagamentos necessários das demais dívidas e concentra o dinheiro disponível na dívida com maior taxa de juros.
A vantagem é reduzir primeiro a dívida que tende a consumir mais dinheiro com juros.
Essa estratégia costuma fazer bastante sentido quando existem dívidas muito caras.
Método Bola de Neve — prioriza pequenas vitórias
Aqui, a prioridade é a dívida de menor valor.
A ideia é conseguir uma quitação mais rápida, gerar sensação de progresso e usar o valor que ficou disponível para atacar a próxima dívida.
Para algumas pessoas, ver uma dívida desaparecer ajuda muito a manter a motivação.
Mas existe uma regra mais importante que as duas
Nunca faça um acordo que você não tenha certeza de que consegue cumprir.
Uma parcela pode parecer pequena hoje e se tornar pesada daqui a três ou seis meses.
Fazer um acordo apenas para “resolver logo” e depois atrasá-lo pode gerar novos juros, multas e renegociações.
O melhor acordo não é necessariamente o que tem a menor parcela. É aquele que você consegue cumprir até o fim.
Fonte: Economista Priscila Cordeiro
Passo 4: Negocie e execute o acordo
Agora sim: você já sabe quanto deve, conhece sua capacidade de pagamento e sabe quais dívidas precisam ser priorizadas.
É hora de negociar.
Procure os credores e pergunte diretamente pelas melhores condições para quitar ou reorganizar a dívida.
Compare as propostas. Não olhe apenas para a parcela mensal.
Uma parcela menor pode significar um prazo muito maior e, consequentemente, um custo total mais alto.
Se estiver pensando em trocar uma dívida por outra, compare o Custo Efetivo Total (CET) e não apenas a taxa de juros anunciada.
Em alguns casos, trocar uma dívida muito cara por outra com custo significativamente menor pode ajudar. Mas isso só funciona se você também mudar o comportamento que gerou o endividamento.
Caso contrário, existe o risco de quitar a dívida antiga e voltar a utilizar o crédito, acumulando uma nova dívida.
E depois de negociar?
Cumpra o acordo como prioridade do seu orçamento.
Se a parcela foi definida com base na sua realidade, ela precisa entrar no planejamento mensal antes dos gastos que podem esperar.
E acompanhe o acordo até o fim.
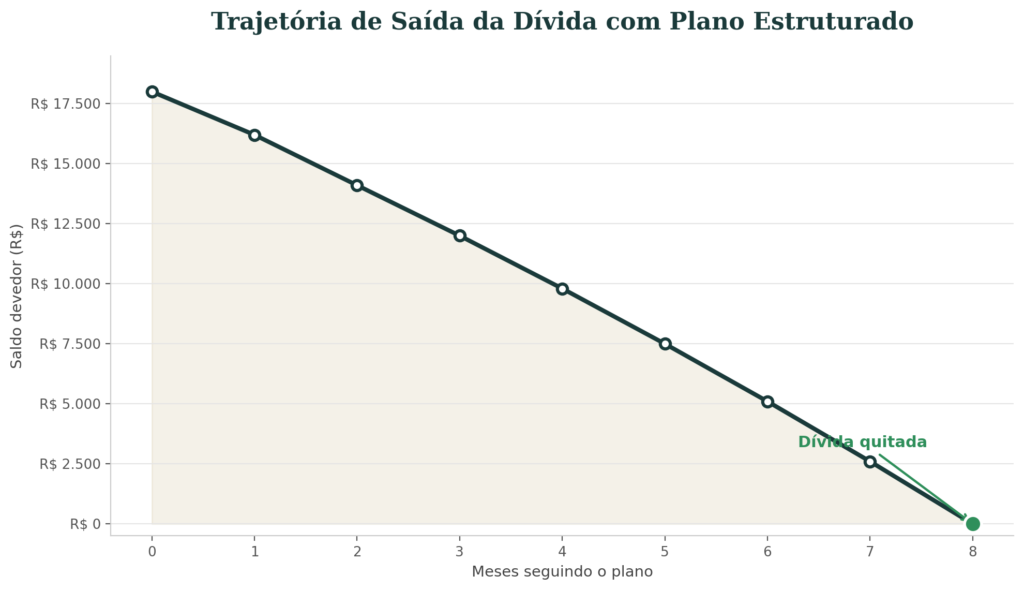
Negociar é apenas metade do trabalho. Cumprir o que foi combinado é o que realmente tira você da dívida.
Passo 5: Construa sua segurança financeira para não voltar ao vermelho
Chegar à última parcela é uma grande vitória.
Mas existe uma pergunta ainda mais importante:
O que vai impedir que você volte para as dívidas?
Depois de passar por esse processo, olhe para trás e tente entender o que provocou o endividamento.
Foi uma renda insuficiente?
Falta de planejamento?
Uso excessivo do cartão?
Compras por impulso?
Uma emergência para a qual não havia dinheiro guardado?
Uma queda inesperada na renda?
Não é para se culpar. É para identificar o que precisa mudar.
A partir daí, mantenha o orçamento sob controle e transforme o dinheiro que antes era destinado às parcelas em uma nova prioridade: a construção da sua reserva de emergência.
Comece pequeno, se necessário.
Primeiro, busque formar uma pequena reserva. Depois, avance para um mês de despesas essenciais, três meses e, conforme sua realidade, aumente esse valor.
A reserva será justamente o que ajudará você a enfrentar o próximo imprevisto sem precisar voltar ao cartão, ao cheque especial ou a um novo empréstimo.
E não se esqueça de acompanhar sua evolução.
Cada dívida quitada, cada parcela eliminada e cada valor guardado representa uma redução do risco financeiro.
O objetivo não é apenas sair das dívidas. É chegar a um ponto em que você não precise mais delas para fazer sua vida funcionar.
Uma regra para lembrar durante todo o processo
Se eu pudesse resumir todo esse plano em uma única orientação, seria:
Não tente resolver uma dívida criando outra.
Antes de aceitar qualquer proposta, pergunte:
“Eu realmente consigo pagar isso até o final sem comprometer minhas despesas essenciais?”
Se a resposta for não, pare e reorganize o plano.
Talvez seja necessário negociar novamente, reduzir despesas, aumentar a renda ou juntar mais dinheiro antes de fechar o acordo.
Isso pode parecer mais demorado, mas é muito melhor do que entrar em um novo ciclo de atraso.
Fonte: https://www.pexels.com/gratuita
Perguntas frequentes
Quanto tempo leva para sair das dívidas?
Não existe um prazo igual para todo mundo. Depende do valor das dívidas, dos juros, da renda, das despesas essenciais e da capacidade de pagamento.
O mais importante é acompanhar a evolução mês a mês e evitar aumentar o endividamento durante o processo.
Vale a pena usar o 13º ou outro dinheiro extra para quitar dívidas?
Pode fazer sentido, principalmente quando existem dívidas com juros elevados. Mas antes de usar todo o dinheiro, avalie sua situação e mantenha algum recurso para despesas essenciais e imprevistos.
Empréstimo para quitar dívidas pode ser uma boa solução?
Pode ser em algumas situações, especialmente quando o novo crédito tem um custo significativamente menor que a dívida atual.
Mas não basta trocar uma dívida cara por uma mais barata. É fundamental ter um plano para não voltar a utilizar o crédito anterior.
Preciso de ajuda profissional?
Nem sempre. Casos mais simples podem ser organizados com uma boa planilha e disciplina.
Mas, quando existem muitas dívidas, renda variável, problemas com negócio próprio ou mistura entre finanças pessoais e empresariais, uma orientação profissional pode ajudar a organizar o processo e evitar decisões ruins.
Conclusão
Sair das dívidas não acontece de um dia para o outro. E talvez essa seja uma das primeiras coisas que você precise aceitar para começar a mudar sua vida financeira.
Você não precisa resolver tudo hoje.
Precisa saber quanto deve, quanto ganha, quanto realmente precisa para viver e quanto consegue destinar para sair dessa situação.
A partir daí, o caminho fica mais claro: organizar, parar de aumentar a dívida, negociar com estratégia, assumir apenas compromissos que consegue cumprir e, depois, construir uma reserva para não precisar voltar ao crédito diante do próximo imprevisto.
Não tenha vergonha de olhar para os seus números.
A dívida é uma situação financeira. Ela não define quem você é.
O que muda a história é parar de fugir dos números e começar a tomar decisões conscientes.
Talvez hoje você ainda esteja no começo. Tudo bem.
💡 Quer organizar sua vida financeira de forma completa?
Se você quer aprender, passo a passo, a organizar seu orçamento, controlar suas dívidas, construir sua reserva de emergência e planejar seu futuro financeiro, conheça o TF – Organização Financeira do Zero.
São 9 módulos práticos, com planilha inclusa, para ajudar você a sair da improvisação e construir uma relação mais organizada e consciente com o seu dinheiro.