Você sabe quanto custa manter sua empresa funcionando todos os meses?
E mais importante: você sabe quais gastos aumentam quando suas vendas aumentam?
Parece uma pergunta simples, mas essa diferença é fundamental para quem quer ter uma empresa financeiramente saudável.
Muitos empresários olham para o total de gastos no fim do mês, mas não conseguem dizer exatamente o que é custo fixo, o que varia com as vendas e o que está misturado no meio dessa conta.
E quando essa classificação está errada, outros números importantes também começam a ficar errados.
A margem de contribuição fica distorcida. O ponto de equilíbrio deixa de mostrar a realidade. A formação de preço pode ficar comprometida.
Por isso, antes de pensar em vender mais, aumentar o preço ou cortar despesas, precisamos entender uma coisa básica:
quanto custa a estrutura do seu negócio e quanto custa cada venda que você faz?
Vamos simplificar isso.
Primeiro: o que são custos fixos?
Pense nos gastos que sua empresa precisa pagar mesmo que naquele mês venda pouco ou não venda nada.
Esses são os custos fixos.
Por exemplo:
- aluguel;
- salários da equipe administrativa;
- contabilidade;
- softwares e sistemas;
- internet;
- seguros;
- algumas despesas administrativas.
Se sua empresa vende R$ 10 mil ou R$ 50 mil no mês, esses gastos continuam existindo.
É por isso que eles precisam ser acompanhados com atenção.
Mas cuidado com uma confusão comum:
Fixo não significa que o valor nunca muda.
O aluguel pode aumentar.
A contabilidade pode ser reajustada.
Um software pode mudar de preço.
O que caracteriza o custo como fixo é que ele não aumenta ou diminui diretamente porque você vendeu mais ou menos.
E os custos variáveis?
Agora pense no que acontece quando você vende mais.
Se você vende mais bolos, precisa comprar mais ingredientes.
Se vende mais roupas, precisa repor mais mercadorias.
Se presta mais serviços, pode precisar de mais materiais.
Se vende mais no cartão, paga mais taxas.
Esses são exemplos de custos e despesas variáveis.
Eles acompanham o movimento das vendas.
Quanto mais você vende, maior tende a ser o valor total desses gastos.
Alguns exemplos:
- matéria-prima;
- ingredientes;
- embalagens;
- comissões;
- taxas de cartão;
- taxas de marketplace;
- impostos sobre as vendas;
- frete relacionado à venda.
Aqui existe uma diferença importante:
o custo variável por unidade pode permanecer parecido, mas o custo variável total aumenta conforme você vende mais.
Imagine um bolo que tenha R$ 30 de custo variável.
Se você vender 10 bolos, terá R$ 300 de custo variável.
Se vender 100, serão R$ 3.000.
O custo por bolo pode continuar em R$ 30, mas o total muda conforme o volume de vendas.
E quando o gasto é um pouco dos dois?
Aqui começa uma parte que costuma confundir bastante.
Existem gastos que não são totalmente fixos nem totalmente variáveis.
São os chamados custos mistos ou semivariáveis.
Um exemplo clássico é a energia elétrica.
Você tem uma estrutura mínima que gera consumo mesmo quando a empresa está produzindo pouco.
Mas, se a produção aumenta, o consumo também pode aumentar.
Então, em vez de colocar tudo como fixo ou tudo como variável, quando fizer sentido, podemos separar:
uma parte fixa + uma parte variável.
Essa separação deixa os cálculos muito mais próximos da realidade.
Como saber se um gasto é fixo ou variável?
Vou te dar uma pergunta simples que pode ajudar bastante:
“Se eu vender o dobro no próximo mês, esse gasto também vai aumentar?”
Se a resposta for sim, provavelmente estamos diante de um gasto variável.
Se a resposta for não, provavelmente é fixo.
E se a resposta for:
“Uma parte aumenta e outra não.”
Temos um gasto misto.
É uma forma simples de começar a organizar essa classificação.
Vamos colocar isso na prática?
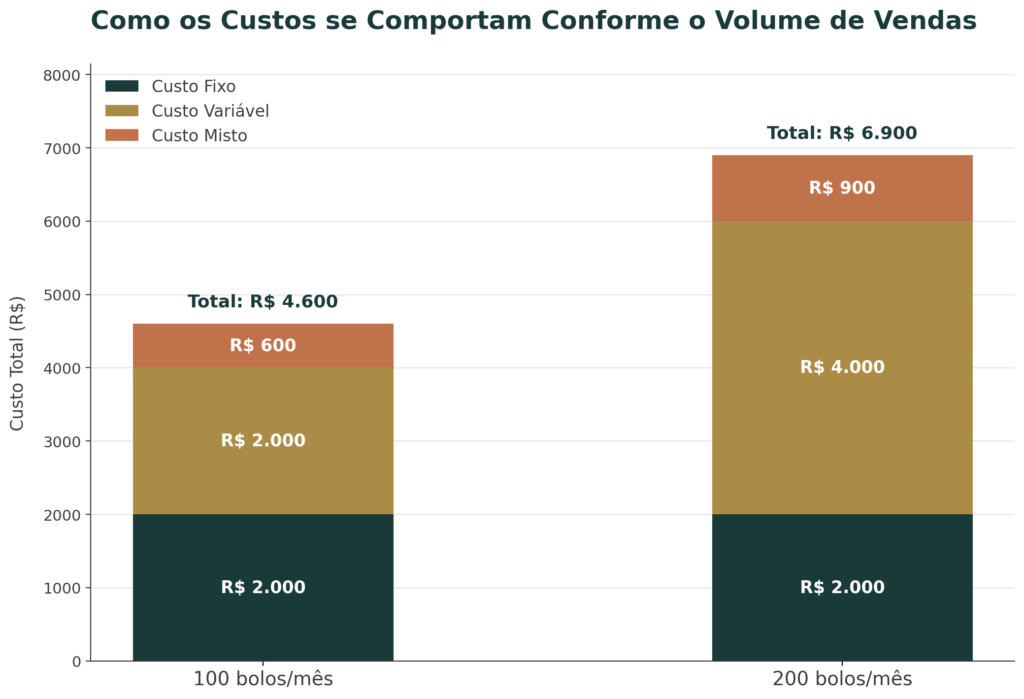
Imagine uma pequena confeitaria.
Ela tem:
Aluguel: R$ 2.000
Se vender 100 ou 200 bolos, o aluguel continua sendo R$ 2.000.
➡️ Custo fixo.
Agora imagine:
Ingredientes: R$ 20 por bolo
Se vender 100 bolos, terá R$ 2.000 de ingredientes.
Se vender 200, terá aproximadamente R$ 4.000.
➡️ Custo variável.
Agora pense na conta de energia.
Parte dela existe independentemente da produção, mas outra parte aumenta conforme a utilização dos equipamentos.
➡️ Custo misto.
Percebe como fica mais fácil quando pensamos no comportamento do gasto?
Mas por que essa classificação é tão importante?
Porque ela não serve apenas para organizar uma planilha.
Ela interfere diretamente nas decisões da empresa.
Quando você classifica seus gastos corretamente, consegue entender melhor:
Sua margem de contribuição
Quanto sobra de cada venda depois de descontar os custos variáveis?
Esse dinheiro é o que vai ajudar a pagar os custos fixos e, depois disso, gerar lucro.
Se você classificar um custo variável como fixo, sua margem pode parecer maior do que realmente é.
Seu ponto de equilíbrio
Quanto sua empresa precisa vender para pagar todos os seus custos?
O ponto de equilíbrio utiliza os custos fixos e a margem de contribuição.
Se essas informações estiverem erradas, o resultado também estará.
Você pode achar que precisa vender R$ 20 mil por mês quando, na verdade, precisa vender R$ 25 mil.
Ou o contrário.
E isso muda completamente a sua tomada de decisão.
Sua formação de preço
Quanto você precisa cobrar pelo seu produto ou serviço?
Para chegar a um preço sustentável, você precisa entender seus custos e despesas.
Não adianta colocar um preço olhando apenas para o concorrente.
Se você não conhece sua estrutura de custos, pode estar vendendo muito e ganhando pouco.
Um erro que vejo bastante: misturar salário com comissão
Imagine que você tenha um vendedor.
Ele recebe:
R$ 2.000 de salário + 3% de comissão sobre as vendas.
Não deveríamos olhar para esses R$ 2.000 + comissão como se fossem um único tipo de gasto.
O salário-base tende a ser fixo.
A comissão é variável, porque aumenta conforme as vendas aumentam.
Essa separação é simples, mas faz diferença nos cálculos.
Outro cuidado: água, luz e telefone
É muito comum colocar todas as contas de consumo como custos fixos.
Mas será que elas realmente são?
Se a empresa aumenta a produção e, com isso, aumenta significativamente o consumo de energia, existe uma parcela desse gasto que está relacionada ao volume de atividade.
Não significa que você precise transformar sua planilha em algo extremamente complexo.
A ideia é apenas entender o comportamento do gasto e, quando essa diferença for relevante, fazer a classificação da forma mais adequada possível.
Como começar a organizar seus custos?
Se hoje você sente que está tudo misturado, não precisa entrar em desespero.
Comece pelo básico.
1. Liste todos os gastos
Pegue seus extratos, contas, contratos, fornecedores e demais despesas.
Liste tudo.
Mesmo aqueles gastos pequenos que parecem não fazer diferença.
Às vezes, o problema não está em um grande gasto isolado, mas na soma de vários pequenos.
2. Separe entre fixos e variáveis
Para cada gasto, faça a pergunta:
“Esse valor muda quando minhas vendas mudam?”
Se sim, provavelmente é variável.
Se não, provavelmente é fixo.
Se apenas uma parte muda, avalie se é possível separar.
3. Não deixe os pequenos gastos de fora
Taxa de cartão, comissão, embalagem, pequenos aplicativos, tarifas…
Um gasto pequeno sozinho pode parecer irrelevante.
Mas quando se repete todos os meses e acompanha suas vendas, pode representar uma parcela importante da margem.
4. Revise essa classificação
Não pense que essa é uma tarefa que você faz uma vez e nunca mais olha.
Seu negócio muda.
Seu fornecedor muda.
Seu contrato muda.
Seu modelo de cobrança muda.
E a forma como um gasto se comporta também pode mudar.
Como controlar os custos fixos?
Custos fixos merecem atenção justamente porque continuam existindo mesmo quando as vendas caem.
Algumas perguntas ajudam:
Eu realmente uso todos os softwares que estou pagando?
Esse contrato ainda faz sentido?
Consigo negociar melhores condições?
Esse novo custo fixo é realmente necessário agora?
E existe uma pergunta ainda mais importante antes de assumir um novo compromisso:
“Quanto vou precisar vender a mais para pagar esse novo custo?”
Essa pergunta deveria acompanhar toda decisão que aumenta a estrutura da empresa.
E como controlar os custos variáveis?
Aqui o olhar é um pouco diferente.
Como eles acompanham as vendas, precisamos observar principalmente a margem que cada venda está deixando.
Por exemplo:
- negociar melhores preços com fornecedores;
- acompanhar reajustes de matéria-prima;
- reduzir desperdícios;
- revisar taxas;
- analisar comissões;
- comparar opções de frete;
- acompanhar impostos;
- monitorar o custo por produto ou serviço.
Às vezes, uma pequena redução no custo variável de cada venda pode representar uma diferença muito grande no resultado quando o volume de vendas cresce.
O que eu quero que você leve deste artigo
Não quero que você termine este artigo pensando que precisa decorar todas essas classificações.
Quero que você comece a olhar para os gastos da sua empresa de outra maneira.
Quando você olhar para uma despesa, pergunte:
“Esse gasto existe porque minha empresa precisa estar funcionando ou porque eu fiz uma venda?”
Essa pergunta já vai ajudar muito.
Porque uma coisa é o custo de manter a empresa funcionando.
Outra é o custo de realizar cada venda.
E quando você entende essa diferença, começa a enxergar melhor a saúde financeira do negócio.
Afinal, custo fixo é ruim?
Não.
E custo variável também não.
O problema não é ter custo. O problema é não conhecer o custo.
Uma empresa precisa ter estrutura para funcionar.
O que precisamos saber é se essa estrutura é compatível com o tamanho do negócio e se as vendas conseguem sustentá-la.
Da mesma forma, um custo variável faz parte da operação.
Se você vende mais, é natural que alguns custos aumentem.
O que não pode acontecer é esse aumento ser maior do que a capacidade da venda de gerar margem.
E aqui está a grande conexão com os outros números da empresa
Custos fixos e variáveis não existem isoladamente.
Eles se conectam.
Custos → Margem de Contribuição → Ponto de Equilíbrio → Precificação → Lucro
É por isso que eu sempre digo que organizar a vida financeira da empresa não é simplesmente colocar números em uma planilha.
É entender o que esses números estão contando sobre o seu negócio.
Quando você sabe quanto custa manter sua empresa, quanto custa vender e quanto cada venda contribui para o resultado, começa a tomar decisões com muito mais segurança.
E aí a pergunta deixa de ser:
“Será que estou ganhando dinheiro?”
E passa a ser:
“Eu sei exatamente onde meu dinheiro está indo e o que preciso fazer para melhorar meu resultado.”
É esse nível de clareza que transforma a gestão financeira.
Fonte: Economista Priscila Cordeiro
Quer organizar seus números de forma mais simples?
Se você sente que os gastos da sua empresa estão espalhados e que, no fim do mês, fica difícil entender para onde o dinheiro foi, o primeiro passo é organizar essas informações.
A Planilha de Fluxo de Caixa Empresarial ajuda você a acompanhar as movimentações financeiras, organizar contas a pagar e receber, analisar a margem de contribuição e acompanhar o DRE.
Tudo isso para que você tenha os números organizados e consiga olhar para eles não apenas para saber o que aconteceu, mas principalmente para decidir o que fazer daqui para frente.
Conheça a Planilha de Fluxo de Caixa Empresarial
Porque quando você entende seus custos, você deixa de administrar no escuro. E quando enxerga seus números, começa a tomar decisões com muito mais segurança.