Ao longo deste pilar, exploramos diferentes peças da gestão de riscos: como montar uma matriz de risco, os tipos de risco financeiro, como avaliar risco de crédito, como entender o risco de liquidez e como montar um plano de contingência. Se você chegou até aqui direto neste artigo, sem ler os anteriores, pode ser que tudo isso pareça mais complexo do que realmente precisa ser.
Este artigo existe justamente para isso: reunir os conceitos em um ponto de partida simples, mostrando por onde uma pequena empresa deveria começar sua gestão de riscos, sem precisar de uma estrutura de compliance formal, consultoria cara ou meses de planejamento antes de colocar a primeira ideia em prática.
Gestão de Riscos Não É Assunto Só para Grandes Empresas
É comum associar gestão de riscos a bancos, multinacionais ou empresas com departamentos inteiros dedicados ao tema. Mas o princípio por trás dela, identificar o que pode dar errado, entender a gravidade, e se preparar com antecedência, é útil para negócios de qualquer porte.
Na prática, pequenas empresas muitas vezes têm uma necessidade ainda maior de gestão de riscos, porque costumam ter menos margem de segurança financeira e mais concentração de dependências: um único fornecedor, um cliente que representa boa parte do faturamento, uma única pessoa cuidando de determinada atividade crítica.
O Processo Básico de Gestão de Riscos, em 5 Passos
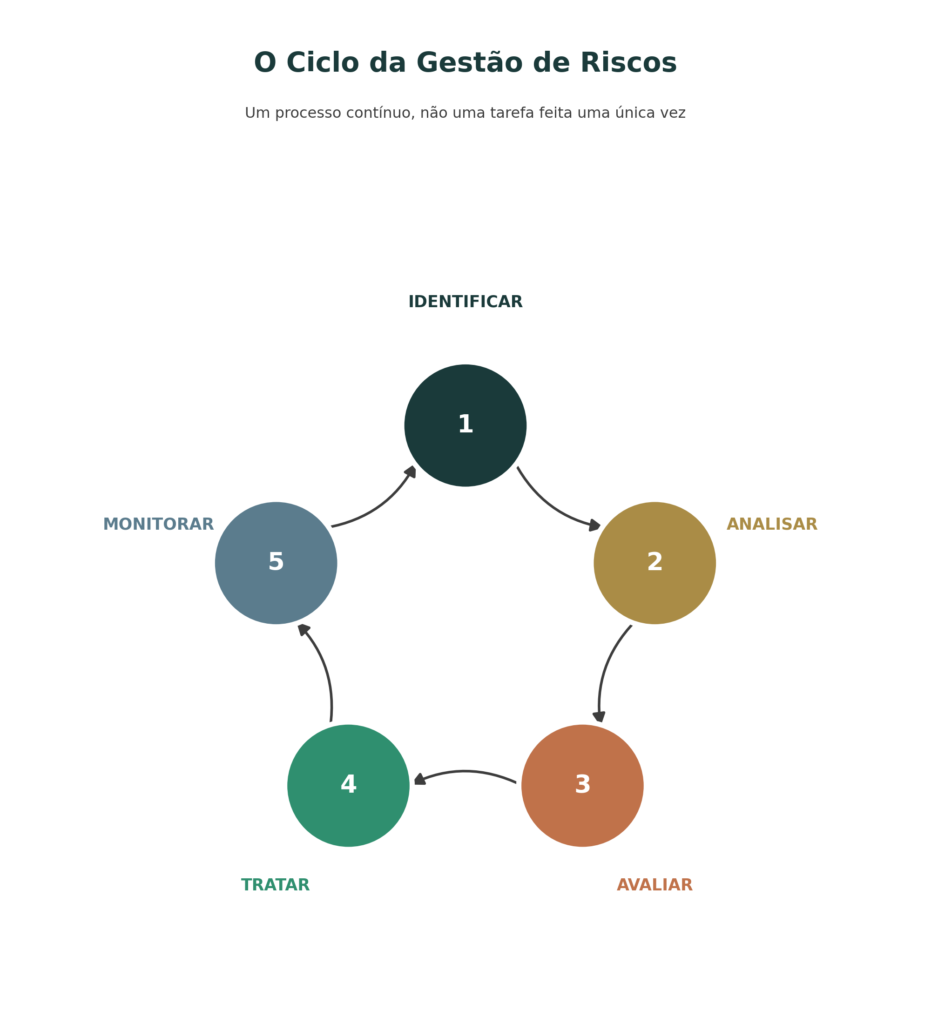
Metodologias mais formais de gestão de riscos (como a norma internacional ISO 31000) seguem uma lógica que pode ser resumida em cinco etapas. Você não precisa aplicar isso com todo o rigor técnico de uma grande corporação, mas entender essa lógica ajuda a organizar o processo:
1. Identificar
Levantar os riscos que podem afetar o negócio, olhando para diferentes frentes: financeira, operacional, de mercado, legal.
2. Analisar
Entender a causa de cada risco e como ele poderia se concretizar.
3. Avaliar
Classificar os riscos por probabilidade e impacto, priorizando os que merecem mais atenção. É aqui que entra a matriz de risco.
4. Tratar
Decidir o que fazer com cada risco prioritário: reduzir, evitar, transferir ou aceitar e monitorar.
5. Monitorar
Acompanhar os riscos ao longo do tempo, já que eles mudam conforme a empresa e o mercado mudam.
Por Onde Realmente Começar (o Caminho Prático)
Se as cinco etapas acima ainda parecem abstratas, aqui está uma sequência prática, com base no que já detalhamos ao longo deste pilar:
Passo 1: Escolha um ponto de partida pequeno. Não tente mapear todos os riscos da empresa de uma vez. Escolha uma área (financeiro, por exemplo) ou um processo específico.
Passo 2: Monte uma matriz de risco simples. Como vimos no primeiro artigo deste pilar, uma planilha com probabilidade e impacto já é suficiente para começar a priorizar.
Passo 3: Use a classificação por tipo para ampliar sua visão. Revisar os riscos de mercado, crédito, liquidez e operacional (vistos no segundo artigo) ajuda a não deixar nenhuma categoria importante de fora.
Passo 4: Aprofunde os riscos mais recorrentes primeiro. Para a maioria das pequenas empresas, risco de crédito e risco de liquidez costumam ser os mais urgentes, por estarem diretamente ligados ao caixa do dia a dia.
Passo 5: Prepare-se para quando o risco se concretizar. Um plano de contingência simples, com cenários e ações já pensadas, reduz o impacto quando (não se) uma crise realmente acontecer.
Uma Alternativa Ainda Mais Simples: a Matriz GUT
Se a matriz de risco (probabilidade x impacto) ainda parecer complexa demais para o primeiro contato, existe uma ferramenta ainda mais direta: a Matriz GUT, que avalia cada problema ou risco em três critérios:
- Gravidade: o quão sério é o problema, se ele acontecer.
- Urgência: quanto tempo a empresa tem antes de precisar agir.
- Tendência: se o problema tende a piorar, permanecer igual ou melhorar com o tempo, caso nada seja feito.
Cada critério recebe uma nota (geralmente de 1 a 5), e a multiplicação das três notas gera uma pontuação de priorização, parecida com a lógica de probabilidade x impacto, mas com uma dimensão a mais: o tempo.
Para quem está mesmo começando do zero, a Matriz GUT pode ser um ponto de entrada mais intuitivo antes de avançar para a matriz de risco completa.
Erros Mais Comuns de Quem Está Começando
- Tentar implementar tudo de uma vez. Isso costuma gerar cansaço e abandono do processo nas primeiras semanas. Comece pequeno e expanda gradualmente.
- Fazer a análise sozinho, sem ouvir a equipe. Quem está na operação do dia a dia enxerga riscos que a liderança sozinha não percebe.
- Tratar gestão de riscos como um evento único. O maior valor vem da revisão periódica, não de um exercício feito uma vez e arquivado.
- Confundir gestão de riscos com pessimismo. O objetivo não é assumir que tudo vai dar errado, é se preparar para agir bem quando algo der.
Perguntas Frequentes
Preciso contratar uma consultoria para começar a gestão de riscos?
Não necessariamente. Para a maioria das pequenas empresas, o processo pode começar de forma independente, com uma planilha simples e os conceitos vistos ao longo deste pilar. Consultoria especializada faz mais sentido conforme a empresa cresce em complexidade.
Quanto tempo leva para implementar uma gestão de riscos básica?
O primeiro ciclo (identificar, montar a matriz, definir prioridades) pode ser feito em algumas horas, especialmente se o escopo escolhido for específico, como sugerido no Passo 1. O processo então se torna contínuo, com revisões periódicas.
Gestão de riscos substitui um seguro empresarial?
Não. São complementares. A gestão de riscos ajuda a identificar e reduzir exposições antes que elas se concretizem. O seguro é uma forma de transferir parte do impacto financeiro de determinados riscos para uma seguradora, mas não substitui o processo de identificação e prevenção.
Por onde uma empresa que nunca fez nenhuma análise de risco deveria começar?
Pelo risco que, se acontecesse amanhã, mais comprometeria o funcionamento do negócio. Para a maioria das pequenas empresas, isso costuma estar relacionado a caixa: um cliente concentrado, um problema de liquidez, ou uma dependência crítica de fornecedor ou pessoa-chave.
Continue explorando este pilar
Este artigo é o ponto de partida de tudo o que já construímos sobre gestão de riscos financeiros neste blog. Se você ainda não leu os outros conteúdos do pilar, comece pela matriz de risco, avance para os tipos de risco financeiro, aprofunde-se em risco de crédito e risco de liquidez, e prepare sua empresa com um plano de contingência. Novos conteúdos sobre gestão de riscos continuarão sendo publicados aqui regularmente.