Você já chegou ao fim do mês com aquela sensação de que trabalhou, recebeu, pagou um monte de contas e, quando foi olhar para a conta bancária, pensou: “para onde foi o meu dinheiro?”
Se isso acontece com você, saiba que é muito mais comum do que parece.
Muitas pessoas acreditam que organizar a vida financeira significa cortar tudo, deixar de sair, nunca mais comprar algo que gostam ou viver contando cada centavo. E talvez seja justamente essa ideia que faça tanta gente começar a controlar o dinheiro e desistir poucos dias depois.
Mas organização financeira não precisa ser assim.
Um orçamento doméstico não existe para impedir você de gastar. Ele existe para dar clareza sobre o seu dinheiro, para que você consiga decidir melhor o que fazer com aquilo que ganha. E existe uma diferença enorme entre gastar sem saber para onde o dinheiro está indo e gastar sabendo exatamente o que você está fazendo.
Se você já tentou montar uma planilha cheia de categorias, prometeu que anotaria absolutamente tudo e abandonou o controle na segunda ou terceira semana, não pense que o problema é falta de disciplina. Muitas vezes, o método simplesmente não foi adaptado à sua realidade. Um bom orçamento precisa ser simples, possível de acompanhar e, principalmente, sustentável.
Neste artigo, você vai aprender como fazer um orçamento doméstico do zero, mesmo que nunca tenha organizado suas finanças antes. Vamos passar pela renda, pelos gastos, pelas despesas fixas e variáveis, pela sobra mensal e pelos principais erros que podem atrapalhar esse processo.
Mais do que aprender a fazer uma planilha, você vai entender como transformar o orçamento em uma ferramenta para tomar decisões melhores, seja para sair das dívidas, montar uma reserva de emergência, realizar um projeto ou começar a construir patrimônio.
Fonte:https://www.pexels.com/pt-br/foto/gratuita
Por Que Ter um Orçamento Doméstico Faz Tanta Diferença?
Imagine que você está dirigindo para um lugar onde nunca esteve antes. Você pode até chegar ao destino sem mapa, mas provavelmente vai gastar mais tempo, pode pegar caminhos desnecessários e terá muito mais dificuldade para saber se está indo na direção certa.
Com o dinheiro acontece algo parecido. O orçamento é como um mapa da sua vida financeira. Ele mostra quanto dinheiro entra, quanto sai, quais despesas consomem uma parte maior da sua renda e, principalmente, quanto realmente está disponível para você fazer escolhas.
Sem esse mapa, é fácil tomar decisões financeiras baseadas apenas na percepção: “eu acho que estou gastando muito com supermercado”, “não lembro de ter gastado tanto no cartão”, “esse mês eu quase não comprei nada”, “quando eu recebo, parece que o dinheiro desaparece.”
O problema é que a nossa percepção nem sempre corresponde aos números. Um gasto de R$ 20 parece pequeno, outro de R$ 30 também, mais uma assinatura de R$ 25, um aplicativo de transporte, um delivery no fim de semana. Isoladamente, cada despesa parece inofensiva. Quando todas se somam, porém, podem representar centenas de reais ao longo do mês.
É justamente por isso que o orçamento doméstico é tão importante. Ele transforma aquela sensação de descontrole em informação concreta. E quando você enxerga os números, começa a tomar decisões diferentes.
Talvez descubra que não precisa cortar o lazer, mas precisa rever alguns gastos por impulso. Talvez perceba que uma dívida está comprometendo uma parcela grande demais da sua renda. Ou talvez descubra que existe uma sobra mensal que poderia estar sendo direcionada para uma reserva.
O objetivo não é olhar para o orçamento e pensar “onde eu vou cortar?”. A primeira pergunta deveria ser: “o que o meu dinheiro está me mostrando?”
Passo 1: Descubra Quanto Dinheiro Realmente Entra
Antes de pensar nos gastos, precisamos saber qual é a nossa capacidade financeira. Por isso, o primeiro passo é listar todas as fontes de renda. Inclua salário, aposentadoria, pensão, renda de aluguel, trabalhos extras, comissões, freelas, vendas ou qualquer outra entrada recorrente ou eventual.
Se sua renda é fixa, essa etapa é relativamente simples. Mas se você trabalha por conta própria, é profissional autônomo ou recebe valores diferentes todos os meses, o cuidado precisa ser maior.
Nesse caso, não monte seu orçamento considerando o melhor mês do ano. Uma estratégia mais segura é olhar para os últimos meses e trabalhar com uma estimativa conservadora de renda. Por exemplo: se você recebeu R$ 5.000 em um mês, R$ 4.300 em outro e R$ 3.800 no mês seguinte, não é prudente montar toda a estrutura financeira considerando que R$ 5.000 entrarão todos os meses. O orçamento precisa funcionar também nos meses mais apertados.
Uma regra importante: o seu orçamento deve ser construído sobre uma renda realista, e não sobre uma expectativa otimista.
Passo 2: Liste Todos os Seus Gastos
Agora vem uma das partes mais importantes, e também uma das que mais podem abrir os nossos olhos. Durante pelo menos um mês, registre tudo o que você gastar. Tudo mesmo: aluguel, supermercado, farmácia, combustível, contas da casa, restaurantes, aplicativos, compras online, assinaturas, presentes, lazer e até aquela pequena despesa que você considera insignificante.
Não faça isso para se julgar, faça para conhecer a sua realidade. Uma das maiores armadilhas da organização financeira é tentar registrar apenas aquilo que consideramos “importante”, mas o problema é que o dinheiro também sai pelas pequenas despesas.
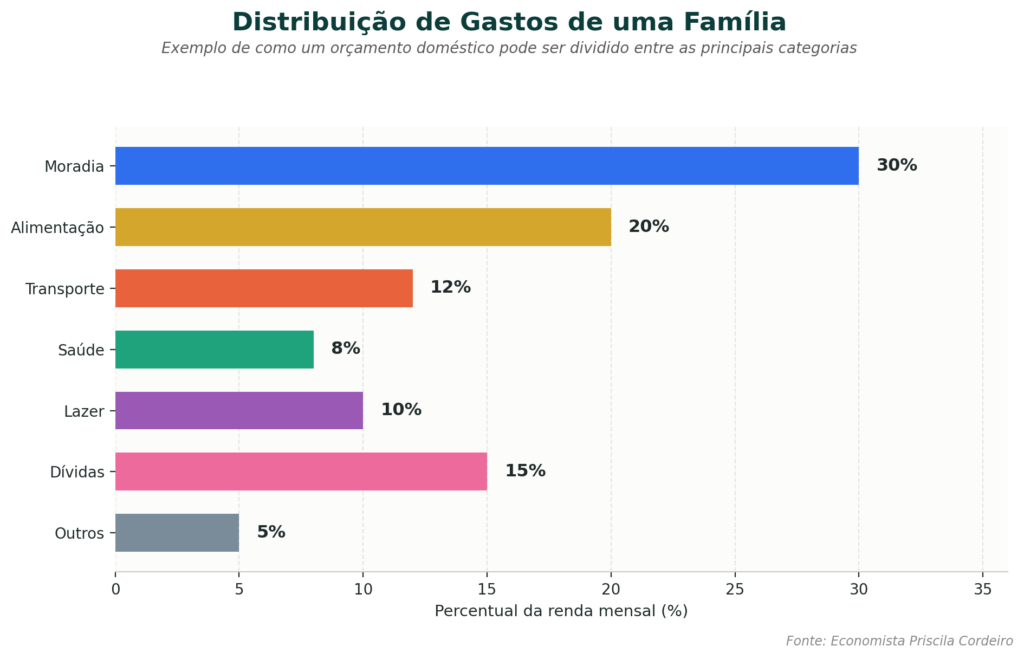
Para começar, você pode organizar seus gastos em categorias mais amplas:
Moradia: aluguel ou financiamento, condomínio, energia, água, gás e internet
Alimentação: supermercado, feira, padaria, delivery e refeições fora
Transporte: combustível, transporte público, estacionamento e aplicativos
Saúde: plano de saúde, medicamentos, consultas e exames
Educação: mensalidades, cursos, livros e materiais
Lazer: passeios, restaurantes, viagens e entretenimento
Dívidas: empréstimos, financiamentos, parcelamentos e cartão de crédito
Despesas pessoais: roupas, cuidados pessoais e outros gastos individuais
Outros: despesas que não se encaixam nas categorias anteriores
Não precisa começar com 30 categorias diferentes. Aliás, esse é um dos erros mais comuns: quanto mais complicada for a estrutura, maior a chance de você abandonar o controle. Comece simples. Depois, se perceber que precisa de mais detalhes, você pode aprimorar.
Passo 3: Separe os Gastos Fixos dos Variáveis
Depois de registrar os gastos, chega o momento de entender melhor o comportamento das suas despesas. Uma forma simples de começar é separar aquilo que é fixo daquilo que é variável.
Os gastos fixos são aqueles que costumam se repetir todos os meses e apresentam pouca variação de valor, como aluguel, parcela do financiamento, condomínio, mensalidade escolar, plano de saúde e algumas assinaturas.
Já os gastos variáveis podem mudar de acordo com o consumo ou com as escolhas feitas durante o mês, como supermercado, restaurantes, delivery, combustível, lazer, compras pessoais e presentes.
Essa divisão é importante porque ajuda você a identificar onde existe maior possibilidade de ajuste. Se você precisa reduzir despesas rapidamente, talvez seja mais fácil diminuir alguns gastos variáveis do que renegociar o aluguel ou mudar imediatamente uma parcela de financiamento.
Mas existe um ponto importante aqui: gasto fixo não significa gasto intocável. Uma despesa pode ser fixa e ainda assim ser revista. Talvez exista uma assinatura que você não utiliza, um plano de internet mais caro do que precisa, um serviço que pode ser renegociado. Por isso, não olhe para os gastos fixos como algo imutável, apenas entenda que eles costumam exigir decisões diferentes dos gastos variáveis.
Passo 4: Compare o Que Entra com o Que Sai
Agora chegamos a uma informação fundamental: quanto realmente sobra no seu mês? Faça uma conta simples:
Renda total – gastos totais = sobra ou déficit
Se você recebe R$ 6.000 e gasta R$ 5.200, sua sobra mensal é de R$ 800. Esse valor pode ser direcionado para diferentes objetivos, dependendo da sua situação financeira.
Se você tem dívidas caras, pode fazer sentido priorizar a quitação. Se ainda não possui uma reserva de emergência, parte desse valor pode ser destinada à construção dessa segurança. Se sua vida financeira já está organizada, você pode começar ou aumentar seus investimentos.
Mas e se a conta não fechar? Se você recebe R$ 5.000 e gasta R$ 5.500, por exemplo, existe um déficit de R$ 500. Nesse caso, não adianta simplesmente criar uma meta de investimento. Antes de construir patrimônio, é preciso fazer o orçamento caber dentro da realidade.
Isso pode envolver reduzir despesas, renegociar dívidas, reorganizar prioridades e, em alguns casos, buscar formas de aumentar a renda. O mais importante é não ignorar o problema. Um orçamento deficitário não é motivo para vergonha, é uma informação que mostra que alguma coisa precisa ser ajustada.
E a Regra 50-30-20?
Você provavelmente já ouviu falar da regra 50-30-20. Ela sugere dividir a renda da seguinte forma: 50% para necessidades e gastos essenciais, 30% para desejos e gastos pessoais, e 20% para poupança, investimentos ou objetivos financeiros.
É uma referência interessante para quem está começando, mas não deve ser tratada como uma fórmula obrigatória. A realidade de cada família é diferente. Quem mora em uma cidade onde o custo de moradia é muito alto, por exemplo, pode ter dificuldade para manter os gastos essenciais em 50%. Da mesma forma, uma pessoa que está endividada pode precisar direcionar uma parcela maior da renda para quitar suas dívidas antes de pensar em outros objetivos.
Por isso, use a regra como referência, não como sentença. O melhor orçamento é aquele que respeita a sua realidade financeira.
Passo 5: Escolha uma Ferramenta Que Você Realmente Consiga Usar
Você não precisa começar com o aplicativo mais sofisticado do mercado. Também não precisa criar uma planilha com dezenas de fórmulas. Pode ser uma planilha simples, um aplicativo financeiro ou até mesmo um caderno. A ferramenta é secundária, o que realmente importa é o hábito de acompanhar.
Pense assim: não adianta ter uma planilha perfeita se você abre uma vez por mês e não atualiza os dados. Por outro lado, uma ferramenta simples, usada regularmente, pode transformar completamente a sua relação com o dinheiro.
Se você está começando, escolha o método que gere menos resistência. Organização financeira precisa caber na sua rotina. E, conforme o hábito se fortalece, você pode sofisticar o seu controle.
Passo 6: Planeje Antes de Gastar
Existe uma diferença importante entre registrar gastos e fazer orçamento. Registrar significa olhar para trás e descobrir o que aconteceu. Orçar significa olhar para frente e decidir como você pretende usar o dinheiro.
Por isso, o orçamento deve ser feito antes ou no início do mês. Você pode começar perguntando: quanto vai entrar? Quais contas já estão previstas? Quais despesas são necessárias? Tenho algum gasto anual chegando? Quanto pretendo guardar? Existe alguma dívida que quero reduzir? Tenho algum objetivo específico para este mês?
Esse planejamento transforma o orçamento em uma ferramenta de decisão, e não apenas em um relatório do que já aconteceu.
Passo 7: Não Esqueça dos Gastos Que Não Acontecem Todos os Meses
Esse é um dos pontos que mais desequilibram o orçamento das famílias. Existem despesas que não aparecem todos os meses, mas que sabemos que vão acontecer. IPVA, IPTU, material escolar, matrícula, seguros, manutenção do carro, presentes, viagens e despesas de fim de ano são alguns exemplos.
O problema é que, quando chega a conta, parece que ela surgiu do nada. Mas ela não surgiu, você apenas não se preparou para ela.
Uma forma simples de resolver isso é transformar uma despesa anual em uma provisão mensal. Se você sabe que terá R$ 1.200 de despesas ao longo do ano, por exemplo, pode separar R$ 100 por mês. Assim, quando a despesa chegar, o dinheiro já estará reservado. Esse pequeno ajuste pode trazer uma diferença enorme para a tranquilidade financeira.
Passo 8: Revise Seu Orçamento Todos os Meses
Seu orçamento não precisa ser perfeito, na verdade, dificilmente será. A vida muda, os preços mudam, a renda muda, as prioridades mudam. Por isso, o orçamento precisa acompanhar essas mudanças.
Reserve um momento no início ou no final de cada mês para olhar para os números. Pergunte: o que funcionou? Onde gastei mais do que imaginava? Existe alguma despesa que posso reduzir? Minha renda mudou? Consegui guardar o que havia planejado? O que preciso ajustar para o próximo mês?
Essa revisão é muito mais importante do que tentar construir o orçamento perfeito de uma única vez. E não se esqueça de olhar também para os avanços. Uma dívida que foi quitada, uma reserva que começou a crescer ou um mês em que você conseguiu respeitar o planejamento são conquistas importantes. Organização financeira não deve ser apenas sobre o que ainda falta, também precisa reconhecer o que já foi construído.
Erros Comuns ao Montar um Orçamento Doméstico
Alguns erros aparecem com bastante frequência entre quem está começando.
1. Criar um Orçamento Impossível de Cumprir
Se você sabe que gasta R$ 800 no supermercado e coloca R$ 400 simplesmente porque gostaria de gastar menos, o orçamento não está mostrando sua realidade. Primeiro conheça seus números, depois estabeleça metas de redução.
2. Esquecer as Despesas Anuais
A conta que chega uma vez por ano também precisa fazer parte do planejamento.
3. Criar Categorias Demais
Uma estrutura exageradamente detalhada pode transformar o controle financeiro em uma tarefa cansativa. Comece com categorias simples.
4. Considerar o Cartão de Crédito como Renda Extra
O cartão apenas antecipa uma compra, ele não aumenta sua renda. Uma compra parcelada continua comprometendo a sua renda futura.
5. Guardar Dinheiro Apenas se Sobrar
Se você sempre espera chegar ao fim do mês para ver o que sobrou, existe uma grande chance de gastar todo o dinheiro disponível. Quando possível, transforme seus objetivos financeiros em uma prioridade planejada.
6. Abandonar o Orçamento Quando o Mês Dá Errado
Um mês fora do planejamento não significa que todo o processo fracassou, significa que você precisa entender o que aconteceu e ajustar o próximo mês.
Orçamento não é sobre acertar todos os meses. É sobre perceber rapidamente quando alguma coisa saiu do caminho e conseguir corrigir.
Perguntas Frequentes
Preciso Anotar Absolutamente Tudo?
No início, quanto mais detalhado for o registro, melhor será para entender seus hábitos. Depois que você conhecer seu padrão de consumo, poderá trabalhar com categorias mais amplas, desde que continue conseguindo identificar para onde o dinheiro está indo.
Qual é a Diferença Entre Orçamento e Controle de Gastos?
O controle de gastos mostra principalmente o que já aconteceu. O orçamento olha para frente e ajuda a decidir como o dinheiro será utilizado. Os dois se complementam: você planeja, registra o que aconteceu e depois compara o planejado com o realizado.
O Que Fazer Quando os Gastos São Maiores que a Renda?
Primeiro, reconheça o déficit. Depois, analise onde estão os maiores gastos, especialmente aqueles que podem ser ajustados no curto prazo. Também pode ser necessário renegociar dívidas, rever compromissos financeiros e buscar alternativas para aumentar a renda.
Preciso Usar Aplicativo?
Não. Use aquilo que você consegue manter, pode ser planilha, aplicativo, caderno ou outra ferramenta. O método só funciona quando vira hábito.
Quanto Devo Guardar por Mês?
Não existe um percentual único que sirva para todas as pessoas. Antes de estabelecer um valor, considere sua renda, seus gastos, suas dívidas, seus objetivos e o estágio atual da sua vida financeira. O mais importante é começar com um valor possível e criar consistência.
Conclusão: O Orçamento Doméstico é o Começo, Não o Fim
Organizar o orçamento não significa viver em função de números, significa justamente o contrário. Quando você sabe quanto ganha, quanto gasta e quais são suas prioridades, consegue tomar decisões com mais tranquilidade.
Você sabe se pode fazer uma determinada compra. Sabe se é o momento de investir. Sabe quanto precisa reservar para uma despesa futura. Sabe quais dívidas precisam de atenção. E, principalmente, deixa de depender apenas da sensação de que “acho que está tudo bem”. O orçamento traz clareza, e clareza traz poder de decisão.
Por isso, se você nunca fez um orçamento doméstico, não espere ter a planilha perfeita, o aplicativo perfeito ou a situação financeira perfeita para começar. Pegue papel e caneta, abra sua conta bancária, olhe para os últimos meses, descubra quanto entra, descubra quanto sai, e comece a organizar.
Você não precisa mudar toda a sua vida financeira em um único mês, precisa apenas começar a enxergar melhor o caminho. A partir daí, cada pequena decisão passa a fazer parte de uma construção maior. E é essa construção que pode levar você da desorganização para o controle, do controle para o planejamento e, com o tempo, do planejamento para uma vida financeira mais segura e consciente.
Se você percebeu que precisa organizar sua vida financeira, mas não sabe exatamente por onde começar ou como transformar esse conhecimento em rotina, o TF – Organização Financeira do Zero foi criado para isso. São 9 módulos completos, com uma metodologia prática para ajudar você a construir a sua organização financeira passo a passo, entender melhor seus gastos, organizar suas dívidas, planejar sua vida financeira e começar a construir uma base mais sólida para o futuro.
Porque educação financeira não precisa ser complicada, ela precisa fazer sentido para a sua vida.
💡 Pronta para organizar sua vida financeira de verdade?
Conheça o TF – Organização Financeira do Zeroe aprenda a construir, de forma simples, prática e consistente, uma organização financeira que você consiga manter no dia a dia.